Nejnovější v rubrice Osobní finance
Schillerová prosadila Lepší penzijko do závěrečného čtení: dvacetiletý s tisícovkou dostane od státu 400 korun místo 200
Sněmovna 6. listopadu napočtvrté dokončila druhé čtení novely Lepší penzijko a poslala ji do závěrečného hlasování. Od 1. ledna 2027 má stát posílat lidem do 29 let dvojnásobný příspěvek a penzijním společnostem seřezat poplatky na 0,5 % bez podílu na zisku. Penzijní společnosti varují, že odejde milion klientů.
Juchelka ruší výchovné pro nové důchodce: místo 500 korun za dítě se od ledna 2027 započítá plat 65 tisíc měsíčně
Kdo dostane důchod přiznaný do 31. prosince 2026, má 500 korun za každé dítě navždy a podle plánu ministerstva práce mu částka znovu poroste. Kdo půjde do penze o den později, výchovné nedostane a roky doma s dítětem se mu započítají jako plat 65 000 korun. Propočet na parametrech pro rok 2027 ukazuje, že to vynáší jen lidem s výdělkem pod zhruba 26 tisíc.
Finanční správa obeslala 606 lidí, kteří zrušili penzijko. Za nedodaněné odpočty chce 6,7 milionu korun
Stát léta láká na penzijní spoření daňovým odpočtem až 48 000 korun ročně. Kdo ale smlouvu zruší před důchodem, musí úlevy z posledních deseti let zpětně zdanit. Od 3. listopadu 2026 si to finanční úřad dohledává sám a 606 lidem posílá upozornění, v průměru jde o 11 tisíc korun na jednoho.
Banka v Salcburku vyplatila studentům 120 tisíc eur místo 12 900, za vrácení 2,6 milionu korun dostali gumové medvídky
Dva gruzínští studenti si přišli do Salzburger Sparkasse vybrat 12 900 eur a odešli s desetinásobkem. Přebytek přes 107 tisíc eur vrátili ještě týž den a banka jim poděkovala sáčkem bonbonů. V Česku by dopadli stejně: zákon poctivému příjemci cizích peněz žádnou odměnu nedává.
Sekretářka si koupila tři akcie svého zaměstnavatele a nikdy je neprodala. Vydělala přes 7 milionů dolarů
Grace Groner z amerického Illinois koupila v roce 1935 tři akcie Abbottu a nikdy nic neprodala. Dividendy nechala kupovat další akcie, dělení akcií udělalo zbytek. Po její smrti ve sto letech připadlo přes 7 milionů dolarů studentům z její bývalé školy.
Abyste přežili 30 let v důchodu bez práce, potřebujete 25násobek ročních výdajů, zjistila studie
Statisíce Čechů si přes DIP spoří na stáří, ale cílové číslo zná málokdo. Nejcitovanější studie o důchodu říká 25násobek ročních výdajů: roční výběr 4 % z úspor přežil v americké historii od roku 1926 téměř všechna třicetiletá období. Sám autor pravidla ho v roce 2025 posunul dokonce na 4,7 %.
Juchelka snižuje podporu v nezaměstnanosti, strop padá z 38 537 na 28 903 korun a stát ušetří 5 miliard
Sněmovna 20. října 2026 podpořila vládní návrh, který od ledna 2027 vrací podporu v nezaměstnanosti z 80 na 65 % předchozí mzdy a sráží její strop o 9 634 korun měsíčně. O tom, kolik člověk bez práce dostane, tak rozhodne den, kdy jeho žádost dorazí na úřad práce.
Buffettovy děti mají rozdat 150 miliard dolarů do roku 2034. Syn Peter: nikdo by neměl mít miliardy
Warren Buffett 61 let nic neprodával a z akcií Berkshire Hathaway nechal vyrůst jmění za zhruba 150 miliard dolarů. Jeho tři děti ho teď mají rozdat do deseti let od jeho smrti. Nejmladší syn Peter přitom Bloombergu říká, že tolik peněz v jedněch rukou není přirozené.
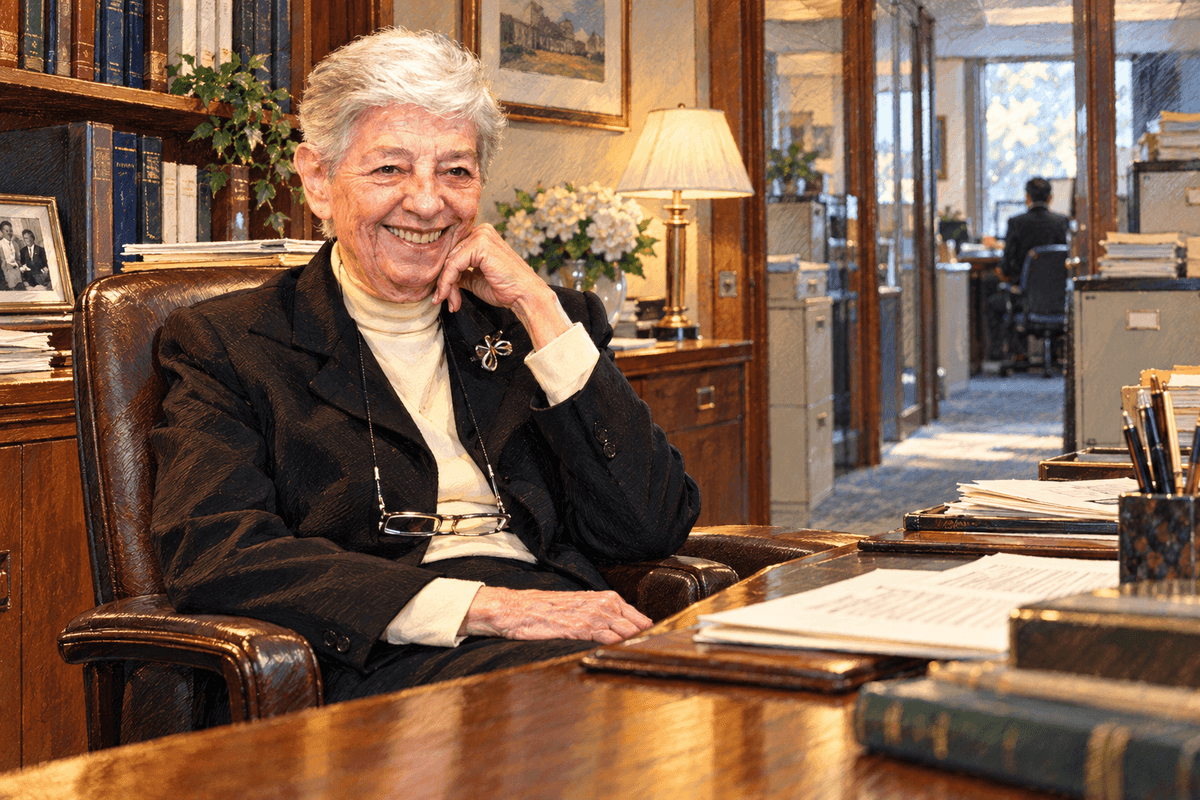
Sekretářka kupovala 67 let stejné akcie jako její šéfové, na účtech měla přes 9 milionů dolarů
Sylvia Bloomová pracovala 67 let v jedné newyorské advokátní kanceláři, jezdila metrem a bydlela v regulovaném nájmu. Když v roce 2016 zemřela, našla její neteř účty u tří brokerů a v jedenácti bankách. Dohromady na nich leželo přes 9 milionů dolarů, o kterých rodina nikdy neslyšela.
Schillerová a Juchelka přidají 585 tisícům lidí ve státní sféře průměrně 4 000 korun, učitelé v dohodě nejsou
Vláda, odbory a zaměstnavatelé se 19. října 2026 shodli na nových platových tabulkách pro úředníky, hasiče, školníky nebo uklízečky. Nejnižší tarif se zvedne na minimální mzdu 24 900 korun, stát za to dá 34 miliard. Někdo dostane 9 000 korun, jiný nic.
Češi mají úspory v bance úročené v průměru 1,54 %. Inflace jim přitom bere 2,5 %
Ceny v září rostly o 2,5 % a inflace je po třech měsících zpět nad cílem ČNB. Průměrný úrok, který banky dávají domácnostem na vkladech, je přitom jen 1,54 %. Spočítali jsme, kde přesně leží hranice, pod kterou spoření reálně prodělává.
Dluhopis Republiky vynese na 100 tisících 3 750 korun ročně, termínovaný vklad se 4 % po zdanění jen 3 400
Banky v říjnu 2026 lákají na termínované vklady se 4 % i víc, stát nabízí na tři měsíce jen 3,75 %. Jenže z bankovního úroku stát strhne 15% daň, ze státního dluhopisu nic. Na 100 000 korunách tak stát vyplatí 3 750 korun, Komerční banka 3 400 a peníze u státu nejsou zamčené na půl roku.
ČNB má vzorec na to, kdy rodina přestane zvládat splátky. Spočítáte si ho sami za pět minut
Centrální banka každý rok simuluje, co udělá s rodinami s hypotékou ztráta práce nebo dražší splátka. Její vzorec je překvapivě jednoduchý a prozradí o vašem rozpočtu víc než jakákoli aplikace na sledování výdajů.
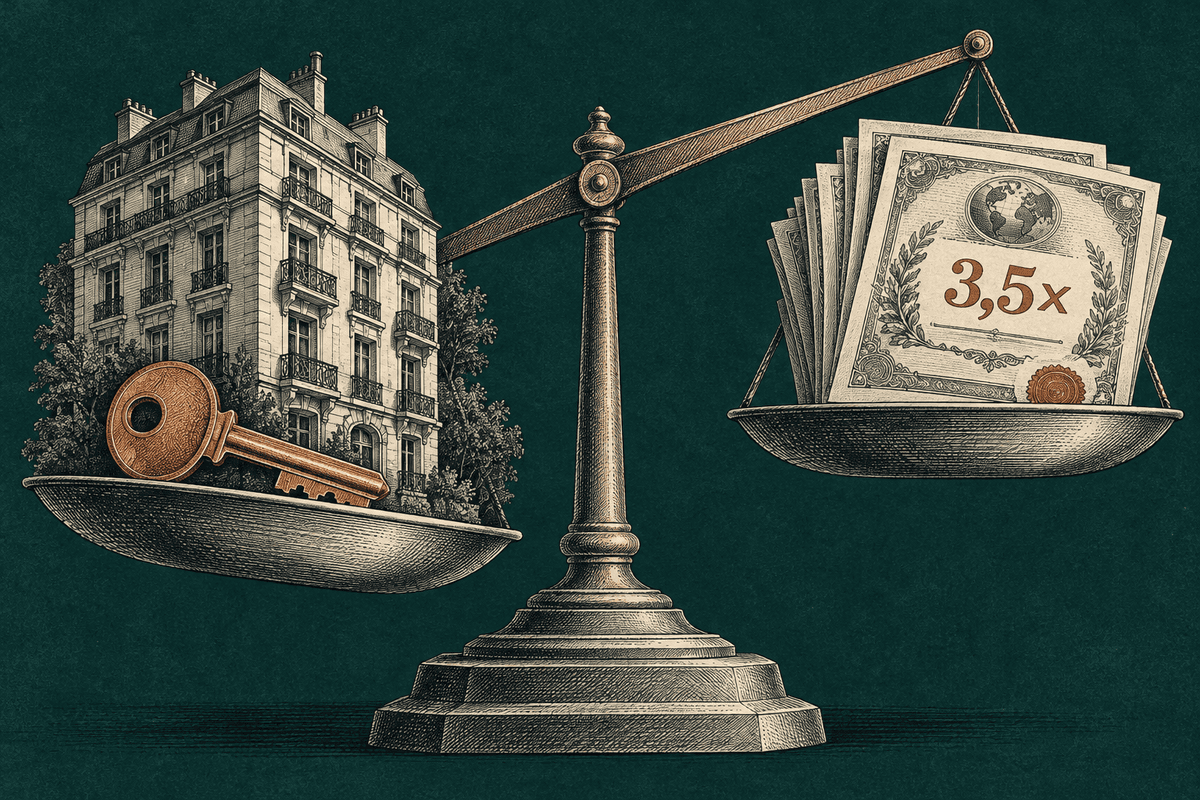
Byt z roku 2016 zdražil na 2,4násobek, akcie vynesly 3,5násobek. Bohatší je přesto majitel bytu
Kdo dal v roce 2016 tři miliony do indexu S&P 500, má dnes 11 milionů. Kdo za ně koupil byt, má 8 milionů i s nájmem. Majitel bytu ale většinou tři miliony neměl, měl šest set tisíc a hypotéku za 2 %. A právě ta rozhodla.
Důchod v 65 letech má stát 129 miliard ročně. Účet dostanou dnešní třicátníci
Ministr práce chce příští rok vrátit strop důchodového věku na 65 let. Podle propočtů jeho vlastního úřadu to začne zdražovat penze od roku 2030 a v polovině století spolkne 129 miliard ročně.
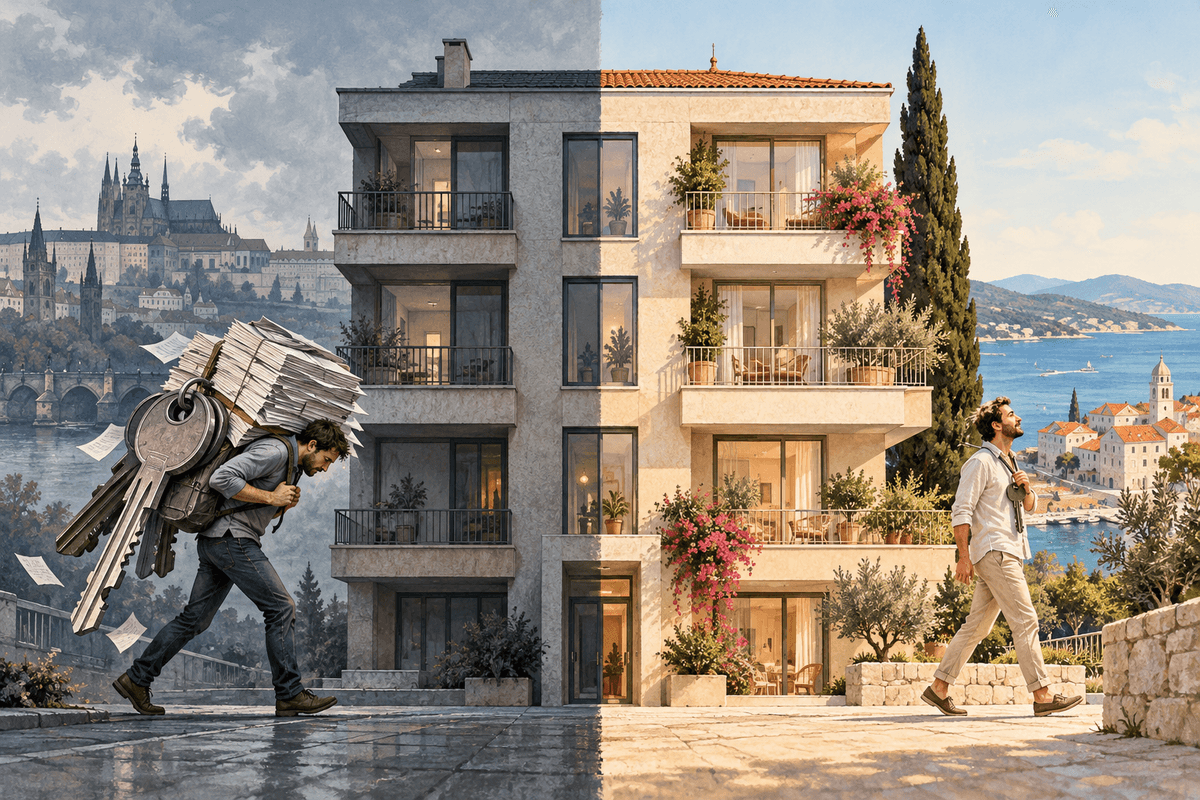
Chorvat platí za hypotéku 2,9 %, Čech skoro 5 %. Na stejném bytě je to rozdíl 5 300 korun měsíčně
Od ledna hypotéky v Česku zdražily o čtyři desetiny bodu, v Chorvatsku o jednu desetinu zlevnily. Přitom Chorvatsku rostly úroky na státním dluhu rychleji než nám. Kde se bere rozdíl, který za 30 let udělá skoro dva miliony korun?

Hypotéky stouply na 5,79 %. Letos končí fixace úvěrů za 470 miliard a splátky rostou o tisíce
Sedm měsíců zdražování a skoro celý procentní bod navrch. Banky zvedají hlavně dlouhé fixace a do toho přichází rekordní vlna končících fixací. Kdo si před lety půjčil za tři procenta, dnes platí skoro šest.
 Rozhovor
„První tisícovka nesmí jít do investic, ale do rezervy," říká Michala Janatová
Lepší auto, dražší byt, pak děti. A najednou vám ani ze sta tisíc nic nezbude. Michala Janatová radí, co udělat s první ušetřenou tisícovkou, jak velká má být rezerva a proč začátečníci kupují přesně to, co nemají.
Čtvrtina českých domácností končí měsíc na nule. Investorů přitom přibývá rekordním tempem
Každá čtvrtá domácnost v Česku neušetří měsíčně ani korunu a lidí úplně bez rezervy přibývá. Ve stejné době se podíl Čechů, kteří investují, vyšplhal ze 41 na 55 procent.
Babiš chce zdanit dividendy jako Německo. Z tisícovky by vám zůstalo 750 korun
Vláda slíbila, že daně zvyšovat nebude. Teď premiér otevřeně počítá s tím, že by stát bral z dividend čtvrtinu místo dnešních 15 procent. Pocítí to každý, kdo má jedinou akcii ČEZ nebo americké firmy. Státní kase to přitom skoro nepomůže.
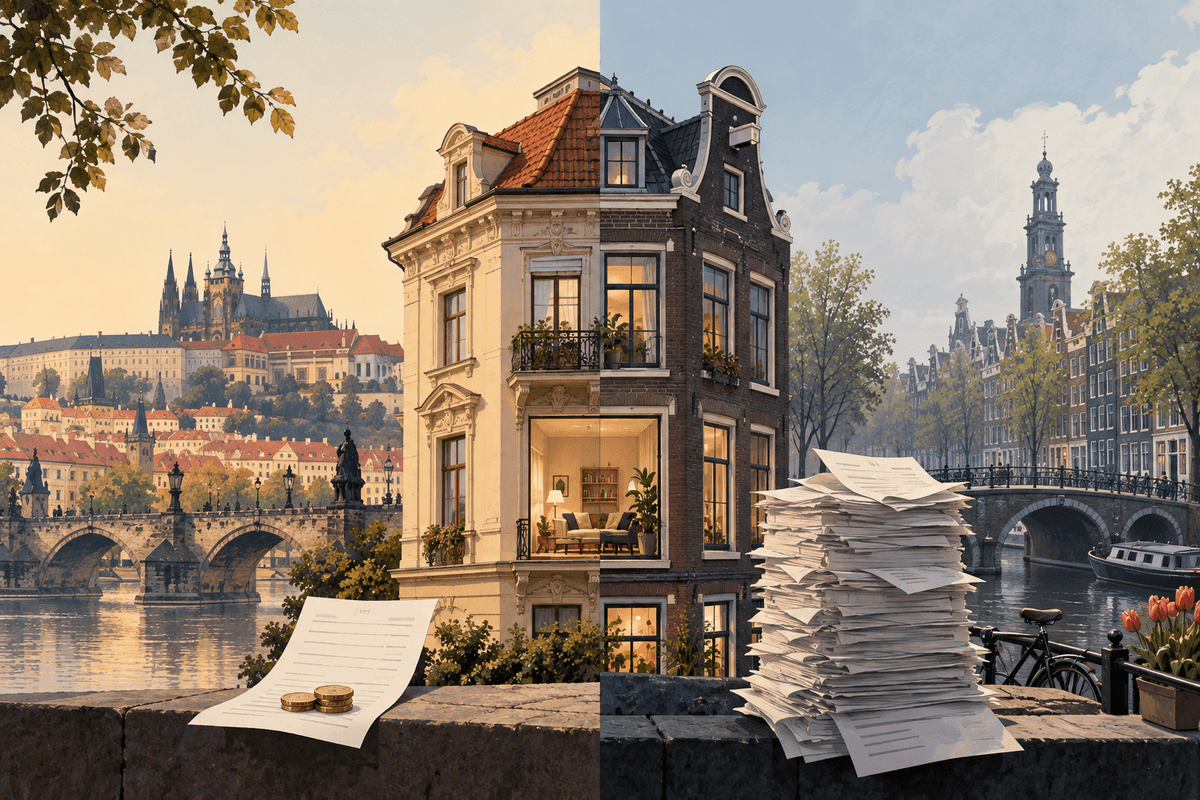
Za investiční byt v Praze platíte na dani 3 000 korun ročně. V Nizozemsku by vás stejný byt stál 200 tisíc
Alena Schillerová chce zdanit majitele více bytů. Srovnání s Británií, Irskem, Francií a Nizozemskem ukazuje, že Česko je pro investory do nemovitostí daňový ráj. A jak moc, to překvapí i zkušené pronajímatele.
Buffett své ženě zakázal držet akcie Berkshire. Její portfolio letos poráží jeho firmu o 10 procentních bodů
Warren Buffett v 96 letech dokončil předání Berkshire Hathaway. Recept, který nechal v závěti své ženě, přitom letos jeho vlastní firmu poráží o víc než deset procentních bodů. A zvládne ho každý, kdo umí koupit jeden fond.

Bez závěti čeká rodina na akcie zemřelého 3 až 6 měsíců, u zahraničních brokerů i rok
Když manžel či manželka zemře bez závěti, brokerský účet ani akcie se nepřevedou hned - notář musí zjistit dědice, nechat udělat soupis majetku a počkat na pravomocné usnesení soudu. U jednoduchých případů to trvá tři až šest měsíců, se zahraničním brokerem i rok. Pojistka s určenou obmyšlenou osobou naproti tomu dědické řízení obchází úplně.

Ani Charlie Munger nebyl neomylný. Jeho fond ztratil v sedmdesátých letech přes polovinu hodnoty.
Charlie Munger proslul větou o železném pravidlu života: každý s něčím zápasí. Zažil to i s vlastními penězi. Jeho fond ztratil během ropné krize astronomických 53 %. I tak z toho slavný investor dokázal vyjít jako vítěz.
Dítě, kterému začnete investovat v 10, může mít v důchodu skoro třikrát víc než ten, kdo začne v 25
Naprostá většina rodičů považuje investování za zásadní dovednost pro budoucnost svých dětí. V praxi jim ale často chybí čas, jistota nebo návod, jak s tím vlastně začít.
Rodičovský příspěvek 300 000 korun investovaný do akcií může do 18 let narůst na 1 milion korun
Rodina, která by 300 000 korun z rodičovského příspěvku místo útraty postupně vkládala do akciového indexu, by za 18 let při průměrné míře růstu trhu dosáhla na 1 až 1,35 milionu korun. Na spořicím účtu se stejnou částkou stačí i při dnešních sazbách kolem 4 % narůst jen na 545 000 korun. Rozdíl přes 800 000 korun odpovídá patnáctinásobku průměrné hrubé mzdy v Česku.

Warren Buffett koupil první akcii v 11 letech za 114,75 dolaru, se ziskem 5 dolarů ji prodal a pak toho litoval
V březnu 1942 vsadil jedenáctiletý Warren Buffett celé své úspory, 114,75 dolaru, na tři akcie Cities Service. Cena krátce spadla o třetinu, pak se vrátila a Buffett prodal se ziskem pouhých 5 dolarů, jen aby viděl akcii později vyrůst na pětinásobek. Příběh dodnes ukazuje, proč trpělivost a časný start předčí snahu trefit správný okamžik nákupu a prodeje.
5,7 milionu. Tolik stojí důchod, ve kterém nemusíte slevovat
Průměrná mzda je skoro 52 tisíc, průměrný důchod necelých 22 tisíc. Ta mezera má konkrétní cenu v korunách a překvapivě nevychází děsivě. Pokud tedy nezačnete pozdě.
Zakladatel vesmírné firmy Voyager doporučil mladým lidem žádat o podíl místo zvýšení platu
Zakladatel vesmírné firmy Voyager se stal milionářem v 27 letech a jeho recept zní lákavě, statistiky o zaměstnaneckých akciích ale vyprávějí jiný příběh.

Uklízeč naspořil téměř 200 milionů korun díky skromnosti a pravidelnému nákupu akcií
Podle nedávného průzkumu neměla až třetina milionářů nikdy v životě nadprůměrný plat. Rozdíl mezi nimi a ostatními totiž není ve výplatě, ale v tom, co s ní každý měsíc udělají.