Dítě, kterému začnete investovat v 10, může mít v důchodu skoro třikrát víc než ten, kdo začne v 25
Naprostá většina rodičů považuje investování za zásadní dovednost pro budoucnost svých dětí. V praxi jim ale často chybí čas, jistota nebo návod, jak s tím vlastně začít.

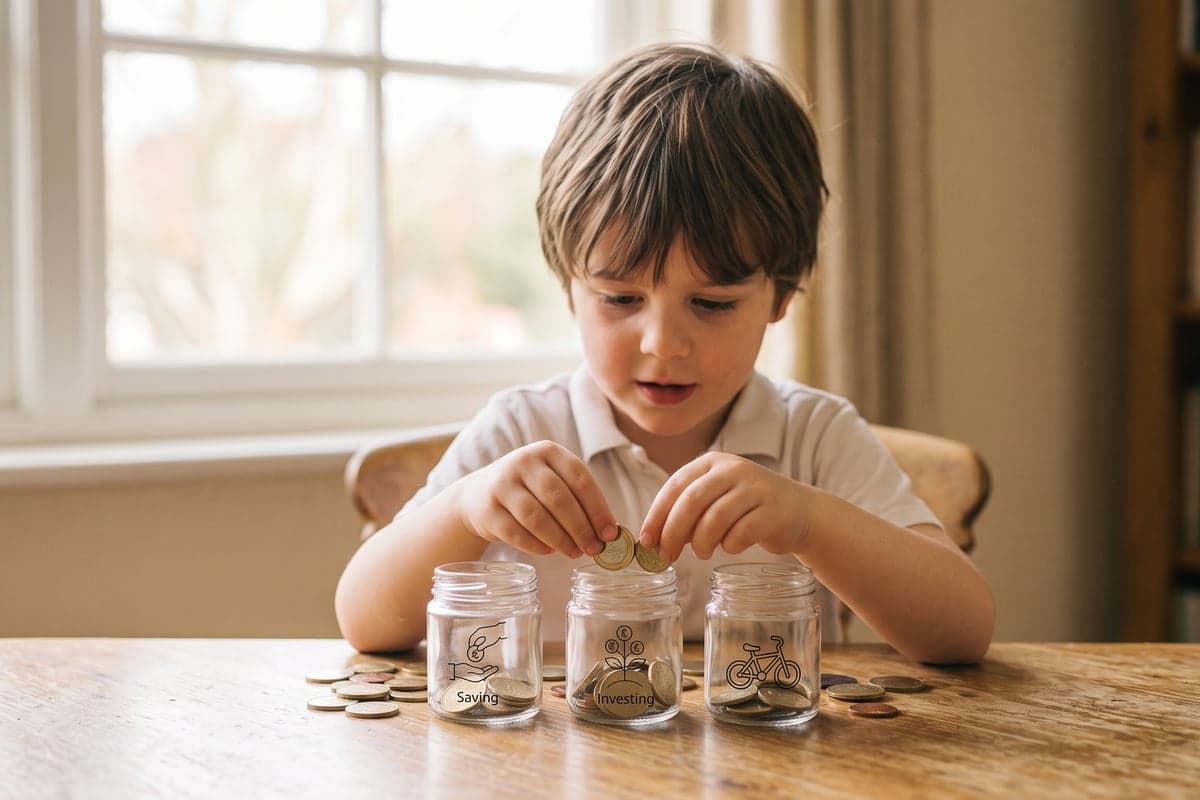
Foto: Gemini
Klíčové body
- 53 % rodičů a prarodičů dítěti nikdy nezaložilo žádný investiční účet, ukazuje průzkum Wealth Enhancement.
- Podle Cambridgeské studie z roku 2013 se základní vztah k penězům formuje u dětí zhruba do sedmi let věku.
- Kdo spoří 100 korun měsíčně od deseti let při 7 % ročně, ve třiceti dosáhne stejné částky jako pozdější dvojnásobný vklad.
Investování dětem vysvětlit umí skoro každý rodič. Problém nastává ve chvíli, kdy má tu teorii převést do praxe - založit účet, dát dítěti reálné peníze do rukou a nechat ho, aby s nimi něco udělalo. A právě tady většina rodin zůstává stát.
Kde se dobrý úmysl ztrácí
Sedmdesát procent amerických teenagerů se podle letošního průzkumu Charlese Schwaba o investování zajímá velmi nebo extrémně. Rodiče jsou na tom podobně - 73 % z nich považuje za velmi důležité, aby se jejich děti investování naučily. Na papíře jde o naprostou shodu zájmů mezi generacemi.
Realita je však jinde. Podle průzkumu společnosti Wealth Enhancement mezi rodiči a prarodiči 53 % z nich svému dítěti nikdy nezaložilo žádný investiční účet. Víc než polovina lidí, kteří investování považují za důležité, pro něj samo nikdy neudělala první praktický krok.
Peníze dnes působí, jako by přicházely okamžitě - jedním kliknutím v aplikaci.
Chloé Briel, certifikovaná finanční plánovačka, Wealth Enhancement
Podle Briel je právě tahle bezhotovostní rychlost jedním z důvodů, proč je pro rodiče těžší dětem nastavit jasné finanční hranice. Když peníze mizí v telefonu a ne v peněžence, chybí ten fyzický pocit, že něco skutečně stojí.
Zajímavé je, že samotné děti o roli rodičů nepochybují. Podle stejného průzkumu Schwabu 56 % teenagerů řadí rodiče na první místo mezi zdroji, kterým při investování nejvíc věří - před finančními poradci, internetem i kamarády. Zhruba čtvrtina by dokonce chtěla, aby se rodiče do jejich investičního rozhodování zapojovali aktivně, ne jen formálně. Důvěra tedy na dětské straně stolu čeká. Otázka je, jestli si pro ni rodiče na druhé straně stolu najdou čas.
Proč je věk sedm let klíčový
Kdy vlastně začít? Podle rozsáhlého přehledu studií, který v roce 2013 sestavili psychologové David Whitebread a Sue Bingham z Cambridgeské univerzity, si děti základní vztah k penězům - schopnost plánovat dopředu, odkládat uspokojení, rozeznat jejich hodnotu - vytvářejí zhruba do sedmi let věku. Jak popisuje Forbes, po tomto věku už je změna zafixovaných návyků výrazně náročnější.
To ale neznamená, že s investováním je pozdě už ve dvanácti. James McManus, lektor finanční gramotnosti ze vzdělávací platformy Prisma, to shrnuje jednoduše:
Stačí začít brzy a udělat si z toho návyk.
James McManus, lektor finanční gramotnosti, Prisma
Podle McManuse je ideální moment ten, kdy se dítě samo začne ptát na peníze - a pokud se nezeptá samo, nejpozději kolem jedenáctého nebo dvanáctého roku.
Kapesné jako první burza
Než dítě dostane první akcii, potřebuje pochopit, co znamená mít vlastní peníze a rozhodovat o nich. K tomu slouží kapesné - a většina rodin ho skutečně dává. Podle stejného průzkumu Wealth Enhancement přispívá pravidelnou částkou 63 % rodičů a prarodičů, nejčastěji od osmi let věku dítěte.
Konkrétní částka není to hlavní. Důležité je, co se s ní dítě naučí dělat. Nejtěžší lekcí je totiž podle 56 % respondentů odolávání impulzivním nákupům. Kapesné je jedna z mála situací, kde si dítě může tuhle lekci vyzkoušet nanečisto - bez rizika, že se zadluží.
Briel v této souvislosti doporučuje kapesné spojovat s konkrétním záměrem, ne ho jen mechanicky vyplácet. Má sloužit ke spoření na vysněnou věc? K rozvoji pocitu vlastnictví nad svými penězi? Nebo prostě jako první zkušenost s tím, že rozhodnutí mají důsledky? Odpověď podle ní ovlivňuje, jak k penězům dítě přistupuje o deset let později.
Podobně funguje i každá menší dětská "podnikatelská" zkušenost - stánek s limonádou, prodej vlastnoručně vyrobených věcí, brigáda o víkendu. Lektor James McManus z Prisma v této souvislosti radí rodičům spočítat s dítětem, kolik si vlastně vydělalo na hodinu, a při dalším nákupu drahé věci ho nechat spočítat cenu na počet hodin práce, které by ji stály. Abstraktní číslo se tak změní na konkrétní zkušenost, se kterou dítě umí pracovat.
Složené úročení mluví jasněji než přednáška
Jakmile dítě zvládne základní práci s vlastními penězi, přichází čas na pojem, který se dá vysvětlit i bez grafů a procent: čím dřív peníze pracují, tím míň jich stačí vložit. Kdyby dítě odkládalo 500 korun měsíčně od svých deseti let až do důchodu v 65 letech při průměrném zhodnocení akciového trhu kolem 7 % ročně, naspořilo by zhruba 3,9 milionu korun. Se stejnou měsíční částkou, ale se startem až ve 25 letech, by ve stejném věku mělo jen asi 1,3 milionu - přestože by ukládalo "jen" o patnáct let kratší dobu. Těch patnáct let navíc totiž dělá téměř trojnásobný rozdíl ve výsledné částce. Čas tu prostě dělá víc práce než velikost vkladu.
Data z praxe tuhle logiku potvrzují. Podle zprávy investiční aplikace Acorns, zaměřené na finanční návyky generace Alfa, 59 % rodičů, jejichž dítě už má spořicí nebo investiční účet, u něj pozorovalo zlepšení v přístupu k penězům - ať šlo o promyšlenější výdaje, nebo jen menší chuť kupovat věci impulzivně. Zpráva navíc upozorňuje, že tento posun je nejvýraznější právě u nejmladších dětí ve věku šesti až devíti let - tedy přesně v období, kdy se podle Cambridgeské studie návyky ještě dají nejsnáz formovat.
Samotné teenagery motivuje k investování hlavně vidina vlastních peněz. Podle Schwabova průzkumu je pro 45 % z nich hlavním důvodem prostě mít víc peněz, pro 34 % zaplatit si vysokou školu a pro 33 % pochopit, jak peníze a investice vůbec fungují. Zvědavost tu tedy není problém - chybí jí jen praktický prostor, kde by se mohla projevit.
Návyk, ne jednorázový dárek
Nejčastější chybou tak možná není to, že by rodiče dětem investování vysvětlovali špatně. Je to spíš to, že ho odkládají na chvíli, která nikdy nepřijde - až bude dítě starší, až bude víc peněz navíc, až se to rodiče sami naučí lépe. Rozdíl mezi rodinou, která o investování jen mluví, a tou, která ho dítěti skutečně dovolí zažít na vlastní kůži, je čitelný dlouho předtím, než dotyčný podá první daňové přiznání.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.