#sporeni
Dítě, kterému začnete investovat v 10, může mít v důchodu skoro třikrát víc než ten, kdo začne v 25
Naprostá většina rodičů považuje investování za zásadní dovednost pro budoucnost svých dětí. V praxi jim ale často chybí čas, jistota nebo návod, jak s tím vlastně začít.
Rodičovský příspěvek 300 000 korun investovaný do akcií může do 18 let narůst na 1 milion korun
Rodina, která by 300 000 korun z rodičovského příspěvku místo útraty postupně vkládala do akciového indexu, by za 18 let při průměrné míře růstu trhu dosáhla na 1 až 1,35 milionu korun. Na spořicím účtu se stejnou částkou stačí i při dnešních sazbách kolem 4 % narůst jen na 545 000 korun. Rozdíl přes 800 000 korun odpovídá patnáctinásobku průměrné hrubé mzdy v Česku.
Výchova dítěte dnes stojí přes 4 miliony korun. Benjamin Graham by doporučil hlavně dostatečnou rezervu
Výchova dítěte dnes v Česku vyjde na 4 miliony korun a mzdy i inflace se chovají nevyzpytatelně. Legendární investor Benjamin Graham by mladým rodičům neradil počítat s ideálním scénářem, ale postavit rozpočet na bezpečnostním polštáři - přesně jako u nákupu akcií pod jejich vnitřní hodnotou.
Investice 2 000 Kč měsíčně od narození dítěte při 5,9 % ročně násobně předčí spořicí účet
Rodič, který začne dítěti odkládat 2 000 Kč měsíčně hned po porodu, může za 18 let naspořit statisíce korun navíc oproti klasickému dětskému spořicímu účtu. Rozdíl dělá složené úročení a delší časový horizont, ale i daně, přístup dítěte k penězům v plnoletosti a riziko, že je neutratí podle představ rodičů.
Předčasný výběr z penzijka znamená ztrátu až desítek tisíc na státních příspěvcích a daních
Kdo ukončí penzijní spoření dřív než v 60 letech, nevybírá jen naspořené peníze. Vrací státní příspěvky, dodaňuje příspěvky zaměstnavatele i výnosy a musí zpětně zdanit daňové odpočty za posledních deset let. V modelovém příkladu jde o rozdíl v řádu desítek tisíc korun oproti řádnému čerpání.
Výpočet nutné investice pro naspoření 10 milionů korun do věku 65 let
Matematika složeného úročení ukazuje, že cíl 10 milionů Kč v 65 letech vyžaduje zásadně jinou měsíční částku podle toho, kdy se se spořením začne. Rozdíl mezi startem ve 25 a 45 letech není o desítky procent, ale řádový.
Bohatství se buduje disciplínou a vyhýbáním se chybám, ne geniálními tahy, tvrdil Charlie Munger
Warren Buffett se stal miliardářem až v 56 letech, milionářem přitom byl už od třiceti. Charlie Munger, jeho dlouholetý parťák z Berkshire Hathaway, nabízí konkrétní návod, proč padesátka není konec, ale spíš začátek nejdůležitější fáze investování.
Stavební spoření 2026: 5 věcí, které si ověřte předem
Stavební spoření zůstává konzervativním nástrojem s garancí státu, ale od reformy 2024 vypadá jinak než dřív. Než se podepíše nová smlouva nebo obnoví stará, má smysl projít pět parametrů, které rozhodují o tom, kolik peníze skutečně vynese a co hrozí při předčasném zrušení.
Jak 2 000 Kč měsíčně naroste na 4,5 milionu díky složenému úročení?
Citát o osmém divu světa Einstein nejspíš nikdy neřekl, princip za ním ale reálně funguje. Na příkladu pravidelné investice 2 000 Kč měsíčně po 10, 20 a 30 letech je vidět, proč čas rozhoduje víc než výše vkladu a proč se odklad začátku prodraží.

Před založením nového spořícího účtu je potřeba ohlídat podmínky úroků
Banky lákají na úroky přes 4 %, které ale často platí jen pár měsíců nebo jen do určitého limitu vkladu. Než čtenář přesune úspory k nové bance, měl by projít pět konkrétních bodů, které rozhodnou o skutečném výnosu i bezpečí peněz.

Desetitisícová úspora měsíčně. Nedosažitelný sen, nebo otázka pár rozhodnutí?
Průměrná mzda v Česku poprvé přeskočila 50 000 Kč, medián je ale o dost níž. Jde vůbec s běžným příjmem odkládat pěticiferné částky každý měsíc?

Je vám čtyřicet a nemáte nic naspořeno? Buffett radí to nejnudnější, co existuje
Ve čtyřiceti už na pokusy a omyly čas není. Pořád je ho ale dost na to, aby za vás pracovala jediná věc, kterou Warren Buffett doporučuje běžným lidem celý život.

Dvacet minut a jeden list papíru. Bez nich se rodina k vašim investicím nemusí dostat
Stát vede centrální evidenci účtů. Účty u brokerů v ní nejsou a rodina se do ní stejně podívat nesmí. U penzijka to přitom řeší jediný řádek ve smlouvě.
DIP dokázal spolehlivě nahradit kontroverzní finanční produkty, které se tváří jako spoření
Slovo 'spoření' v názvu produktu ještě neznamená nízké riziko ani vysokou likviditu. Investiční a kapitálové životní pojištění, drahé stavební spoření i strukturované produkty skrývají poplatky a vázací lhůty, které marketing raději nezmiňuje. Poznat je lze jen podle smluvních podmínek, ne podle obalu.
Výplata přišla, za tři dny je pryč. Jak přestat žít od výplaty k výplatě?
Téměř třetina Čechů nemá naspořeno ani tolik, kolik vydělá za měsíc. A přitom průměrná mzda v roce 2025 přesáhla 49 tisíc korun hrubého. Problém není příjem - problém je systém.
Inflace ukrojila Čechům třetinu kupní síly. A přiměla je investovat způsobem, jaký tu za třicet let nebyl
Česká republika prošla mezi lety 2022 a 2023 největší inflační vlnou od vzniku samostatného státu. Průměrná roční inflace dosáhla v roce 2022 hodnoty 15,1 % a kumulativně za dvě léta zdražily ceny o více než 27 %. Jenže inflace neudělala jen to, co se od ní čeká. Vedle znehodnocených úspor a nižší kupní síly změnila i finanční chování celé generace. A některé z těch změn jsou překvapivě trvalé.
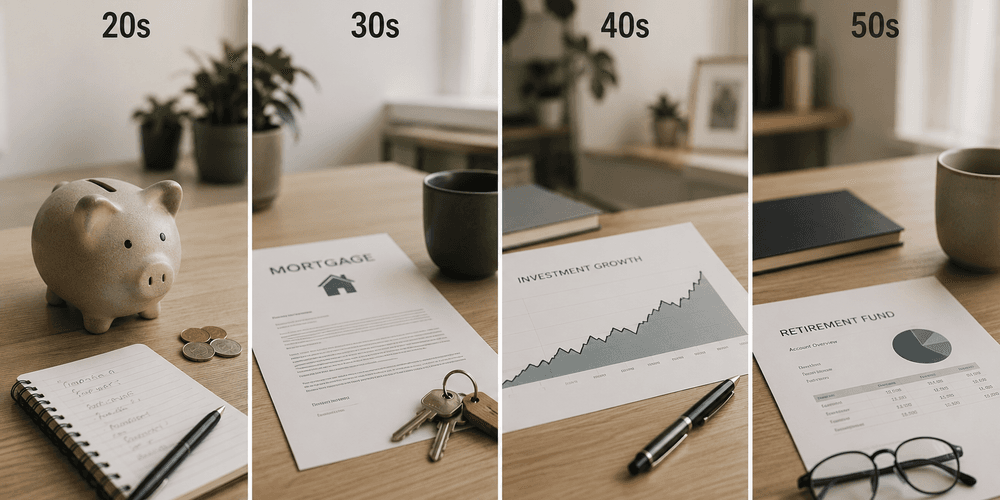
Finanční chyby podle věku: každé desetiletí má svou a každá bolí jinak.
Peníze nefungují stejně ve dvaceti a ve čtyřiceti. Jinak se počítá čas, jinak vás chyba zasáhne a jinak vypadá správný tah. Průzkum finanční gramotnosti Ministerstva financí ČR z roku 2025 ukázal, že pouze 39 % Čechů má stanovený finanční cíl a ti, kteří ho mají, nejčastěji řeší splácení hypotéky. To není špatně, ale je to jen část obrazu. Co udělat, co neopakovat a proč na pořadí záleží víc, než si myslíte - to je přesně to, o čem tenhle článek je.
Stát vám v důchodu nahradí jen 55 % platu. Zbývajících 45 % musíte vyřešit sami a čas hraje víc než výše vkladu
Průměrný český důchod dnes dělá 21 175 Kč měsíčně. Průměrná mzda je skoro 50 tisíc. Mezera mezi těmito dvěma čísly, téměř 17 tisíc korun každý měsíc, není chyba ve výpočtu. Je to záměr systému, který se málokdo obtěžuje vysvětlit. Stát od roku 2024 výrazně zlepšil podmínky pro soukromé spoření, ale většina lidí to stále buď ignoruje, nebo dělá špatně. Tady je přehled, co funguje a proč záleží hlavně na tom, kdy začnete.
Káva za 80 korun vás nezruinuje. Co skutečně ničí finance lidí?
Teorie latte faktoru, koncept, který zpopularizoval finanční poradce David Bach, tvrdí, že každodenní káva za 90 korun vás v součtu stojí statisíce. Je na tom kousek pravdy. Ale lidé, kteří skutečně žijí v dluzích nebo nemají naspořeno na důchod, se tam nedostali kvůli kávě - dostali se tam kvůli výdajům, které jsou desetkrát větší a přitom téměř neviditelné.
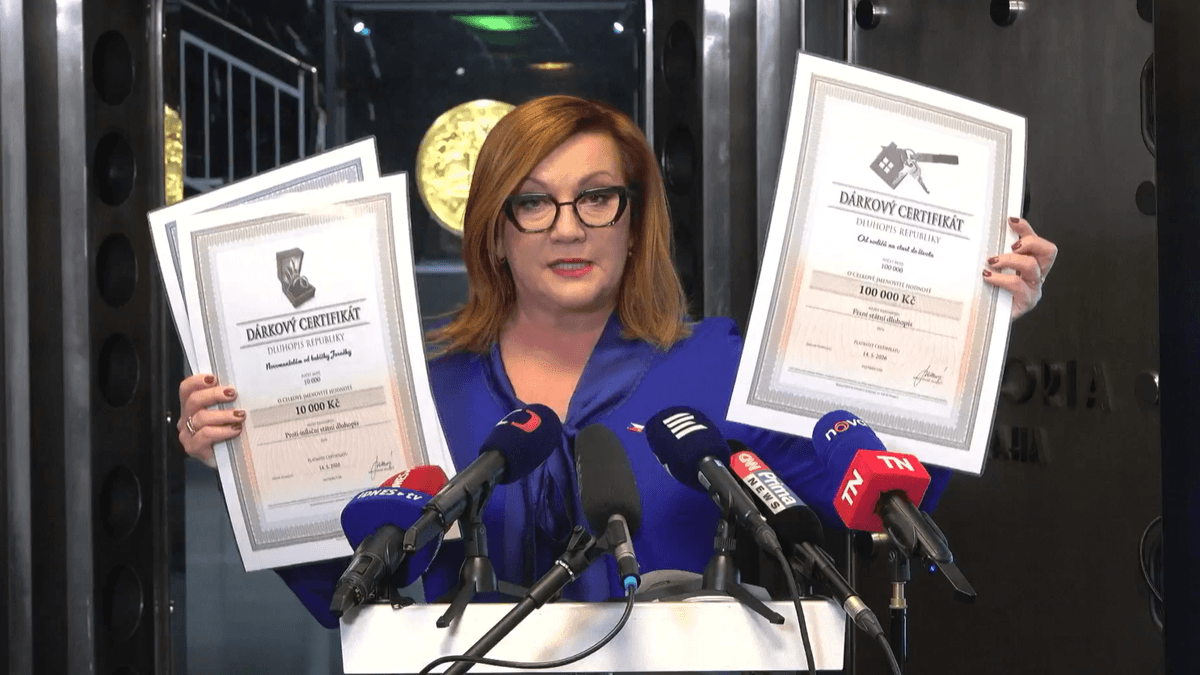
Vláda znovu nabízí občanům státní dluhopisy. Jsou lepší než spořící účty?
Ministerstvo financí po 5 letech obnovilo prodej státních dluhopisů pro drobné investory. V nabídce jsou 3 typy s různými výnosy.
„První milion je nejtěžší. Pak můžete trochu polevit." Slavná Mungerova rada, kterou většina českých investorů ignoruje
Charlie Munger byl pravou rukou Warrena Buffetta a jednou z legend investování. Jeho nejslavnější rada o budování bohatství zní brutálně jednoduše - a brutálně přesně.