Kam teď investovat 500 tisíc Kč na pět let? Dluhopis Republiky v přímém srovnání poráží spořící účet
Banky v listopadu 2026 lákají na spořicí účty se sazbou přes 4 %. Jakmile ale stát strhne 15 % daň a inflace ukrojí své, obrací se pořadí: státní dluhopis vyhrává nad účtem a ETF na světový index nabízí nejvíc i nejmíň zároveň.

Foto: Canva
Klíčové body článku
- Fixní Dluhopis Republiky nabízí výnos 4,544 % ročně a je osvobozen od daně z příjmů.
- Spořicí účet Trinity Bank s úrokem 4,28 % zdaněným 15 % daní dává čistých 616 560 Kč po pěti letech, dluhopis 624 404 Kč.
- ETF na MSCI World dosahovalo od roku 1986 průměrně 10 % ročně, ale mezi lety 2007 a 2009 ztratilo 57,82 %.
Spořicí účet 5,2 % má po 15% dani 4,42 %, Dluhopis Republiky bez daně 4,544 %
Kdo má půl milionu korun a nechce o ně přijít, vidí v listopadu 2026 lákavou nabídku. Trinity Bank platí na spořicím účtu 4,28 % ročně do 500 000 korun (nad touto hranicí 3,30 %, sazba garantovaná do 31. 3. 2027), Creditas 4,25 %, mBank 4,21 % do 250 000 korun. Česká spořitelna nabízí až 5,20 %, ale jen do 400 000 korun a jen klientům, kteří v programu Level Up nasbírají 18 bodů. Slovenská Penta Bank úročí korunový účet 4,01 % a daň z úroku nestrhává.
Všechny tyto sazby stojí na úrocích České národní banky, která 5. listopadu 2026 zvýšila dvoutýdenní repo sazbu na 4,00 % s platností od 6. listopadu.
Háček je v dani. Úrok ze spořicího účtu je příjem z kapitálového majetku podle § 8 zákona o daních z příjmů a banka z něj podle § 36 strhne 15 % srážkovou daň ještě před připsáním. Ze 4,28 % tak klientovi zůstane 3,64 %, z 5,20 % 4,42 %. U Penta Bank se daň nestrhne, protože podle česko-slovenské smlouvy o zamezení dvojímu zdanění má právo úrok zdanit Česko. Klient ho tedy musí sám uvést v daňovém přiznání a čistých mu zůstane 3,41 %. „Bez daně" tu znamená jen „bez srážky".
Proti tomu stojí fixní Dluhopis Republiky s výnosem do splatnosti 4,544 % ročně, který je podle Ministerstva financí od daně z příjmů osvobozený. Ještě před započtením inflace se tak pořadí obrací: nejvyšší nabídka na trhu (5,20 %) klesá po dani pod dluhopis a nejlepší bezpodmínečná sazba (4,28 %) zůstává o skoro celý procentní bod za ním.
Fixní Dluhopis Republiky: 4,544 % ročně jen při držení celých pět let
Dluhopis Republiky funguje jednoduše: občan půjčí státu od 1 000 korun, bez poplatku, přes portál dluhopisy.gov.cz. Fixní varianta běží pět let, podle tiskové zprávy Ministerstva financí ze 14. května 2026 od 15. července 2026 do 15. července 2031. Kupon roste každý rok od 3,50 % až na 6,50 % v pátém roce, výnos se jednou ročně připisuje a znovu úročí. Průměr za celých pět let dává zmíněných 4,544 %.
Z toho plyne dvojí poučení. Dluhopis držený do splatnosti nominálně nikdy neztratí: stát vrátí jistinu plus připsané výnosy, bez ohledu na to, co se mezitím děje na trzích. Kdo ale peníze potřebuje dřív, může požádat o předčasné splacení jednou ročně bez sankce, dostane však jen nižší kupony z prvních let, ne průměrných 4,544 %.
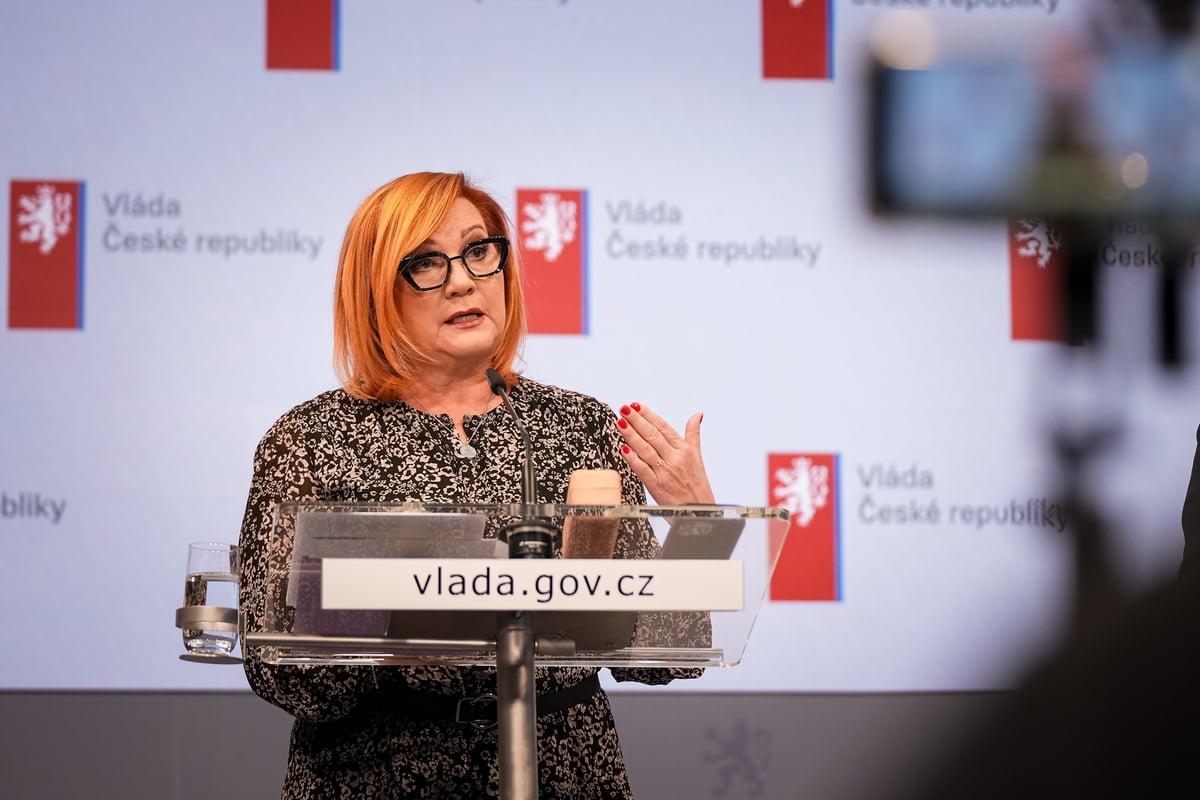
Pro stát je výhodné, když část jeho dluhů drží domácnosti, protože to posiluje jeho pozici a stabilitu na finančních trzích. Je to výhodné i pro občany, kteří získají bezpečný a atraktivní způsob zhodnocení úspor.
Alena Schillerová, ministryně financí (tisková zpráva Ministerstva financí, 14. 5. 2026)
Poctivě dodejme: první úpis fixního dluhopisu skončil 28. června 2026, druhé kolo do 4. října nabízelo jen Flexi Bond. Třetí, „vánoční" úpis plánuje ministerstvo na začátek prosince 2026 a jeho výnos ještě nezveřejnilo. Bude se odvíjet od repo sazby 4 %, takže propočet níže počítá s podmínkami letní emise.
ETF na MSCI World: průměr kolem 10 % ročně, ale propad 57,8 % v letech 2007-2009
Třetí cesta vede na burzu. ETF na index MSCI World kupuje za jeden nákup podíl ve více než 1 400 firmách z 23 vyspělých zemí, od Applu přes Nestlé po Toyotu. Index od roku 1986 vydělával v průměru zhruba 10 % ročně a za pět let do 4. listopadu 2026 10,6 % ročně.
Daňově má ETF oproti účtu výhodu: zisk z prodeje cenných papírů držených déle než tři roky je podle § 4 odst. 1 písm. x zákona o daních z příjmů osvobozený od daně (od roku 2025 s limitem 40 milionů korun ročně). Na pětiletém horizontu tedy investor daň neplatí.
Cenou za vyšší průměr je rozptyl. Mezi říjnem 2007 a březnem 2009 ztratil MSCI World 57,82 % a na původní hodnotu se vracel přes pět let. Kdo nakoupil na jaře 2004 a prodával na jaře 2009, skončil i po pěti letech ve ztrátě. Právě to je „nejhorší pětiletka": na pěti letech akcie mohou prohrát se spořicím účtem, i když na dvaceti letech dosud vždy vyhrály. K tomu přistupuje kurz koruny k dolaru, který výsledek v korunách posune nahoru nebo dolů a dopředu se spočítat nedá.
Tabulka: 500 000 Kč po pěti letech nominálně, po dani a po inflaci 2,4 % i 3,2 %
Reálný výnos je to, co zbude po dani a po inflaci: o kolik víc si za peníze za pět let skutečně koupíte. Podle předběžných dat ČSÚ zveřejněných 4. listopadu 2026 rostly ceny v říjnu meziročně o 2,4 %, ČNB ve své podzimní prognóze z 5. listopadu čeká na rok 2027 inflaci 3,2 %.
Vstup | Hodnota | Zdroj a datum |
|---|---|---|
Spořicí účet Trinity Bank | 4,28 % p. a. do 500 000 Kč | ceník banky, 27. 10. 2026 |
Srážková daň z úroku | 15 % | § 36 zákona č. 586/1992 Sb. |
Fixní Dluhopis Republiky | 4,544 % p. a., bez daně | MF ČR, 14. 5. 2026 |
MSCI World, průměrný scénář | 10 % p. a., bez daně po 3 letech | index od roku 1986 |
MSCI World, nejhorší scénář | −4 % p. a. | pětileté okno 2004-2009 |
Inflace | 2,4 % (říjen 2026), 3,2 % (prognóza 2027) | ČSÚ 4. 11. 2026, ČNB 5. 11. 2026 |
500 000 Kč za 5 let | Nominálně | Po dani | Reálně při inflaci 2,4 % | Reálně při 3,2 % |
|---|---|---|---|---|
Spořicí účet 4,28 % | 616 560 Kč | 597 813 Kč | 530 964 Kč | 510 701 Kč |
Dluhopis Republiky 4,544 % | 624 404 Kč | 624 404 Kč | 554 582 Kč | 533 417 Kč |
ETF MSCI World, průměr 10 % | 805 255 Kč | 805 255 Kč | 715 210 Kč | 686 010 Kč |
ETF MSCI World, nejhorší −4 % | 407 686 Kč | 407 686 Kč | 362 098 Kč | 348 319 Kč |
Stát si ze spořicího účtu vezme za pět let 18 747 korun, u dluhopisu nic. Dluhopis tak vyhrává nad účtem o 26 591 korun, inflace 2,4 % pak z obou ukrojí přes 60 tisíc korun kupní síly. ETF v průměru vede o 180 tisíc, v nejhorším scénáři prodělá 92 tisíc.
A kdyby se opakovala inflace z let 2021 až 2025 (3,8, 15,1, 10,7, 2,4 a 2,5 %, průměr 6,8 % ročně podle ČSÚ), reálně by účet skončil na 430 647 Kč, dluhopis na 449 802 Kč a ETF v průměrném scénáři na 580 082 Kč. Jen akcie by tehdy kupní sílu uhájily.
Půl na půl: 250 000 Kč na účtu a 250 000 Kč v ETF končí v nejhorším scénáři na 502 750 Kč
Kdo nechce sázet jen na jednu cestu, může půl milionu rozdělit. Polovina na účtu (3,64 % čistého po dani) a polovina v ETF na MSCI World dává v průměrném akciovém scénáři 701 534 Kč. V nejhorším scénáři skončí kombinace na 502 750 Kč, tedy nominálně na nule, zatímco samotné ETF by bylo na 407 686 Kč a samotný účet na 597 813 Kč. Účet tu funguje jako polštář, který ztrátu akcií vykryje.
Konečnou hodnotu říjnové inflace zveřejní ČSÚ 10. listopadu 2026 a pro rok 2027 počítá ČNB s inflací 3,2 %, tedy vyšší, než kolik dnes zbude ze spořicího účtu po dani a inflaci.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.