#hypotéky
Srovnání bytu na hypotéku a akcií: konzervativní propočet na 20 let ukazuje burzu jako vítěze
Model srovnává byt za 8,6 milionu Kč s hypotékou na 4,9 % a jednorázovou investici do akciového indexu ze stejné počáteční částky 2,58 milionu Kč. Čistý výnos z pronájmu klesá z hrubých 3,5 % na 2 až 4 % ročně po zdanění, opravách a neobsazenosti, zatímco akcie historicky vydělávaly 9,5 až 10,6 % ročně bez dluhu a bez správy.
Stavební spoření 2026: 5 věcí, které si ověřte předem
Stavební spoření zůstává konzervativním nástrojem s garancí státu, ale od reformy 2024 vypadá jinak než dřív. Než se podepíše nová smlouva nebo obnoví stará, má smysl projít pět parametrů, které rozhodují o tom, kolik peníze skutečně vynese a co hrozí při předčasném zrušení.

Odpočet úroků z hypotéky je praktická cesta daňové optimalizace
Odpočet úroků z hypotéky nebo stavebního spoření může snížit daň až o desítky tisíc korun ročně. V praxi ho ale řada domácností uplatní špatně, nebo na něj úplně zapomene. Šest nejčastějších chyb ukazuje, kde konkrétně lidé přicházejí o peníze a jak se tomu dá vyhnout.

Desetitisícová úspora měsíčně. Nedosažitelný sen, nebo otázka pár rozhodnutí?
Průměrná mzda v Česku poprvé přeskočila 50 000 Kč, medián je ale o dost níž. Jde vůbec s běžným příjmem odkládat pěticiferné částky každý měsíc?
Refinancování hypotéky 2026: kdy se vyplatí zaplatit pokutu za předčasné splacení?
Fixace u hypoték za 460 miliard korun letos skončí se sazbou kolem 3,3 % a domácnosti čeká skok na aktuálních 4,7 až 4,8 %. Ne vždy je ale výhodné čekat na konec fixace - někdy se vyplatí zaplatit pokutu za předčasné splacení a přejít k jiné bance dřív. Rozhoduje jednoduchý výpočet bodu zvratu.
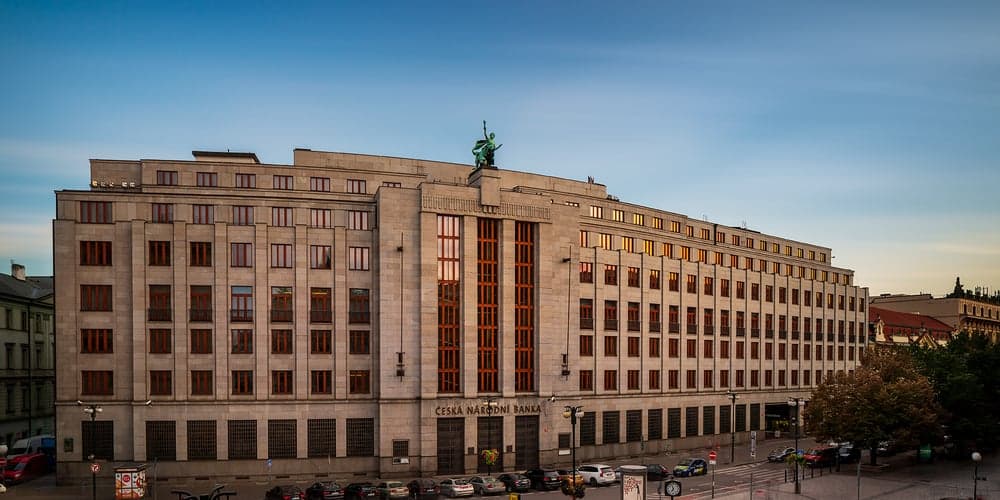
Babiš sliboval levnější hypotéky, ČNB dnes udělala právý opak
Česká národní banka poprvé za čtyři roky přituhuje s penězi - základní sazba roste na 3,75 %. Celková inflace přitom vypadá krotce. Co se tedy skrývá pod povrchem?
ČNB sazby nezmění, hypotéky přesto zdražují. Kde se stala chyba?
Průměrná sazba hypotéky vystoupala na 5,30 %, nejvýše za čtyři roky. Přitom to nejdůležitější rozhodnutí se neodehrává v pražské Senovážné ulici, ale na mezibankovním trhu v Evropě.

Michl říká, že zdrtí ekonomiku. Babiš chce levné hypotéky. Oba mají problém s tím, kdo za co může.
Spor mezi Andrejem Babišem a guvernérem ČNB Alešem Michlem není jen politická šarvátka před volbami. Je to střet dvou pohledů na to, k čemu vlastně centrální banka slouží a jeden z nich je nebezpečně naivní.