Byt z roku 2016 zdražil na 2,4násobek, akcie vynesly 3,5násobek. Bohatší je přesto majitel bytu
Kdo dal v roce 2016 tři miliony do indexu S&P 500, má dnes 11 milionů. Kdo za ně koupil byt, má 8 milionů i s nájmem. Majitel bytu ale většinou tři miliony neměl, měl šest set tisíc a hypotéku za 2 %. A právě ta rozhodla.

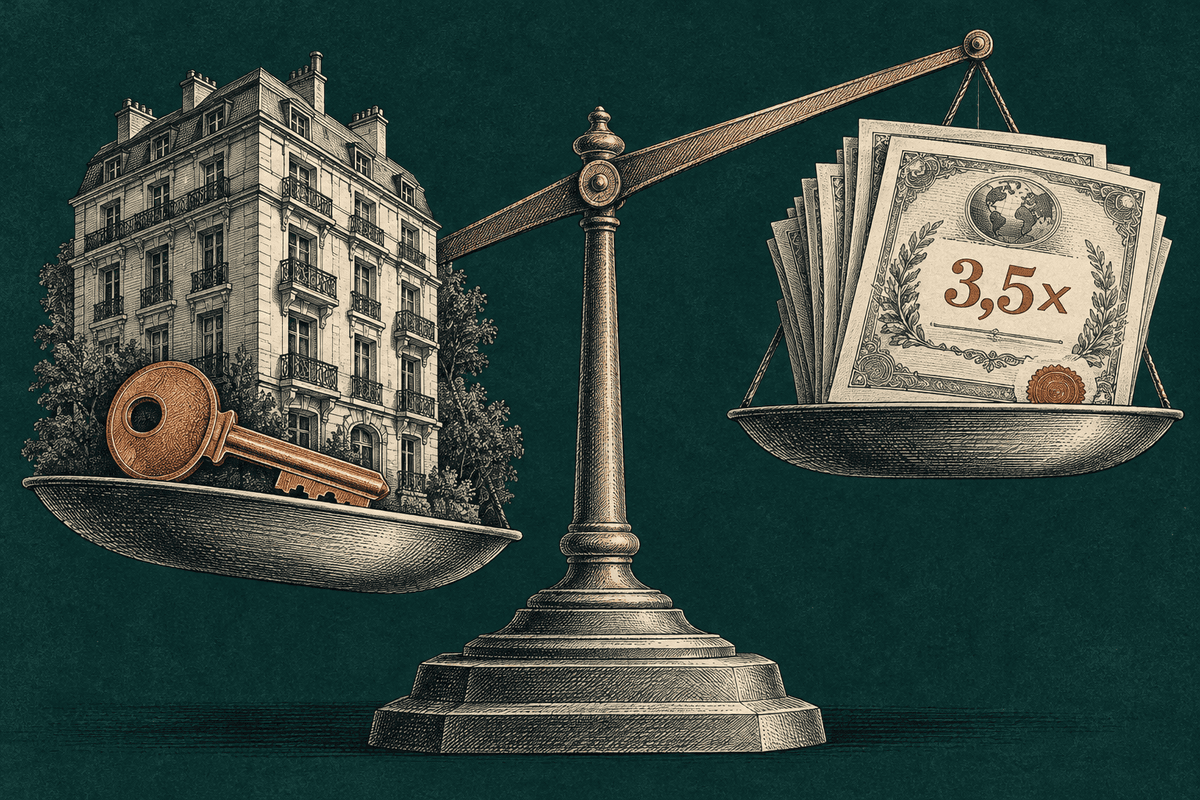
Foto: ChatGPT
Klíčové body článku
- Byt koupený v roce 2016 za 3 miliony korun má dnes hodnotu zhruba 7,3 milionu korun.
- Investice do indexu S&P 500 by za stejných deset let proměnila 3,15 milionu korun na 11 milionů korun.
- Majitel bytu na hypotéku zhodnotil vloženou korunu 5,5krát díky úvěru s tehdejší sazbou kolem 2 % ročně.
Spor mezi bytem a akciemi je v Česku věčný a obvykle končí u pocitů. Byt je vidět, akcie ne. Byt "nemůže spadnout na nulu", akcie ano. Zkusme místo pocitů čísla za posledních deset let, kdy obě strany sporu zažily svoje nejlepší období.
Tři miliony v bytě proti třem milionům v indexu
Vezměme běžný starší byt, který na podzim 2016 stál 3 000 000 Kč. Podle indexu cen bytových nemovitostí Českého statistického úřadu zdražily starší byty v Česku mezi třetím čtvrtletím 2016 a druhým čtvrtletím 2026 na 2,44násobek. Z bytu za tři miliony je dnes byt za zhruba 7,3 milionu.
K tomu nájem. Počítejme s hrubým výnosem 4 % z kupní ceny ročně, s nájmem rostoucím o 5 % ročně, s náklady na fond oprav, pojištění, daň z nemovitosti a drobné opravy ve výši zhruba 1,2 % ceny ročně a s 15% daní z příjmu z pronájmu. Za deset let to dá čistý nájem přibližně 800 000 Kč. Dohromady tedy 8,1 milionu.
Nesmíme zapomenout, že v roce 2016 se při koupi ještě platila 4% daň z nabytí nemovitosti, zrušená až v roce 2020. S ní a s poplatky za převod stál byt ve skutečnosti asi 3,15 milionu. Výsledek: majitel bytu proměnil 3,15 milionu v 8,1 milionu, tedy 2,6krát.
Teď index. Fond kopírující index S&P 500 ($SPY) vynesl ve stejném období i s reinvestovanými dividendami v dolarech 4,03násobek. Koruna mezitím k dolaru posílila ze zhruba 24,1 na 20,9, což českému investorovi výnos srazilo na 3,5násobek. Z 3,15 milionu je 11 milionů. Daň z prodeje žádná, akcie držené déle než tři roky jsou v Česku od daně z příjmu osvobozené.
Stejné peníze, stejných deset let: index vyhrál o necelé tři miliony. Jenže takhle to skoro nikdo neudělal.
Jak se ze šesti set tisíc stalo pět a půl milionu
Málokdo měl v roce 2016 tři miliony v hotovosti. Typický kupec měl 20 %, tedy 600 000 Kč, a zbytek si půjčil. Hypotéky tehdy stály kolem 2 %, nejméně v historii.
"To se týká zejména úrokových sazeb z hypotečních úvěrů, které jsou skutečně mimořádně, neobvykle nízké."
Jan Frait, ředitel odboru finanční stability ČNB, ve vlogu ČNB v prosinci 2017
Spočítejme to. Úvěr 2,4 milionu na 30 let za 2 % znamená splátku zhruba 8 900 Kč měsíčně. Čistý nájem v prvních letech splátku nepokryl celou, majitel doplácel, v součtu za deset let asi 260 000 Kč. Po deseti letech zbývá dluh zhruba 1,75 milionu. Byt má hodnotu 7,3 milionu, takže majiteli po odečtení dluhu zůstává 5,55 milionu.
Vložil 600 000 Kč vlastních peněz, 150 000 Kč na daň a poplatky a 260 000 Kč doplatků, dohromady zhruba 1 milion. Z milionu udělal 5,55 milionu, tedy 5,5krát. Kdyby ten samý milion poslal do indexu, měl by dnes 3,5 milionu.
Byt tedy index porazil o dva miliony. Ne proto, že by byty rostly rychleji než akcie. Nerostly. Porazil ho proto, že banka majiteli bytu půjčila čtyřnásobek jeho peněz za 2 % ročně a nájemník většinu úroků zaplatil za něj. Akciovému investorovi nikdo čtyřnásobek za 2 % nepůjčí.
Proč se to už nedá zopakovat
Tady začíná problém pro každého, kdo chce tenhle recept použít dnes. Průměrná sazba nových hypoték byla v srpnu 2026 podle ČBA Hypomonitoru 5 %. Stejný úvěr 2,4 milionu dnes znamená splátku přes 12 900 Kč měsíčně a za deset let zaplatíte na úrocích zhruba o 700 000 Kč víc než v roce 2016.
Zároveň byty rostly v uplynulé dekádě tempem kolem 9 % ročně, výrazně rychleji než mzdy i nájmy, takže nájemní výnosy se stlačily. Byt za 7,3 milionu, který se dnes pronajímá za 20 000 Kč měsíčně, nese hrubě 3,3 % ročně. Z toho po nákladech a dani zbudou zhruba 2 %, zatímco úvěr stojí 5 %. Majitel tedy každý měsíc doplácí a sází na to, že růst cen bude pokračovat stejným tempem jako posledních deset let.
ČNB na červnovém jednání o finanční stabilitě konstatovala, že objem nových hypoték překonal rekordní rok 2021, a ponechala limit LTV na 80 %, pro mladé do 36 let na 90 %. Jinými slovy: páka funguje dál, ale je dvaapůlkrát dražší a startuje z cen, které jsou 2,4krát výš.
Co z toho plyne
Deset let zpátky byl byt na hypotéku nejlepší investice, jakou běžný Čech mohl udělat, a čísla to potvrzují. Ale důvodem nebyl byt, byla to hypotéka za 2 % v době, kdy ceny rostly o 9 % ročně. Takové nůžky se otevírají jednou za generaci.
Index za stejnou dobu bez jakékoli půjčky, bez nájemníka, bez fondu oprav a bez rizika, že se vám v jednom bytě sejde vlhká zeď a neplatič, proměnil každou korunu ve tři a půl. Kdo tehdy zvolil akcie místo bytu bez hypotéky, rozhodl se správně. Kdo zvolil byt s hypotékou, rozhodl se ještě lépe, ale hlavně proto, že mu banka dala něco, co už dnes nenabízí.
Dnes stojí stejné rozhodnutí jinak. Půjčka za 5 % proti nájmu, který po nákladech vynáší 2 %, už není investice s větrem v zádech. Je to sázka na to, že se zopakuje dekáda, která se podle všeho, co o ní víme, opakovat nemusí.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.