„První tisícovka nesmí jít do investic, ale do rezervy," říká Michala Janatová
Lepší auto, dražší byt, pak děti. A najednou vám ani ze sta tisíc nic nezbude. Michala Janatová radí, co udělat s první ušetřenou tisícovkou, jak velká má být rezerva a proč začátečníci kupují přesně to, co nemají.

Klíčové body rozhovoru
- První ušetřená tisícovka patří do rezervy, ne do investic.
- Číslu, že na investicích prodělávají jen 4 % lidí, Janatová nevěří.
- Začátečníci kupují populární akcie místo budování základu portfolia.
Minulý týden jsme psali o tom, že čtvrtina českých domácností končí měsíc na nule, zatímco podíl Čechů, kteří investují, vyskočil za dva roky ze 41 na 55 procent. Článek končil tím, že lidem bez rezervy žádná investiční aplikace nepomůže, dokud nebude z čeho odkládat. Nezávislá investiční konzultantka a členka redakční rady Warenga Michala Janatová na to navazuje z druhé strany: co dělat, když patříte do té čtvrtiny, a kde začít, když vám zbude první tisícovka.
Člověk se sto tisíci, který nic neušetří, nedokázal odolat růstu životní úrovně
Čtvrtina domácností neušetří měsíčně nic. Překvapuje tě to číslo?
Nepřekvapuje. Abych z toho ale něco vyvodila, potřebovala bych vědět něco o příjmové a výdajové skladbě domácností, které nic neušetří. Pokud nic neušetří samoživitelka nebo rodina s malými dětmi a nízkým příjmem živitele, je to logické a měli bychom se bavit spíš o tom, jak těmto domácnostem pomoct zvednout příjmy, což je trochu jiný obor. Pokud však nic neušetří single člověk s příjmem sto tisíc měsíčně, to je z pohledu finanční gramotnosti teprve problém. Takže by mě docela zajímalo, kolik z těch domácností má nadprůměrné příjmy, a na ty bych se zaměřila.
U nízkopříjmových domácností je třeba vzít v úvahu ještě jednu věc. Jakmile přestanou pracovat, propad příjmu je nezasáhne tolik, respektive téměř vůbec. O to důležitější je u nich klást důraz na rezervu.
Potkáváš lidi s nadprůměrným příjmem, kterým nic nezbyde?
Ano, ale spíš výjimečně. Většinou mě vyhledávají lidé, kteří už úspory mají a chtějí vydělané prostředky ochránit. Člověk se sto tisíci, který nic neušetří, je člověk, který nedokázal odolat růstu životní úrovně společně s růstem příjmů. Je to plíživý a postupný proces, a když se neohlídá, může se úplně vymknout. Koupíte si lepší auto, pronajmete lepší byt, chodíte do dražších restaurací, lepší dovolená a tak dále.
Velký zářez do výdajové stránky přinesou také rostoucí náklady na děti. Každý ví, že když se narodí děti, výdaje vzrostou. Málokdo si ale dokáže představit, že výdaje rostou dál s věkem dětí, a často je nenahradí ani vyšší příjmy po skončení rodičovské dovolené.
Polovina lidí, kteří neinvestují, tvrdí, že by začala, kdyby měla víc peněz. Je to pravda, nebo výmluva?
U některých to rozhodně pravda být může a ti by se měli zaměřit především na růst svých příjmů. Když opět zmíním samoživitelky, u nich věřím, že jakékoliv finance na investování lze skutečně najít velmi těžko. U velké části ale jde určitě o výmluvu. Je to nejjednodušší věc, co odpovědět a nevypadat u toho hloupě.
Je velký mýtus, že člověk může investovat, až když má hodně peněz. I když nikomu 500 korun měsíčně bohatý důchod nezajistí, dává smysl investovat i s takhle malými částkami, protože na nich se člověk nejlíp a bezbolestně všechno naučí. A když pak získá větší částku, už bude vědět, jak na to.
Ve stejném průzkumu ostatně 46 % neinvestujících uvedlo, že by začali, kdyby měli jistotu, že o peníze nepřijdou. Myslím, že v realitě je těchhle lidí víc než těch, kterým chybí peníze. Jenže jistota, že o peníze nepřijdu, zcela popírá princip investování.
Oddělený účet je jen psychologie. Ale funguje
Když někomu zbude první tisícovka, co s ní má udělat?
Ač se mi to jako investiční poradkyni neříká snadno, první tisícovka musí jít do rezervy. Tedy někam na oddělený účet, odkud mi nechodí pravidelné platby ani platby kartou.
Proč oddělený účet? Co se stane, když je rezerva na běžném?
Je to jen psychologický efekt. Když je rezerva oddělená, mám větší zábranu do ní sahat, i když jde o běžně dostupný spořicí účet. Kdo platí kartou stovky plateb měsíčně, hůř si ohlídá, že neutratí víc, než je jeho měsíční rozpočet, a hrozí, že vybudovaná rezerva se zase rozpustí v běžných výdajích.
A v neposlední řadě může mít na spořicím účtu mnohem lepší zhodnocení. Pokud mám v rezervě dlouhodobě několik set tisíc, už dává smysl hlídat, aby reálná hodnota těch peněz klesala co nejméně.
Jak velká musí být rezerva, než dává smysl cokoliv investovat?
To je hodně individuální. Zaměstnanec s pravidelným příjmem, bez rodiny a s vlastním bydlením bez hypotéky může mít rezervu výrazně nižší než podnikatel s nepravidelnými příjmy, s manželkou na mateřské a hypotékou či nájmem. V těchto mantinelech se můžeme pohybovat od 3 do 12 měsíčních nezbytných výdajů. Část rezervy může být nicméně umístěna i v produktech, které řadíme ke konzervativním investičním nástrojům, jako jsou například státní pokladniční poukázky. Tam už se trochu pohybujeme ve světě investic.
Brokeři sami uvádějí, že skoro 80 % účtů prodělává
Průzkum říká, že jen 4 % lidí na investicích prodělává. Věříš tomu?
Upřímně tomu nevěřím. Jednak lidé nechtějí přiznat, že prodělávají, a také berou v úvahu jen posledních pár let, kdy prakticky prodělat nešlo. Máme za sebou období velmi štědrých finančních trhů. Ztracené peníze ve scamech a dluhopisech zřejmě také zapomenou počítat. Už jen když vezmeme v úvahu, kolik lidí v posledních letech podlehlo investičním podvodům nebo investovalo do dluhopisů firem, které zkrachovaly, zdá se, že na tom něco nesedí.
Dokážu si představit, že by to číslo mohlo být pravdivé, kdybychom jako vzorek měli investory, kteří investují víc než dvacet let, dlouhodobě drží diverzifikované portfolio a nijak do něj nezasahují. Ale to není běžný český investor. V kontextu toho jsou zajímavé povinně zveřejňované informace od brokerů, kteří uvádějí, že skoro 80 % jejich účtů prodělává. Je to samozřejmě jiná metrika a jiný typ klientů, ale rozdíl mezi 4 a 80 procenty je přece jen velký.
Pozn. red.: Jde o zákonné upozornění, které musí zveřejňovat brokeři nabízející rizikové produkty jako CFD, tedy spekulace na pohyb ceny bez nákupu samotné akcie. U nich typicky prodělává 70 až 80 % retailových účtů.
Zbrojovky a energetika nejsou základ portfolia
Jaká je nejčastější chyba, kterou vidíš u lidí, co s investováním teprve začali?
Většina lidí začíná investovat, když jim někdo prodá nějaký produkt nebo podlehnou strachu, že jim ujíždí vlak, protože nezainvestovali do nějaké právě populární akcie. Nevyberou si první investici na základě svého finančního plánu a vlastního výzkumu, ale protože je někdo přesvědčí o konkrétním produktu.
Důsledkem je volba zcela nevhodného produktu, jako jsou třeba zrovna populární akcie nebo fondy investující do populárních oborů, aktuálně třeba zbrojní průmysl nebo energetika. Chybí jim tam základní složky portfolia, které nikdy nejsou nejvíc "hot", ale na nichž by se portfolio mělo stavět.
Co je ta základní složka konkrétně? Jak by vypadalo portfolio člověka, který začíná s pěti stovkami měsíčně?
Pro úplně první pravidelnou investici ve výši 500 korun měsíčně je nejjednodušší volbou globálně diverzifikovaný indexový podílový fond, ETF nebo jiný podobný produkt, který nakupuje několik tisíc akcií z celého světa. Samozřejmě za předpokladu, že máme vybudovanou dostatečnou rezervu, abychom po pár měsících těch pár tisíc zase nevybírali.
-----
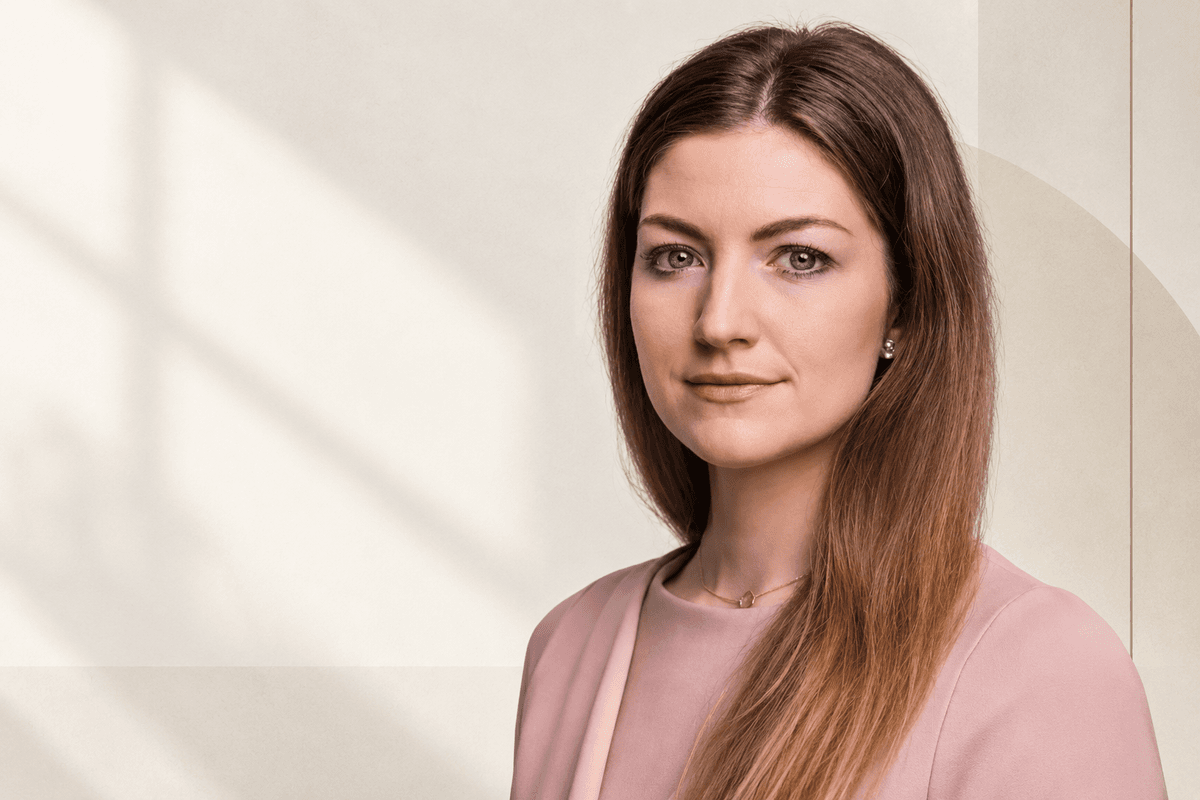
Ing. Michala Janatová, CFA, je nezávislá investiční konzultantka a členka redakční rady Warenga. Věnuje se dlouhodobé ochraně a růstu majetku a finančnímu plánování pro domácnosti, je členkou expertního panelu EFPA ČR a Asociace rodinných financí.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.