Spojené státy si půjčují nejdráž od roku 2004 a akcie to začínají cítit
Třicetiletý americký dluhopis vynáší 5,44 %, nejvíc za 22 let. Nepomohlo zvýšení sazeb ani zásah ministerstva financí. Proč investoři chtějí za půjčku státu víc a proč to dopadá i na ty, kdo žádné dluhopisy nemají?

Foto: ChatGPT
Klíčové body článku
- Výnos třicetiletého amerického dluhopisu vystoupal na 5,44 % ročně, nejvýš od roku 2004.
- Ministerstvo financí v srpnu zdvojnásobilo zpětné odkupy dlouhých dluhopisů na nejméně 4 miliardy dolarů za operaci.
- Průměrná sazba třicetileté americké hypotéky vzrostla na 6,95 %, zatímco před rokem byla 6,26 %.
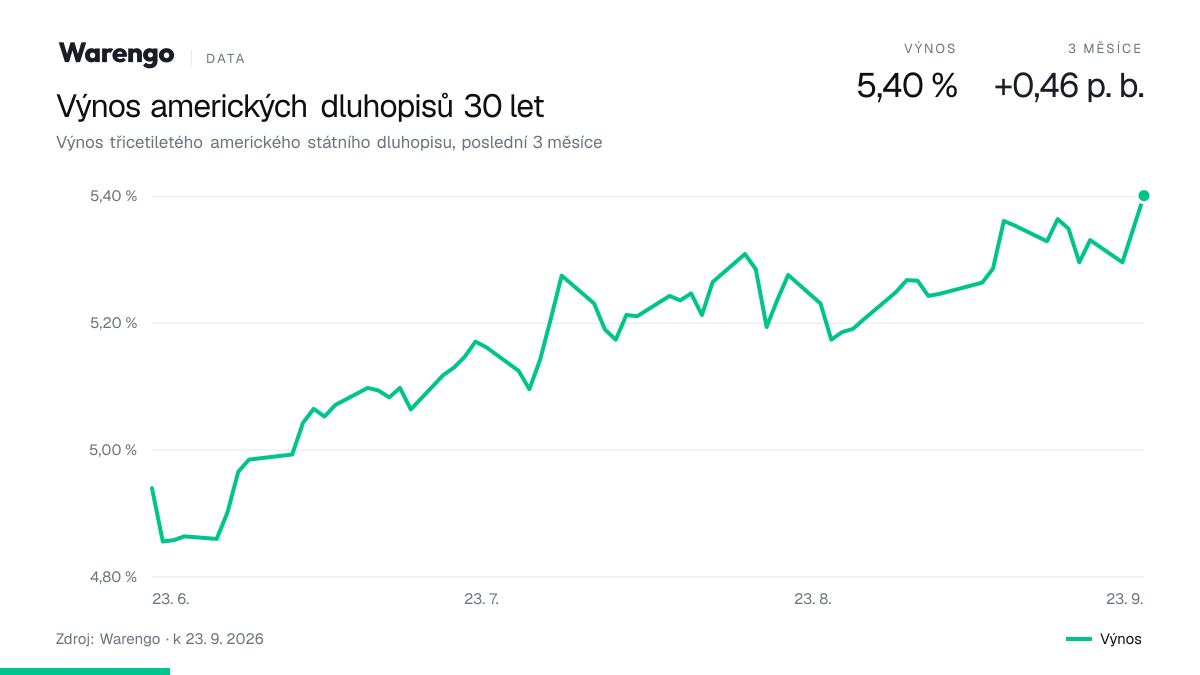
Kdo dnes půjčí americké vládě peníze na třicet let, dostane za to ročně 5,44 %. Tolik investoři za nejdelší americké dluhopisy naposledy požadovali v roce 2004, kdy ještě neexistoval iPhone a Facebook byl projekt pár studentů na Harvardu. Výnos třicetiletého dluhopisu ve čtvrtek poskočil o další čtyři setiny procentního bodu poté, co zdražila ropa Brent, a navázal na týden, během něhož se výnosy napříč splatnostmi dostaly k maximům od roku 2007.
Na první pohled jde o zprávu pro bankéře a penzijní fondy. Ve skutečnosti je to jedno z nejdůležitějších čísel celého trhu. Výnos dlouhých státních dluhopisů určuje, kolik stojí čas. A od ceny času se odvíjí úroky z hypoték, firemních úvěrů i to, kolik jsou investoři ochotni zaplatit za akcie.
Fed zvyšuje, ale tuhle sazbu neřídí
Americká centrální banka Fed minulý týden zvedla úrokové sazby poprvé od roku 2023, a to o čtvrt procentního bodu na pásmo 3,75 až 4 %. Jenže Fed ovládá hlavně krátký konec trhu, tedy úroky na dny a měsíce. O ceně peněz na tři desetiletí rozhodují investoři sami a ti mají v tuhle chvíli hned několik důvodů k nervozitě.
Prvním je inflace, která se odmítá vrátit ke dvouprocentnímu cíli. Spotřebitelské ceny v USA byly v srpnu meziročně vyšší o 3,4 % a benzín zdražil dokonce o 27,4 %. Za tím stojí konflikt s Íránem a narušená přeprava ropy přes Hormuzský průliv, kvůli nimž se Brent drží kolem 100 dolarů za barel, zhruba o třetinu výš než před rokem.
Druhým důvodem je dluh. Washington si půjčuje stále víc a každá nová emise dluhopisů musí najít kupce. Když je nabídky hodně a vývoj inflace nejistý, kupci si řeknou o vyšší odměnu. Třetím faktorem je paradoxně silná ekonomika, která úrokům nedává důvod klesat.
„Investoři říkají: Podívejte, jestli máme své peníze zamknout na třicet let, potřebujeme mnohem vyšší odměnu."
Ed Al-Hussainy, portfolio manažer Columbia Threadneedle
Zásah ministerstva vydržel pár dní
Americká vláda růst výnosů nesleduje se založenýma rukama. Ministerstvo financí v srpnu zdvojnásobilo zpětné odkupy dlouhodobých dluhopisů, z maximálních 2 miliard dolarů na nejméně 4 miliardy dolarů na jednu operaci. Program běží od 9. září a potrvá do začátku listopadu. Ministr financí Scott Bessent tehdy tvrdil, že tržní výnosy neodpovídají skutečnému stavu ekonomiky.
Trh krátce poslechl. Výnos třicetiletého dluhopisu po oznámení spadl zhruba o desetinu procentního bodu, od té doby se ale vyšplhal ještě výš. Odkupy v řádu miliard jsou proti americkému státnímu dluhu, který se blíží 40 bilionům dolarů, jen kapkou v moři. Část analytiků navíc od začátku varovala, že podobný krok může působit spíš jako přiznání problému.
„Mírně větší program zpětných odkupů (...) bude mít sám o sobě malý trvalý dopad a může se vymstít, pokud ho trh začne číst jako znamení obav, zda si vláda dokáže dlouhodobě půjčovat za přijatelnou cenu."
Krishna Guha, šéf strategie centrálních bank ve společnosti Evercore ISI
Proč to cítí i akcie
Tady je mechanismus, který řada drobných investorů přehlíží. Každá akcie soutěží o peníze s tím nejbezpečnějším, co trh nabízí, tedy s americkým státním dluhopisem. Když stát slibuje 5,44 % ročně na třicet let bez starostí, musí akcie nabídnout dost dobrý důvod, proč podstupovat vyšší riziko.
Jednoduchý příklad: firma, jejíž akcie se obchodují za 25násobek ročního zisku, vydělá na každých 100 korun ceny akcie zhruba 4 koruny. To je méně, než dnes bez rizika nabízí americký stát. Investor takovou akcii kupuje jen tehdy, když věří, že zisky firmy v příštích letech výrazně porostou. A čím vyšší je úrok, tím méně mají tyto vzdálené zisky hodnotu dnes.
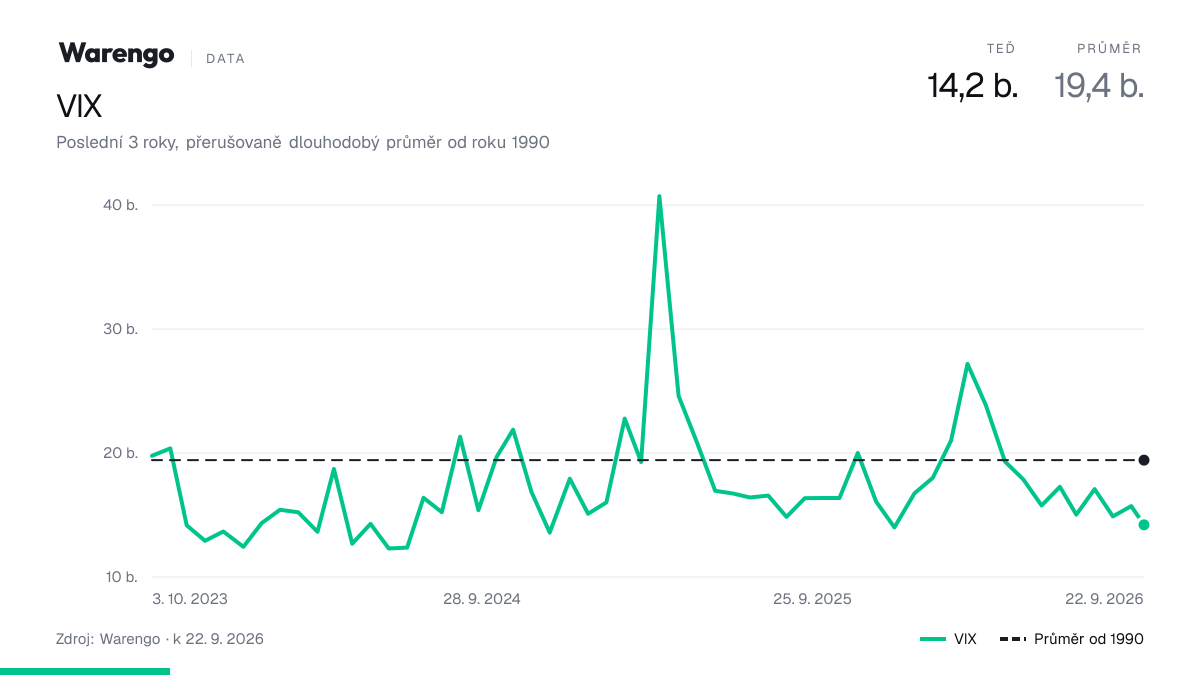
Proto na drahé dluhopisy nejcitlivěji reagují technologické a růstové firmy, jejichž cena stojí hlavně na slibech budoucnosti. Ve čtvrtek to bylo vidět už před otevřením Wall Street, kdy futures na technologický index Nasdaq ztrácely přes 1 %, zatímco širší S&P 500 zhruba 0,6 %.
Vysoké výnosy dopadají na akcie třemi hlavními cestami:
Nižší ocenění: budoucí zisky se přepočítávají přes vyšší úrok, takže dnes mají menší hodnotu
Dražší dluh pro firmy: podniky, které si potřebují půjčit nebo refinancovat staré úvěry, zaplatí víc a zbyde jim méně zisku
Slabší spotřebitel: dražší hypotéky a úvěry brzdí nákupy domů, aut i běžnou útratu
Hypotéky se blíží 7 % a Evropa nemůže zůstat stranou
Nejrychleji se drahý dlouhý dluh propisuje do bydlení. Průměrná sazba třicetileté americké hypotéky minulý týden vystoupala na 6,95 %, zatímco před rokem byla 6,26 %. Kupců domů ubývá a refinancování se pro většinu majitelů přestalo vyplácet.
Výnosy přitom nerostou jen v Americe. Německý třicetiletý dluhopis se v srpnu dostal nejvýš od roku 2011 a japonský desetiletý na třicetileté maximum. Americký trh státních dluhopisů je měřítkem pro celý svět, takže když se tam zdražují peníze, tlak se přelévá i do evropských úroků. Globální trhy tak nepřímo pociťují, že éra levného dluhu je definitivně pryč.
Kde by se tlak mohl zlomit
Klíčovou roli hraje ropa. Saúdská Arábie chystá obnovení vývozu přes ropovod, který obchází Hormuzský průliv, a americká vláda s Íránem znovu jedná. Pokud by energie zlevnily, inflace by přišla o hlavní palivo a dluhopisy by se mohly nadechnout.
Další vodítka přinese zářijová inflace, kterou americký statistický úřad zveřejní 14. října, a plán ministerstva financí na příští čtvrtletí ohlášený 4. listopadu. Ten ukáže, kolik dlouhých dluhopisů bude stát vydávat a zda bude v odkupech pokračovat.
Do té doby platí jednoduché pravidlo. Dokud se za půjčku americkému státu na třicet let nabízí přes 5 % ročně, budou investoři akcie posuzovat mnohem přísněji než v letech levných peněz. Trh, který si dlouho zvykal na téměř nulové úroky, se teď učí žít s cenou času, jakou nepamatuje přes dvacet let.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.