Ray Dalio: AI bublina je těsně před prasknutím. Ne kvůli ceně akcií, ale kvůli hotovosti
Americké indexy jsou na rekordech, výnosy dluhopisů nejvýš od roku 2007 a technologické firmy platí umělou inteligenci na dluh. Ray Dalio tvrdí, že přesně v takové chvíli bubliny praskají. A že ta chvíle je blízko.

Foto: ChatGPT
Klíčové body článku
- Ray Dalio v Singapuru označil umělou inteligenci za klasickou bublinu blízkou prasknutí kvůli zdražování peněz.
- Pětice hyperscalerů letos utratí za AI infrastrukturu kolem 770 miliard dolarů, což odpovídá 100 % jejich cash flow v roce 2026.
- Výnos desetiletého amerického dluhopisu překonal 5,3 % a Fed 16. září zvýšil sazby na 3,75 až 4,00 %.
Zakladatel největšího hedgeového fondu světa Bridgewater Associates Ray Dalio ve středu v Singapuru řekl nahlas to, co si část Wall Street zatím jen šeptá. Umělá inteligence je podle něj "klasická bublina" a trh se blíží bodu, kdy začne praskat. Ne kvůli tomu, že by akcie byly drahé. Kvůli tomu, že se zdražují peníze.
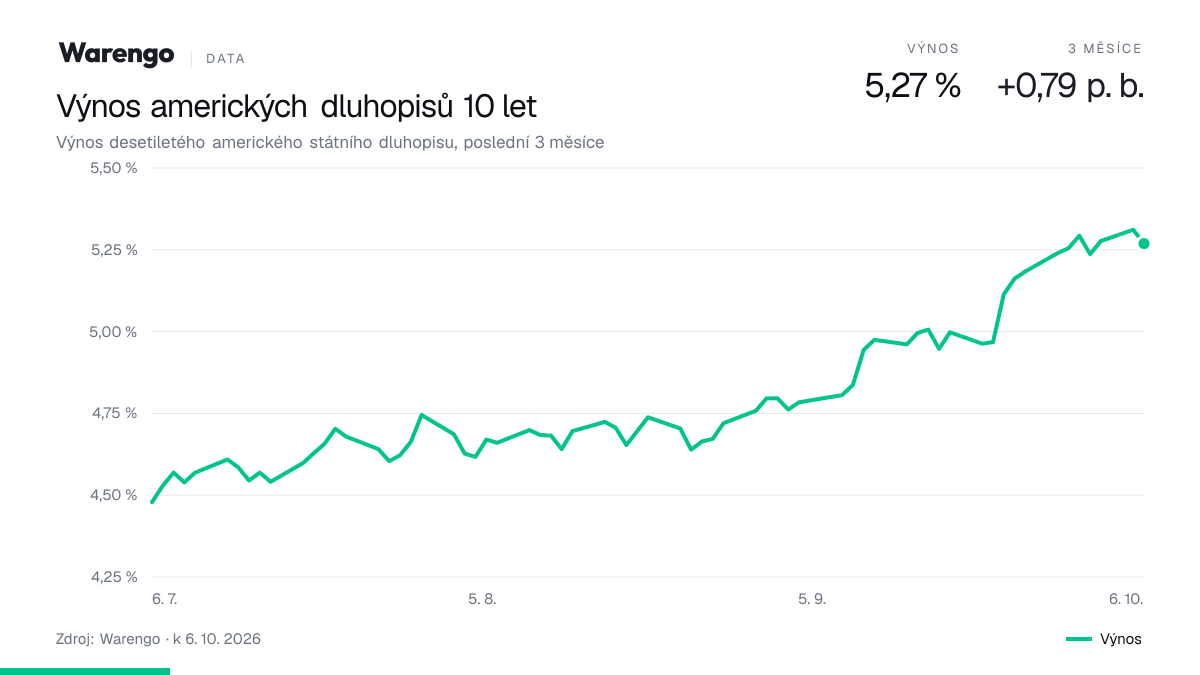
Index S&P 500 i Nasdaq 100 tento týden zavřely na historických maximech, ve stejnou dobu výnos desetiletého amerického dluhopisu atakuje 5,3 % a drží se nejvýš od roku 2007. To jsou dvě věci, které vedle sebe podle Dalia nemohou vydržet dlouho.
Bubliny nepraskají kvůli ceně, ale kvůli hotovosti
Většina investorů si prasknutí bubliny představuje jednoduše: akcie jsou příliš drahé, někdo si toho všimne a začne prodávat. Dalio pracuje s jiným modelem. Bublina podle něj vzniká pokaždé, když velká technologická změna vyvolá nadšení a investoři nedokážou inovaci rozumně ocenit. A praskne až ve chvíli, kdy je někdo donucen proměnit papírové bohatství v reálné peníze.
"Všichni říkají 'mám miliardu dolarů', ale dobře, zkuste ji utratit. Abyste ji mohli utratit, musíte prodat majetek a získat za něj peníze. A právě v tu chvíli se bublina obvykle propíchne."
Ray Dalio, zakladatel Bridgewater Associates, Forbes Global CEO Conference v Singapuru
Zní to jednoduše, ale má to důležitý důsledek. Signál blížícího se obratu nehledejte v ukazateli P/E, ale v tom, kdo a proč bude muset prodávat. Dalio vidí dva takové tlaky, které sílí současně: rostoucí úrokové sazby a snahy přeměnit nerealizované zisky v hotovost, třeba skrze daně z majetku.
Účet za umělou inteligenci: 770 miliard dolarů
Ten první tlak má konkrétní čísla. Pětice největších provozovatelů datových center, tedy Amazon $AMZN, Microsoft $MSFT, Alphabet $GOOGL, Meta $META a Oracle $ORCL, letos podle odhadů utratí za infrastrukturu pro AI kolem 770 miliard dolarů. Pro představu: to je víc než dvojnásobek ročního HDP celé České republiky.
Zásadní je ale jiná část té rovnice. Podle propočtů analytiků Goldman Sachs se investice hyperscalerů v roce 2026 rovnají 100 % jejich provozního cash flow. Jinými slovy, firmy, které ještě před dvěma lety seděly na horách hotovosti, dnes utratí všechno, co vydělají, a na další růst si musí půjčit.
"Konsensuální odhady naznačují, že hyperscaleři v roce 2026 utratí za kapitálové výdaje 770 miliard dolarů, což odpovídá 100 % jejich cash flow z provozní činnosti. Aby mohly financovat další růst investic, firmy se stále častěji obracejí k emisím dluhu a akcií a omezily zpětné odkupy."
analytici Goldman Sachs, z komentáře pro klienty
A skutečně si půjčují, v míře, jakou technologický sektor nikdy nezažil:
Alphabet zvedl plán investic na 175 až 185 miliard dolarů z 91,4 miliardy v roce 2025 a hned nato prodal dluhopisy za 20 miliard dolarů, včetně stoletého bondu, který technologická firma nevydala od dot-com éry
Oracle oznámil plán získat 45 až 50 miliard dolarů kombinací dluhopisů a prodeje akcií, Meta na jaře umístila bondy za 25 miliard
Dokonce i Nvidia $NVDA, která hotovost spíš hromadí, si v červnu půjčila 20 miliard dolarů, poprvé od roku 2021
Morgan Stanley odhaduje, že celosvětové emise dluhu spojené s AI letos dosáhnou zhruba 570 miliard dolarů, více než dvojnásobku loňska, a kapitálové výdaje hyperscalerů v roce 2027 překročí bilion dolarů
Celá AI revoluce tak stojí na jednom předpokladu: že si firmy budou moct dál půjčovat levně. A přesně tenhle předpoklad se právě hroutí.
Peníze zdražily nejvíc od finanční krize
Výnos desetiletého amerického dluhopisu, od kterého se odvíjí cena peněz pro celý svět, v polovině září poprvé od roku 2007 překonal hranici 5 % a od té doby dál stoupá. Důvody se sčítají: drahá ropa kvůli konfliktu na Blízkém východě, inflace, která nechce klesnout, a americký rozpočtový deficit, který trh musí každý měsíc absorbovat v podobě nových dluhopisů.
Fed na to zareagoval 16. září prvním zvýšením sazeb od roku 2023, na 3,75 až 4,00 %. Rozhodnutí bylo jednomyslné a centrální banka v prohlášení otevřeně napsala, že inflace zůstává zvýšená. Trh s futures přitom sází na další zvýšení už na konci října.
Pro technologické firmy to znamená jednoduchou matematiku. Dluhopis, který si Alphabet nebo Meta půjčily loni na podzim, byl levnější než ten, který budou vydávat letos v zimě. A u firem, které teprve plánují obří datová centra, se rozdíl mezi 4 a 5,3 % na stovkách miliard dolarů promítá do miliard ročně navíc jen na úrocích.
"Jsme v té části cyklu, která tomu předchází, ale blížíme se k prasknutí."
Ray Dalio, zakladatel Bridgewater Associates, Forbes Global CEO Conference v Singapuru
Třetí spoušť, o které se mluví nejméně
Dalio zmínil ještě jeden faktor, který většina komentářů přechází: daně z majetku a jiné pokusy zdanit nerealizované zisky. V praxi to znamená, že zakladatel nebo velký akcionář technologické firmy, jehož bohatství existuje hlavně na papíře, bude muset část akcií prodat, aby měl na zaplacení. A hromadné prodeje největších akcionářů jsou přesně ten typ tlaku, který podle Dalia bubliny ukončuje.
Nejde jen o teorii. Podobná diskuse běží v několika amerických státech i v Evropě a čím výš ceny akcií rostou, tím větší je politická poptávka po tom, aby papírové bohatství přineslo reálné daňové příjmy.
Čtyři měsíce, tři varování, jeden posun
Dalio o AI bublině nemluví poprvé, zajímavý je ale vývoj jeho tónu. Na začátku června na konferenci Forbes Iconoclast Summit v New Yorku řekl, že "všechny velké technologické změny vytvářejí bubliny", protože nikdo neumí novou technologii přesně ocenit a firmy musí utrácet obrovské peníze, aby nepřišly o podíl na trhu. Bublina pro něj tehdy byla přirozený průvodní jev, ne důvod k panice.
V srpnu v podcastu The Diary of a CEO už mluvil o "klasických známkách" bubliny, která připomíná roky 1929 a 2000, a poprvé zformuloval větu, kterou teď v Singapuru jen zopakoval jinými slovy: bohatství není totéž co peníze. Spousta lidí bohatne, ale to bohatství nejde utratit.
Co se mezi červnem a říjnem změnilo, není Daliův názor na bublinu. Změnilo se to, co kolem ní vidí. Před čtyřmi měsíci mluvil o bublině jako o něčem, co čeká na spouštěč. Teď říká, že spouštěč je tady: desetiletý výnos přes 5 %, Fed, který zvedá sazby, a technologické firmy, které poprvé v historii utrácejí každý dolar, který vydělají, a ještě si k tomu půjčují.
Stojí za připomenutí, co od Dalia nezaznělo. Neřekl investorům, aby prodávali, a nedal žádné datum. Řekl jen, kde v cyklu podle něj jsme. Pokud má pravdu, pak nejdůležitější graf pro akciové investory v příštích měsících nebude ten s cenou Nvidie. Bude to graf výnosu amerických dluhopisů.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.