Za rok +108 %, za pět let +362 %. Oblíbené ETF na čipy zvládne obojí: zdvojnásobit peníze i odepsat třetinu
Jediný nákup na burze dnes stačí k tomu, aby měl drobný investor podíl na 26 firmách, které navrhují a vyrábějí čipy pro umělou inteligenci. VanEck Semiconductor UCITS ETF za posledních dvanáct měsíců víc než zdvojnásobil hodnotu. Za stejným výsledkem ale stojí extrémní koncentrace do několika jmen a historie propadu o 36,8 % z vrcholu, která se může opakovat.

Foto: ChatGPT
Klíčové body článku
- VanEck Semiconductor UCITS ETF vydělal za rok do 29. září 2026 celkem 108,5 % v korunách a za pět let 361,8 %.
- Fond drží 26 firem z celého polovodičového řetězce, přičemž samotná Nvidia váží přes 19 % portfolia.
- Nejhorší propad fondu z vrcholu za posledních pět let dosáhl 36,8 % a podobný pokles se může zopakovat.
Za rok +108,5 % v korunách, za pět let +361,8 %
VanEck Semiconductor UCITS ETF (ticker VVSM na burze Xetra, SMH v USD) vydělal za posledních dvanáct měsíců +108,5 % v korunách, respektive +107,2 % v eurech. Údaj platí k zavírací ceně 29. září 2026, kdy stál jeden podíl fondu 101,12 EUR, tedy zhruba 2 469 Kč. Na pětiletém horizontu je výsledek +361,8 % v korunách (+379,4 % v EUR): z 10 000 Kč vložených před pěti lety je dnes přibližně 46 180 Kč, jak ukazuje přehled fondu na Warengo.
Pro začátečníka je podstatné hlavně to, co se za zkratkou ETF skrývá. Burzovně obchodovaný fond je v principu koš akcií, který kopíruje předem daný index. Investor nekupuje jednotlivé firmy, ale jeden podíl fondu, a tím získává poměrnou účast na všech titulech v koši. V případě fondu VanEck jde o 26 společností z celého polovodičového řetězce. Fond používá fyzickou replikaci, což znamená, že akcie z indexu skutečně drží, nikoli je pouze napodobuje přes deriváty.
Fond je zároveň akumulační. Dividendy, které jednotlivé firmy vyplácejí, se nerozesílají investorům, ale reinvestují se zpět do fondu. Hodnota podílu tak zahrnuje i tyto výnosy. Evropská UCITS verze fondu vznikla 1. prosince 2020, má domicil v Irsku a ISIN IE00BMC38736. Podle dat Bulios spravoval fond k 29. září 2026 majetek ve výši 9,0 miliardy EUR, což z něj dělá jedno z největších sektorových ETF dostupných evropským investorům.
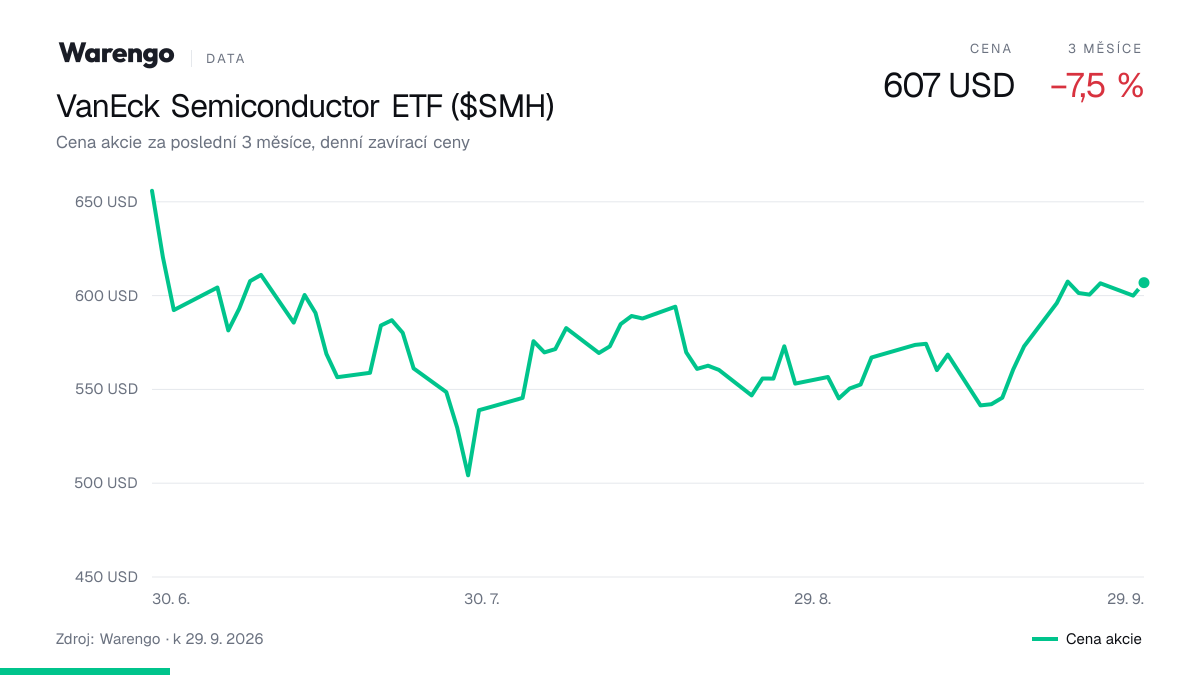
Nvidia s váhou přes 19 %, TSMC kolem 10 %: kdo tvoří portfolio 26 firem
Fond sleduje index MVIS US Listed Semiconductor 10 %, který sdružuje polovodičové firmy obchodované na amerických burzách. Nejde jen o americké společnosti, index zahrnuje i zahraniční tituly kótované v USA, například tchajwanský TSMC ($TSM) nebo nizozemský ASML ($ASML). Podle dat ke konci září 2026 (přehled držených pozic) je největší pozicí Nvidia ($NVDA) s váhou 19 až 23 % portfolia. Následuje TSMC s podílem kolem 9 až 10 %, Broadcom ($AVGO) s 5 až 6 %, dále AMD ($AMD) a Micron Technology ($MU).
Zásadní je pochopit, že polovodičový průmysl není jedna homogenní skupina firem. Zjednodušeně se dělí na tři vrstvy:
Návrháři čipů: Nvidia, AMD nebo Broadcom čipy navrhují, ale sami je nevyrábějí.
Výrobci (slévárny): TSMC podle návrhů čipy fyzicky vyrábí ve svých továrnách.
Dodavatelé strojů: ASML, Lam Research ($LRCX), Applied Materials ($AMAT) a KLA ($KLAC) dodávají zařízení, bez nichž se čipy vyrobit nedají.
Fond drží zástupce všech tří vrstev. To je jeho výhoda oproti nákupu samotné Nvidie: pokud by v budoucnu vydělávali spíše dodavatelé strojů než návrháři, investor o tento zisk nepřijde.
Zároveň platí, že váha přes 19 % pro jedinou firmu znamená vysokou závislost na jednom titulu. Když Nvidia ztratí desetinu hodnoty, fond jen z této pozice odepíše zhruba dvě procenta. Diverzifikace v rámci 26 firem je tedy reálná, ale nesrovnatelná s širokými indexy, kde největší firma obvykle váží několik málo procent.
Nvidia nad 5 biliony dolarů a 650 miliard dolarů výdajů na AI infrastrukturu
Za zdvojnásobením hodnoty fondu stojí především investiční vlna kolem umělé inteligence. Nvidia dosáhla 24. dubna 2026 tržní kapitalizace přes 5 bilionů USD a stala se první polovodičovou firmou, která tuto hranici překonala. Vzhledem k váze Nvidie v portfoliu se její růst do výkonnosti fondu propisuje přímo.
Poptávku pohánějí velké technologické firmy, takzvaní hyperscaleři, kteří stavějí datová centra pro trénování a provoz modelů umělé inteligence. Jejich kombinované výdaje na AI infrastrukturu mají v roce 2026 dosáhnout přibližně 650 miliard USD, meziročně o zhruba 80 % více. Podstatná část těchto peněz končí právě u firem z portfolia fondu, od návrhářů akcelerátorů po výrobce paměťových čipů a strojů.
Samotná Nvidia očekává v příštím fiskálním roce růst tržeb o 70 %. Podle analýzy Motley Fool přitom poptávka zákazníků naznačuje možnost až zdvojnásobení tržeb, firmu však limitují výrobní kapacity. To je současně vysvětlení, proč z boomu těží i TSMC a dodavatelé strojů: úzkým hrdlem není zájem o čipy, ale schopnost je vyrobit.
Propad o 36,8 % z vrcholu: co dvojnásobný výnos stojí
Roční výnos přes 100 % má odvrácenou stranu, kterou by měl znát každý, kdo o fondu uvažuje. Nejhorší propad fondu z vrcholu za posledních pět let dosáhl −36,8 % v eurech. V praxi to znamená, že investor, který nakoupil na lokálním maximu, viděl v určitou chvíli hodnotu své investice o více než třetinu níže a musel čekat na návrat.
Číslo je užitečné jako měřítko toho, co je u sektorového fondu normální. Pokud by se podobný scénář zopakoval dnes, z podílu za 2 469 Kč by zbylo zhruba 1 560 Kč. Kdo vloží částku, jejíž třetinovou ztrátu by psychicky nebo finančně neunesl, koncentrovaný fond na jeden obor pro něj není vhodný nástroj, bez ohledu na to, jak působí zpětný graf.
Rizik je několik a vzájemně se násobí. Prvním je koncentrace: 26 firem, z nichž jediná váží přes 19 % portfolia. Druhým je cyklickost oboru, kde po investičních vlnách historicky přicházela období převisu nabídky a poklesu cen čipů. Třetím je geografie: TSMC vyrábí většinu nejpokročilejších čipů na Tchaj-wanu a od jeho kapacit jsou závislí i návrháři jako Nvidia nebo AMD. Jakékoli narušení tamní výroby by zasáhlo prakticky celé portfolio najednou. Čtvrtým rizikem je měna: fond se obchoduje v eurech a firmy vydělávají převážně v dolarech, korunový výnos tak ovlivňuje i pohyb kurzů, což je vidět na rozdílu mezi korunovým a eurovým výsledkem.
Poplatek 0,35 % ročně, reinvestice dividend a nákup přes Xetra nebo Londýn
Celková nákladovost fondu (TER) činí 0,35 % ročně. Ze 100 000 Kč investice si tedy správce ročně strhne zhruba 350 Kč. Poplatek se neplatí zvlášť, ale postupně se odečítá z majetku fondu, takže se projeví v ceně podílu. Oproti aktivně řízeným podílovým fondům jde o nízkou částku, oproti nejlevnějším širokým indexovým ETF je naopak o něco vyšší, což je u sektorových fondů běžné.
Akumulační charakter fondu má praktický dopad na správu investice. Dividendy jednotlivých firem zůstávají uvnitř fondu a reinvestují se, investor tak neřeší jejich průběžné přijímání ani evidenci. Výnos se realizuje až prodejem podílů, do té doby se hodnota jen skládá.
Fond je dostupný na burze Xetra pod tickerem VVSM v eurech a v Londýně a USA pod tickerem SMH v dolarech. Pro českého investora je zpravidla nejjednodušší evropská verze. Před nákupem se vyplatí zkontrolovat ISIN IE00BMC38736, protože pod tickerem SMH existuje i původní americká verze fondu, která není určena evropským drobným investorům podle pravidel UCITS.
Praktický postup pro začátečníka je jednoduchý: rozhodnout, jakou část portfolia má tvořit sázka na jediný sektor, počítat s možností propadu o třetinu a nakupovat spíše postupně než jednorázově na vrcholu. Sektorový fond na čipy dává smysl jako doplněk širšího akciového portfolia, nikoli jako jeho základ.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.