Akcie PepsiCo ztratila čtvrtinu hodnoty a nese dividendu 4,6 %. JPMorgan i Deutsche Bank ji přesto přestaly doporučovat
Zlevnění Doritos a Lay's mělo vrátit Američany k regálům se snacky. Nevrátilo, a tak PepsiCo teď ceny zase zvedá a během dvou dnů přišlo o podporu dvou velkých bank. Co se děje s jednou z nejznámějších dividendových akcií světa?

Foto: ChatGPT
Klíčové body článku
- Deutsche Bank a JPMorgan snížily doporučení pro akcie PepsiCo, JPMorgan srazila cíl na 138 dolarů.
- Akcie se obchoduje kolem 128,5 dolaru, o 25 % pod ročním maximem, dividendový výnos dosahuje 4,6 %.
- Severoamerický byznys Frito-Lay v druhém čtvrtletí klesl o 2 % tržeb, firma plánuje na přelomu roku znovu zdražit.
Když akcie padne na roční minimum, obvykle se objeví analytici, kteří v ní začnou vidět příležitost. U PepsiCo $PEP se stalo něco jiného. V pondělí 28. září jí Deutsche Bank stáhla doporučení z "kupovat" na "držet" a v úterý ráno ji následovala JPMorgan, která snížila hodnocení z "nadvážit" na "neutrální" a cílovou cenu srazila ze 170 na 138 dolarů.
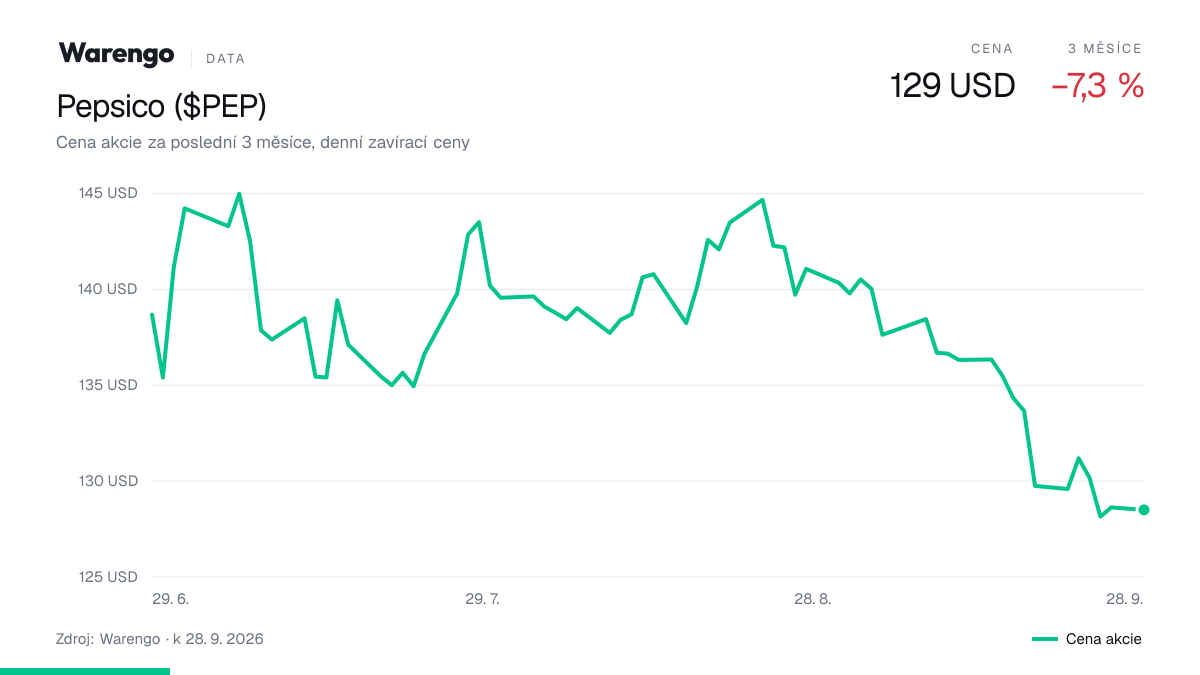
Akcie se přitom obchoduje kolem 129 dolaru, jen kousek nad ročním minimem 126,90 dolaru a zhruba 25 % pod maximem z posledních dvanácti měsíců. Jen za poslední měsíc odepsala skoro 10 %. Pro srovnání: konkurenční Coca-Cola $KO letos posílila o více než 20 %.
Otázka, kterou si teď klade každý, kdo má Pepsi v portfoliu, zní jednoduše: proč banky ztrácejí trpělivost zrovna ve chvíli, kdy je akcie nejlevnější za poslední rok?
Sleva na brambůrky, která nepřinesla zákazníky
Odpověď začíná v americkém regálu se snacky. PepsiCo v posledních letech zdražovala tak dlouho, až se pytlík Doritos nebo Lay's v některých obchodech dostal přes sedm dolarů. Zákazníci reagovali po svém: buď přešli na levnější privátní značky, nebo snacky prostě vynechali.
Letos v únoru proto firma otočila a snížila ceny velkých balení Lay's, Doritos, Cheetos a Tostitos až o 15 %. Byl to jeden z klíčových bodů dohody s aktivistickým fondem Elliott Management, který v září 2025 koupil podíl za 4 miliardy dolarů a tlačil na vedení, aby severoamerický byznys konečně nastartovalo.
Jenže o sedm měsíců později přichází obrat. Podle informací z konce minulého týdne PepsiCo znovu zdraží část svých čipsů, limonád a dipů - zdražení v řádu nižších jednotek procent má přijít na přelomu roku. Firma sice tvrdí, že ceny zůstanou pod úrovní před únorovou slevou, ale signál je zřejmý: levnější brambůrky prodeje nerozhýbaly a rostoucí náklady na suroviny, obaly a dopravu už firma dál polykat nechce.
Přesně tohle je moment, kdy analytici zpozorněli.
"Navzdory několika zásahům, včetně změny receptur a obalů, vyšších výdajů a nižších cen, byl výkon slaných snacků Frito-Lay v Severní Americe podle našeho názoru nevýrazný a oživení se po prvním čtvrtletí 2026 zřejmě zastavilo."
Andrea Teixeira, analytička JPMorgan
Co ukázala poslední čísla
Na první pohled vypadaly výsledky za druhé čtvrtletí z července slušně. Tržby vzrostly o 6,4 % na 24,2 miliardy dolarů a upravený zisk na akcii o 4 % na 2,20 dolaru. Háček je v tom, odkud růst přišel: zhruba dva body přidal slabší dolar a další téměř dva body loňské akvizice. Organicky, tedy bez těchto efektů, firma rostla jen o 2,4 %.
A pod celkovými čísly se skrývá ostrý rozdíl mezi dvěma světy:
Mezinárodní byznys: organický růst tržeb 7 %, v asijských potravinách objemy vyskočily o 10 %
Potraviny v Severní Americe (Frito-Lay): tržby klesly o 2 %, objemy stagnovaly a provozní zisk se propadl o 8 %
Nápoje v Severní Americe: objemy klesly o 4 %, růst tržeb držely hlavně akvizice
Základní provozní marže: 16,8 %, meziročně o 0,4 procentního bodu níž
Jinými slovy: to, co firmu drží nad vodou, je Asie, Evropa a Latinská Amerika. Domácí trh, na kterém stojí značky jako Lay's, Doritos a Gatorade, pokulhává. A právě sem směřuje skepse bank.
Steve Powers z Deutsche Bank připomíná, že kořeny problému sahají do pandemie, kdy PepsiCo zdražovalo snacky příliš agresivně a zároveň masivně investovalo do kapacit a lidí v očekávání vyššího růstu, který nepřišel.
"Postupné zásahy a jejich úpravy naznačují, že skutečné problémy je obtížnější vyřešit, než si vedení firmy - i my - původně mysleli."
Steve Powers, analytik Deutsche Bank
Proč nestačí, že je akcie levná
Obě banky přiznávají, že ocenění je nízké. PepsiCo se obchoduje za zhruba 17násobek zisku, což je na firmu, která si desítky let držela prémii nad trhem, výrazně pod historickým průměrem. Přesto ani jedna z nich nedoporučuje nákup. Důvod je prostý: nízké ocenění samo o sobě akcii nezvedne, pokud se dál snižují odhady zisků.
JPMorgan právě to udělala - seškrtala své odhady zisku pro roky 2027 a 2028. Podle banky bude firma muset ve čtvrtém čtvrtletí "výrazně víc spoléhat na úspory z produktivity", aby dosáhla alespoň spodní hranice svého výhledu. Ten počítá s růstem organických tržeb o 2 až 4 % a růstem základního zisku na akcii o 5 až 7 %. Na Wall Street přitom sílí obavy, že by i spodní hranice mohla být nakonec problém.
Není to jen záležitost dvou bank. Konsenzus mezi analytiky se během září posunul jasným směrem: BNP Paribas Exane srazila cíl ze 183 na 161 dolarů, Citi na 142 dolarů, TD Cowen na 133 dolarů. Průměrná cílová cena podle Yahoo Finance dnes činí zhruba 154 dolarů. Zní to jako slušný prostor pro růst, ale trend je nepřehlédnutelný: každý týden je ten průměr o kousek níž.
Dividenda jako útěcha
Pro řadu drobných investorů je PepsiCo především dividendová akcie. A v tomto ohledu propad ceny paradoxně přináší zajímavá čísla. Roční dividenda 5,92 dolaru na akcii dnes při současné ceně znamená výnos 4,6 %, nejvyšší za posledních deset let. Firma letos zvýšila dividendu už po 54. v řadě a na výplatách akcionářům plánuje rozdělit zhruba 8,9 miliardy dolarů, z toho 7,9 miliardy na dividendách.
Otázka je, jestli je vysoký výnos odměnou za trpělivost, nebo varováním. Výplatní poměr kolem 70 % zisku zatím nechává rezervu, ale pokud by se propad zisků prohloubil, prostor pro další zvyšování by se rychle zúžil. Šéf firmy Ramon Laguarta v červenci nabídl investorům jasný plán, který ale zatím zůstává spíš seznamem záměrů než výsledků.
"Do budoucna se budeme dál soustředit na zrychlení růstu tržeb - včetně restartu některých globálních značek, inovací v oblasti funkčních produktů a investic do cenové dostupnosti. Zároveň zvyšujeme produktivitu napříč celou organizací, abychom zlepšili provozní páku."
Ramon Laguarta, generální ředitel PepsiCo
Rozhodne osmý říjen
Všechno se teď sbíhá k jednomu datu. PepsiCo zveřejní výsledky za třetí čtvrtletí ve čtvrtek 8. října a trh do nich půjde s výrazně nižšími očekáváními než ještě před měsícem.
JPMorgan přitom upozorňuje na jednu zákeřnou věc. Samotné čtvrtletí může vypadat dobře: mezinárodní divizi pomohlo letní počasí a hlavně fotbalové mistrovství světa, které se hrálo v Severní Americe. Jenže to jsou jednorázové efekty. Klíčové bude, co ukážou objemy Frito-Lay v USA po očištění o tyto vlivy - a jestli vedení firmy dokáže vysvětlit, proč věří, že zdražení tentokrát dopadne jinak než minule.
Pokud se ukáže, že severoamerický byznys dál stagnuje, může i akcie na ročním minimu najít ještě nižší dno. Pokud ale PepsiCo překvapí a ukáže první náznaky obratu, budou dvě čerstvá snížení doporučení vypadat jako klasický příklad toho, jak analytici kapitulují přesně v nejhorší možný moment. Na odpověď zbývá devět dní.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.