Akcie nezpomalují ani přes rostoucí výnosy dluhopisů, Wall Street očekává další rekordy do konce roku
Desetiletý americký dluhopis nabízí přes 5 % bez rizika, Fed zvedá sazby a analytici přesto čekají, že akcie zakončí rok 2026 ještě výš. Důvod je jednoduchý: zisky firem rostou rychleji než jejich ceny.

Foto: Canva
Klíčové body článku
- Desetiletý americký dluhopis vynesl začátkem října 5,34 %, nejvíce od roku 2002.
- Fed 16. září zvýšil sazby o čtvrt bodu na 3,75 až 4,00 %, poprvé od července 2023.
- Ed Yardeni snížil cíl pro index S&P 500 na konci roku z 8 400 na 7 900 bodů.
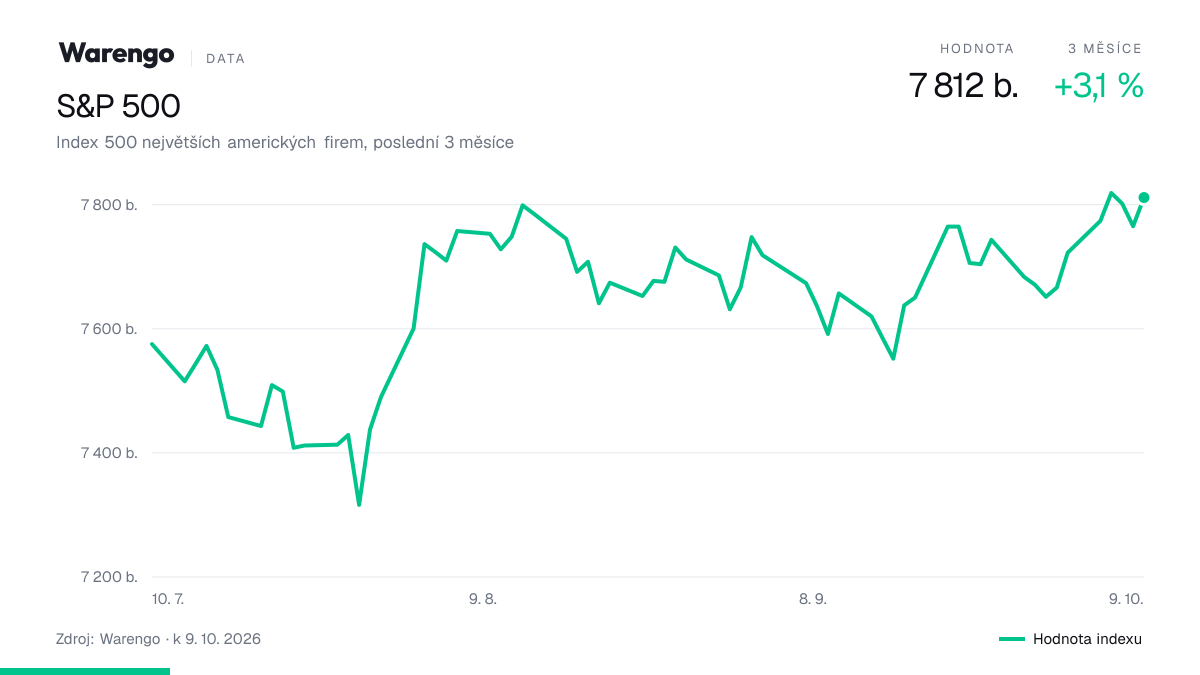
Ještě před rokem by to znělo jako nesmysl. Výnos desetiletého amerického státního dluhopisu vystoupal na začátku října na 5,34 %, nejvýš od roku 2002. Fed v září poprvé od léta 2023 zvedl úrokové sazby. A index S&P 500 se místo propadu drží kolem 7 800 bodů, jen kousek od srpnového rekordu.
Běžná učebnicová logika říká, že když bezpečný dluhopis vynáší přes 5 %, akcie ztrácejí přitažlivost a jejich ceny klesají. Letos to však neplatí. A většina velkých investičních domů si navíc myslí, že do konce roku akcie ještě přidají.
Akcie zlevnily, i když zdražily
Klíč k celé hádance se skrývá v ziscích. Podle analytiků FactSetu mají firmy z indexu S&P 500 za třetí čtvrtletí vykázat meziroční růst zisků o 29,6 %. Byl by to třetí kvartál v řadě s růstem přes 25 %. A protože americké firmy odhady téměř vždy překonají, FactSet počítá s tím, že skutečné číslo nakonec přesáhne 35 %.
To mění celou rovnici. Cena akcie se dá rozložit na dvě složky: kolik firma vydělá a kolikanásobek zisku jsou investoři ochotni zaplatit. Letos vyrostla první složka mnohem rychleji než ceny akcií. Očekávané zisky firem z S&P 500 stouply od ledna o 28,2 %, index samotný jen o 12,8 %. Výsledkem je, že se trh během rekordního roku fakticky zlevnil: ocenění (poměr ceny k očekávanému zisku, tedy forward P/E) kleslo o 12,8 % na hodnotu kolem 19.
Fed zvedl sazby a naznačil, že to nemusí být naposledy
Druhá strana rovnice vypadá hůř. Americká centrální banka 16. září jednomyslně zvýšila sazby o čtvrt procentního bodu do pásma 3,75 až 4,00 %. Bylo to první zvýšení od července 2023. Prohlášení Fedu je nezvykle stručné a končí větou, která zní spíš jako slib než jako analýza: "Výbor zajistí cenovou stabilitu."
Šéf Fedu Kevin Warsh na tiskové konferenci odmítl říct, zda půjde o jednorázový krok. Z projekcí jeho kolegů ale vyplývá, že většina z nich počítá s ještě jedním zvýšením do konce roku. Inflace měřená výdaji na spotřebu se drží kolem 3,6 %, tedy výrazně nad dvouprocentním cílem.
"Holá skutečnost je, že inflace je příliš vysoká a je taková už příliš dlouho."
Kevin Warsh, předseda Fedu, na tiskové konferenci po zasedání 16. září 2026
Trh teď sází na to, že na říjnovém zasedání Fed sazby nechá beze změny a další zvýšení si schová na prosinec. Pro akcie je to dvojsečné. Vyšší sazby tlačí dolů ocenění, ale důvod, proč Fed zpřísňuje, je zároveň dobrá zpráva: ekonomika roste rychleji, než se čekalo, firmy investují a nezaměstnanost se drží kolem 4,1 %.
Hranice 5,5 %, za kterou se podle dluhopisových expertů láme chleba
Právě dluhopisy jsou slabé místo celého optimistického scénáře. Ed Yardeni, jeden z nejznámějších býků na Wall Street, v polovině září snížil svůj cíl pro S&P 500 na konci roku z 8 400 na 7 900 bodů. Nezměnil přitom odhad zisků firem, jen snížil násobek, který jsou investoři podle něj ochotni platit: z 19,8 na 18,6. Důvodem byl výhradně růst výnosů dluhopisů.
Cíl 7 900 bodů znamená z dnešních úrovní jen něco přes jedno procento nahoru. Jinak řečeno, i optimista Yardeni počítá s tím, že do Vánoc už toho moc nepřibude. Zároveň ale přiznává, že trh zatím na dluhopisy nereaguje.
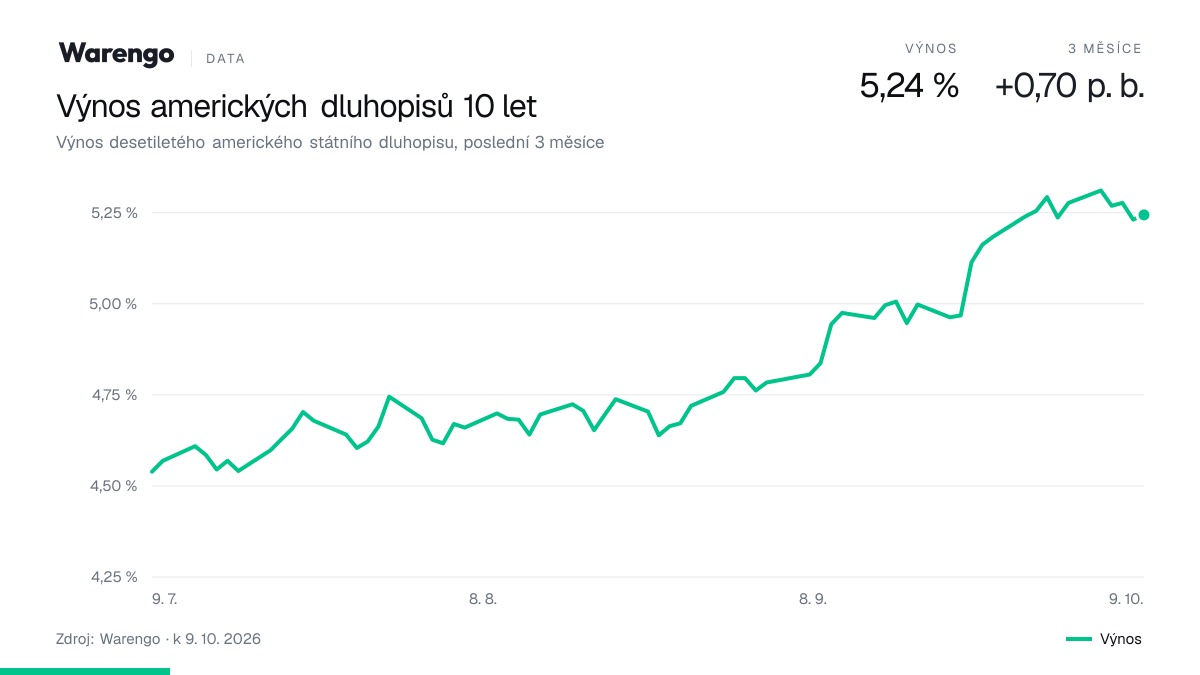
"Výnos desetiletého amerického státního dluhopisu vystoupal nad 5,25 % a index S&P 500 ani nemrkl."
Ed Yardeni, prezident Yardeni Research, v komentáři ze 3. října 2026
Kde je hranice, za kterou by akcie mrknout musely? Dan Ivascyn, investiční ředitel největšího dluhopisového správce Pimco, označil v rozhovoru pro Financial Times úroveň 5,5 % na desetiletém dluhopisu za bod, od kterého by přišlo "slušné oslabení" akcií i firemních dluhopisů. Nevylučuje ani růst k 6 %, mimo jiné kvůli nuceným prodejům zadlužených hedgeových fondů. Od současných 5,2 až 5,3 % to není daleko.
Čtvrtý kvartál volebního roku: v 83 % případů v plusu
Posledním argumentem býků je statistika. Letošní rok je v USA rokem voleb do Kongresu a ty se historicky chovají podle jednoho vzorce: první tři čtvrtletí slabá, čtvrté silné. Podle dat Nasdaq Dorsey Wright od roku 1930 skončilo čtvrté čtvrtletí roku s volbami do Kongresu v plusu v 83 % případů, zatímco první čtvrtletí jen ve 44 %. Letošní rok se vzorci vymyká tím, že index je od ledna v plusu o více než 12 %, ale sezónnost tím nezmizela.
Zisky firem rostou tempem, jaké americký trh nezažil roky, a to zatím drží akcie u rekordů navzdory nejdražším penězům za čtvrt století. Dokud zisky rostou rychleji než výnosy dluhopisů, mají býci pravdu. Výsledková sezóna, kterou 13. října otevírá JPMorgan $JPM, ukáže, jestli jim ta výhoda vydrží i přes Vánoce.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.