Intel zažívá nejlepší rok od roku 1981. Čtyři z pěti podobných rekordů skončily propadem akcií
Akcie Intelu letos přidaly 223 % a americký stát na nich vydělal přes 40 miliard dolarů. Firma nestíhá vyrábět a tržby rostou nejrychleji za 15 let. Přesně po takových rocích ale v minulosti přicházel ten nejbolestivější.

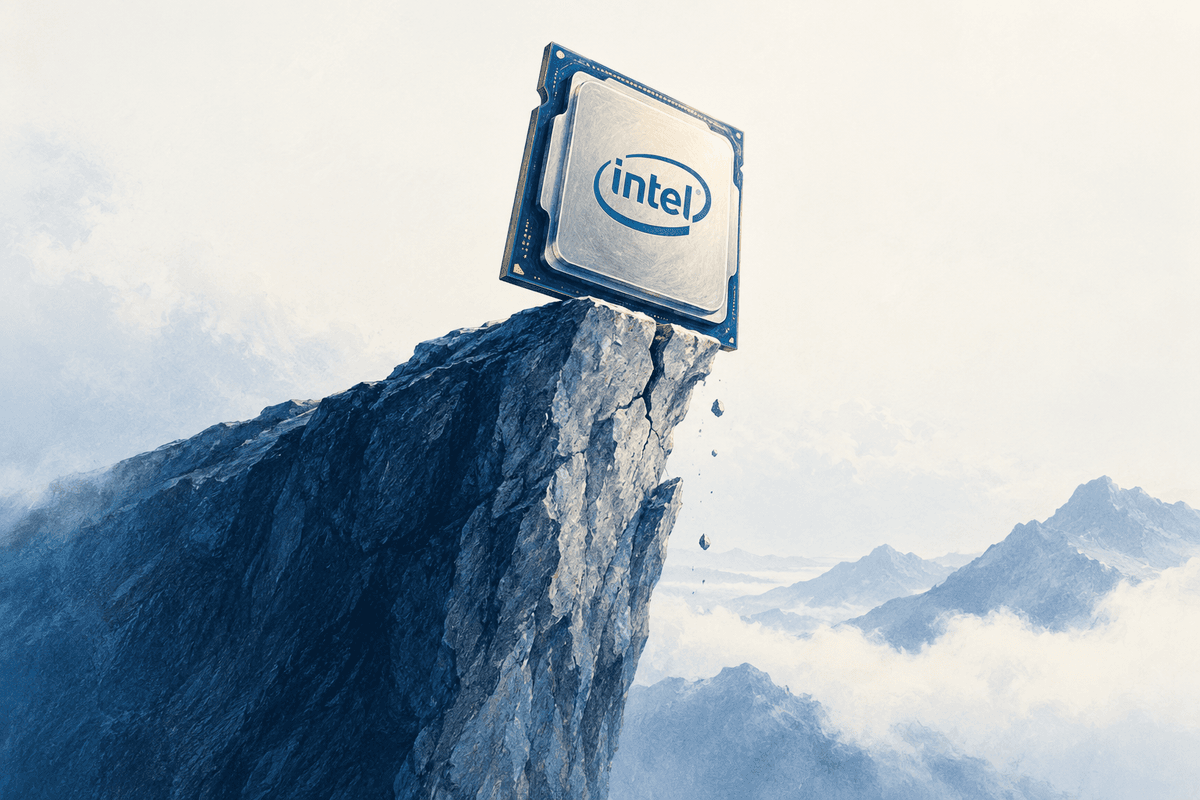
Foto: ChatGPT
Klíčové body článku
- Akcie Intelu letos vzrostly o 223 % z 36,90 na 119,33 dolaru, což je jejich nejlepší rok od roku 1981.
- Americká vláda koupila v srpnu 2025 akcie za 8,9 miliardy dolarů, dnes má podíl hodnotu 52 miliard dolarů.
- Intel se obchoduje za 58násobek očekávaného zisku pro rok 2027, podobně draze jako před propadem v roce 2004.
Kdo na konci loňského roku koupil akcie Intelu $INTC, má dnes víc než trojnásobek. Cena akcie vyrostla z 36,90 dolaru na 119,33 dolaru, kde uzavřela poslední obchodní den tohoto týdne. To je zisk 223 % za devět měsíců a nejlepší kalendářní rok v historii firmy, přinejmenším od roku 1981, kam sahají spolehlivá data.
Jen pro představu: v červnu se akcie dostala až na 142,35 dolaru, tržní hodnota Intelu se dnes pohybuje kolem 630 miliard dolarů a firma, kterou ještě před dvěma lety analytici odepisovali, je zpátky mezi největšími technologickými jmény světa.
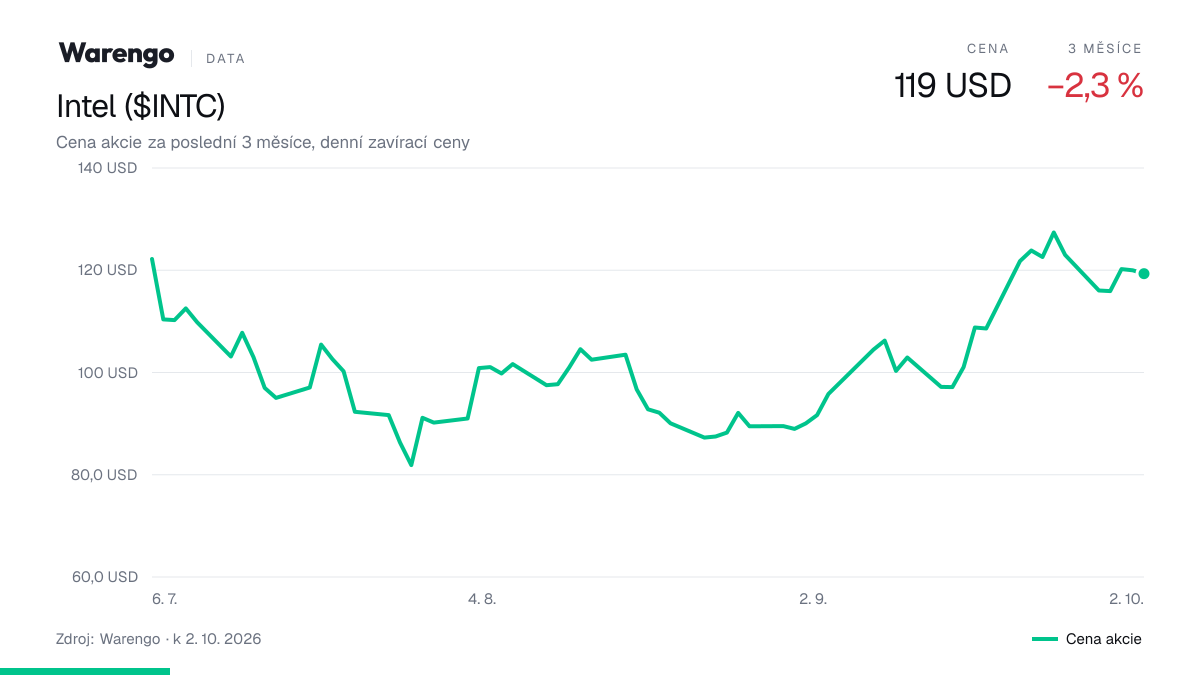
Stát nakoupil za 20 dolarů, dnes se platí 119
Příběh letošní rally začal paradoxně v okamžiku, kdy byl Intel na dně. Po propadu o 60 % v roce 2024 skončila akcie na zhruba 20 dolarech, nejníž od roku 2008. A právě tehdy do firmy vstoupily dva neobvyklí investoři.
V srpnu 2025 se americká vláda dohodla na nákupu 433,3 milionu akcií za 20,47 dolaru za kus, tedy investici 8,9 miliardy dolarů. O měsíc později přisypala Nvidia $NVDA dalších 5 miliard dolarů za 23,28 dolaru na akcii. Dnes má vládní balík hodnotu zhruba 52 miliard dolarů, podíl Nvidie přes 25 miliard. Americký daňový poplatník tak na Intelu vydělal víc než na většině fondů, které kdy existovaly.
Byznys se za penězi vydal s malým zpožděním. Ve čtvrtém čtvrtletí 2025 ještě tržby klesly o 4 %, v prvním čtvrtletí 2026 už rostly o 7 % a ve druhém čtvrtletí o 25 % na 16,1 miliardy dolarů. Takhle rychle Intel nerostl patnáct let.
Pět rekordních let, čtyři kocoviny
Teď to nepříjemné. Intel měl před letoškem pět výjimečných let a téměř pokaždé přišlo vystřízlivění:
1983: +117 %, následující rok -33 %
1987: +89 %, následující rok -10 %
1996: +131 %, následující rok +7 %
2003: +106 %, následující rok -27 %
2023: +90 %, následující rok -60 %
Čtyři z pěti rekordů tedy vystřídal propad. Samotná statistika ale nic nevysvětluje. Zajímavé je, proč k těm propadům došlo, protože každý měl jinou příčinu.
Rok 1984 byl o čipovém cyklu. Intel měl rekordní tržby i zisk, ale zákazníci, kteří se v době nedostatku předzásobili, najednou přestali objednávat a seděli na plných skladech. V roce 1985 tržby spadly o 16 % a zisk se smrskl na symbolický cent na akcii.
Rok 2004 byl o ceně. Zisk na akcii vyrostl o 36 %, přesto akcie ztratila 27 %. Důvod? Na konci roku 2003 se Intel obchodoval za 38násobek zisku, o rok později za 20násobek. Firma rostla, investoři jen přestali být ochotní platit tolik za každý dolar zisku.
A rok 2024 byl o samotném zisku. Upravený zisk 1,05 dolaru na akcii se změnil ve ztrátu 0,13 dolaru a akcie se zhroutila.
Továrny, které nestíhají
Které z těch tří rizik hrozí Intelu teď? Zisk to podle všeho není. Firma na třetí čtvrtletí počítá s tržbami 15,8 až 16,8 miliardy dolarů a upraveným ziskem 0,38 dolaru na akcii proti 0,23 dolaru před rokem. Divize datových center a AI rostla ve druhém čtvrtletí o 59 %, upravená hrubá marže se zvedla z 29,7 % na 41,8 % a firma za kvartál vygenerovala 7 miliard dolarů z provozu a sedí na zhruba 30 miliardách v hotovosti.
"Odvedli jsme silný druhý kvartál a překonali svůj výhled díky robustní poptávce a lepší exekuci, včetně navýšení objemů daného vyšší výtěžností továren a kratšími výrobními cykly."
Dave Zinsner, finanční ředitel Intelu, v tiskové zprávě k výsledkům za 2. čtvrtletí 2026
Problém je spíš opačný: Intel nedokáže vyrobit tolik, kolik by prodal. Generální ředitel Lip-Bu Tan v září přiznal, že firma pokrývá jen polovinu poptávky po svých procesorech. Tahounem je umělá inteligence, která se přesouvá od trénování modelů k jejich běžnému provozu, a ten potřebuje obyčejné procesory, tedy tradiční doménu Intelu.
"Poptávka po procesorech je tak vysoká, že dokážeme uspokojit jen 50 % zákazníků."
Lip-Bu Tan, generální ředitel Intelu, na konferenci Splunk .conf26 v Denveru, září 2026
Zní to jako sen každého výrobce. Jenže přesně takhle to vypadalo i v roce 1984. Když zákazníci nemohou sehnat čipy, objednávají víc, než reálně potřebují, aby měli jistotu. Jakmile poptávka byť jen trochu zvolní, objednávky se zruší rychleji, než se stihnou vyrobit.
Byznys roste, akcie může přesto padat
Zbývá cena. A tady se dnešní Intel podobá spíš roku 2003 než roku 2025.
Před propadem v roce 2004 se akcie obchodovala za 38násobek zisku, který už firma skutečně vykázala. Dnes se Intel obchoduje zhruba za 58násobek zisku, který analytici teprve očekávají pro rok 2027 (konsenzus počítá s 2,06 dolaru na akcii). Podle účetních pravidel GAAP je firma za posledních dvanáct měsíců stále ve ztrátě, kvůli nákladům na restrukturalizaci vykázala ve druhém čtvrtletí ztrátu 2,16 dolaru na akcii.
Wall Street se podle toho rozdělila. Konsenzuální cílová cena se pohybuje kolem 116 dolarů, tedy mírně pod aktuální cenou. Bernstein i Piper Sandler drží doporučení držet s cílem 110 dolarů, TD Cowen 115 dolarů. Na druhé straně Bank of America vidí 145 dolarů, Melius 165 dolarů a HSBC dokonce 200 dolarů.
Trh si rizika začal všímat sám. Na konci září akcie během dvou dnů ztratila téměř 10 %, když rostoucí výnosy amerických dluhopisů a drahá ropa přiměly investory vybírat zisky z nejdražších technologických titulů.
Na čem bude stát rok 2027
Cena akcie dnes nepočítá jen s tím, že Intel bude dál prodávat procesory. Počítá i s tím, že se z něj stane výrobce čipů pro ostatní. Jeho zakázková výroba vydělala ve druhém čtvrtletí 5,8 miliardy dolarů, ale stále byla ztrátová a z externích zákazníků přitekla jen malá část.
Jediné velké jméno pro nový výrobní proces 14A zatím dodal Elon Musk. Tesla $TSLA a SpaceX mají technologii využívat ve svém plánovaném komplexu Terafab v Texasu.
"Než se Terafab rozjede naplno, bude 14A pravděpodobně celkem vyzrálá a připravená na ostrý provoz. 14A vypadá jako správná volba a s Intelem máme skvělý vztah."
Elon Musk, generální ředitel Tesly, na konferenčním hovoru k výsledkům Tesly, duben 2026
Jenže Terafab je projekt na papíře a partner, který si technologii Intelu pořídí do vlastní továrny, není totéž co zákazník, který Intelu svěří výrobu svých nejcennějších čipů. Takový zatím chybí. Ostrá výroba vlastních čipů na 14A má začít až v roce 2027, velké objemy v roce 2028.
Intel tak jde do roku 2027 s rostoucím byznysem a cenou akcie, která ten růst už dávno započítala. V roce 2004 to byla přesně ta kombinace, kdy zisk vyrostl o 36 % a akcie přesto ztratila čtvrtinu. První náznak, kterým směrem se příběh vydá, přinesou výsledky za třetí čtvrtletí koncem října.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.