H2 Global Group míří do konkurzu: na účtu 52 tisíc korun, dluhy nejméně 183 milionů korun
Ostravská skupina H2 Global Group, která od roku 2021 vybrala od investorů přes 370 milionů korun na vodíkové projekty, podala sama na sebe insolvenční návrh. Mateřská firma vykazuje dluhy zhruba 183 milionů korun, z toho 149 milionů dluží držitelům dluhopisů. Jediným jistým majetkem je 52 tisíc korun na bankovním účtu. Firma navrhuje konkurz, při kterém věřitelé běžně dostávají jen jednotky procent.

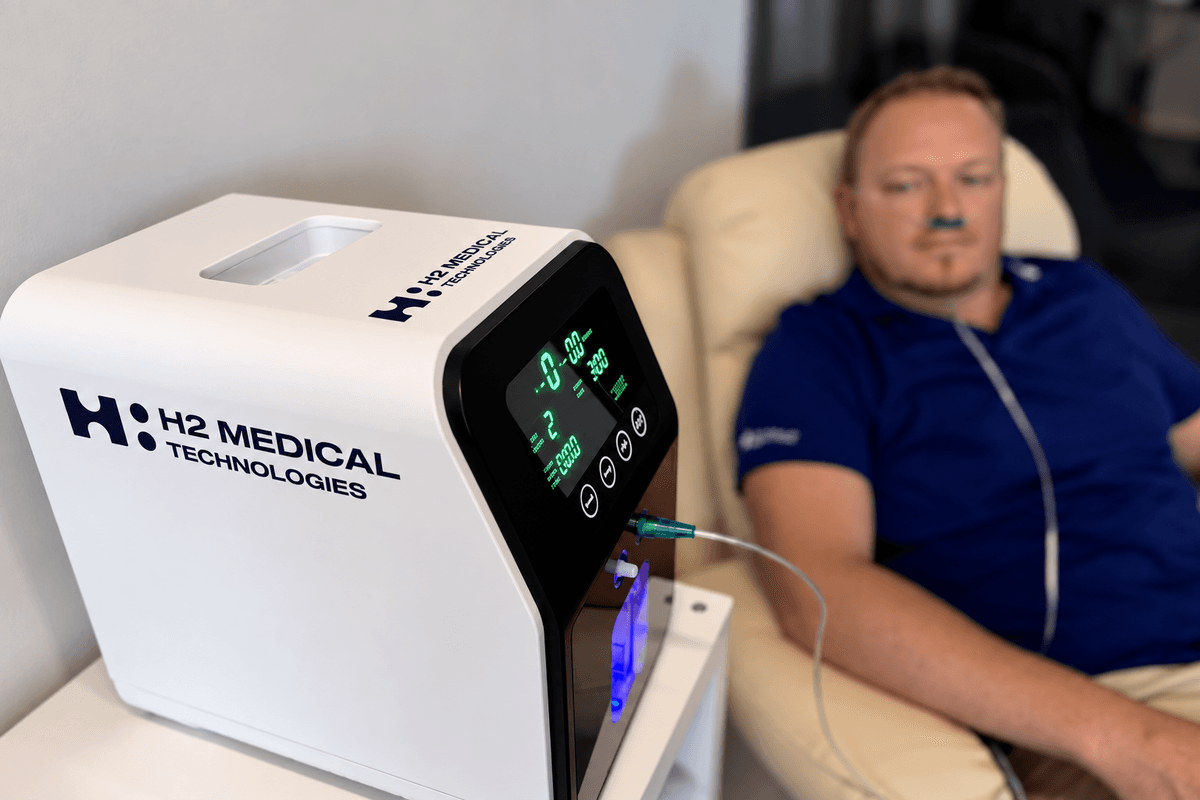
Foto: © H2 Global Group
Klíčové body článku
- Ostravská skupina H2 Global Group na sebe podala insolvenční návrh a navrhuje konkurz, dluhy mateřské firmy dosahují zhruba 183 milionů korun.
- Jediným jistým majetkem je 52 tisíc korun na účtu, přičemž celkový schodek včetně dceřiných firem může do konce října vzrůst až na 276 milionů korun.
- Držitelům dluhopisů firma dluží 149 milionů korun a v konkurzu lze očekávat uspokojení věřitelů pouze v jednotkách procent.
Na účtu 52 tisíc korun, dluhy 183 milionů korun: insolvenční návrh mateřské firmy
Ostravská skupina H2 Global Group podala sama na sebe insolvenční návrh poté, co nedokázala sehnat peníze na splacení jistin svých dluhopisů. Podle informací deníku e15 dosahují celkové dluhy mateřské společnosti zhruba 183 milionů korun (stav k 5. říjnu 2026).
Proti tomu stojí majetek, který lze s jistotou vyčíslit: 52 tisíc korun na bankovním účtu. To je přibližně 3 500krát méně, než kolik firma dluží. Zbytek aktiv tvoří především pohledávky za dalšími firmami ze skupiny v nominální hodnotě 116 milionů korun, které ovšem sám dlužník označuje za nedobytné nebo velmi nejisté.
Samotným držitelům dluhopisů firma dluží 149 milionů korun. Dalších zhruba 34 milionů korun připadá na půjčky a ostatní nesplacené závazky. Mezi věřiteli se podle advokáta Martina Halady z kanceláře Elementz Legal, který zastupuje 30 věřitelů s pohledávkami za zhruba 10 milionů korun, objevují i společnosti ze samotné skupiny.
„Kromě vlastníků dluhopisů se jako věřitelé objevují i spřízněné společnosti ze skupiny, a to se zápůjčkami úročenými 20 procent ročně. Tyto pohledávky budeme pečlivě přezkoumávat, protože jde o přímou konkurenci pro řadové investory.“
Martin Halada, advokát, Elementz Legal
Skupina nikdy nebyla v zisku. Viditelné problémy začaly na jaře 2026, kdy přestala investorům vyplácet úroky. Na konci srpna 2026 měla splatit jistiny dvou emisí dluhopisů v objemu přibližně 48 milionů korun a splatit je nedokázala.
Proč je skutečný schodek 231 až 276 milionů korun, když se mluví o 183 milionech
Částka 183 milionů korun se týká pouze mateřské společnosti. Dceřiné firmy skupiny mají podle znaleckého posudku z roku 2023 letos splatit dalších 93 milionů korun jen na jistinách dluhopisů. Rozdíl mezi dohledatelnými splatnými dluhy a vyčíslitelným majetkem tak dosahuje 231 milionů korun.
Tím to však nekončí. Do konce října 2026 budou splatné další dvě emise dluhopisů v objemu přibližně 45 milionů korun, čímž by schodek mohl vzrůst až na 276 milionů korun. Odtud pochází označení „účet minimálně za čtvrt miliardy“, s nímž pracuje e15.
Zvláštní pozornost zaslouží oněch 116 milionů korun pohledávek za firmami ze skupiny. V praxi jde o peníze, které si skupina půjčovala uvnitř vlastní struktury. Jestliže dcery nemají z čeho platit vlastní dluhopisy, nemají ani z čeho vracet půjčky mateřské společnosti.
Že potíže nejsou omezené jen na matku, ukázal i konec září 2026. Dva bývalí zaměstnanci tehdy podali insolvenční návrh na dceřinou firmu H2 Medical Technologies kvůli nevyplaceným mzdám. Soud návrh zamítl, protože nesplňoval podmínku mnohosti věřitelů, samotný nárok na mzdy tím ale nezanikl.
Dluhopisový program na 500 milionů, pokuta od ČNB a zastavené úroky: historie skupiny
Společnost H2 Global Group založila v polovině roku 2021 skupina českých a japonských osob. Majoritní podíl 51 % drží David Maršálek. Mezi akcionáře patří olympijský vítěz Aleš Valenta a bývalý hokejový brankář Martin Altrichter, svou tvář s byznysem spojili také primář Josef Peták a profesor Michal Botek z Fakulty tělesné kultury Univerzity Palackého. Firma se zaměřovala na využití vodíku včetně zdravotnických aplikací, jak připomíná Zdravotnický deník.
V letech 2021 až 2025 získala skupina od investorů více než 370 milionů korun. Klíčovým kanálem byly dluhopisy. V květnu 2024 schválila Česká národní banka firmě dluhopisový program až na 500 milionů korun s kupónem 9 až 12 % ročně. Firma dluhopisy prodávala sama přes vlastní web, bez externího distributora.
První oficiální varování přišlo 15. ledna 2026, kdy ČNB uložila firmě pokutu 100 000 korun za nepravdivé informování o podmínkách emise dluhopisů z roku 2024. Na jaře 2026 skupina přestala platit úroky a koncem srpna nezvládla splatit jistiny dvou emisí za zhruba 48 milionů korun. O měsíc později následoval insolvenční návrh.
Konkurz místo reorganizace: věřitelé obvykle dostanou jednotky procent
Insolvenční zákon nabízí dvě hlavní cesty řešení úpadku firmy. Při reorganizaci podnik dál funguje a věřitelé se uspokojují z budoucích příjmů podle schváleného plánu. Při konkurzu se majetek rozprodá a výtěžek se rozdělí mezi věřitele podle pořadí jejich pohledávek. H2 Global Group navrhuje jako řešení konkurz.
Pro majitele dluhopisů jde o podstatně horší variantu. Podle e15 lze v konkurzu oproti reorganizaci očekávat mnohem nižší uspokojení věřitelů, které běžně dosahuje jen jednotek procent z pohledávky. Při 52 tisících korun na účtu a nedobytných pohledávkách za dcerami bude záležet především na tom, zda má firma nějaká další aktiva, jejichž hodnotu lze v konkurzu zpeněžit.
Zde je na místě opatrnost ohledně dřívějších ocenění. Znalecký posudek z roku 2023 ocenil know-how firmy na 309 milionů korun. Vycházel přitom z předpokladu, že firma loni utrží 230 milionů korun. Skutečnost byla jiná: za celé období let 2021 až 2025 činily tržby skupiny pouze 180 milionů korun. Ocenění tak stálo na výsledcích, kterých firma nikdy nedosáhla.
„Bohužel se u některých firem stalo, že si pletou dluhopisy s rizikovým kapitálem.“
Martin Dočekal, odborník na dluhopisy
Přesně to je jádro problému. Dluhopis je nástroj s pevným úrokem, který předpokládá, že emitent má z čeho platit, obvykle z fungujícího byznysu. Skupina H2 Global Group za dobu své existence nebyla nikdy v zisku a podle dostupných údajů financovala z dluhopisů rozvoj, který měl teprve přinést výnosy. Investoři tak nesli riziko typické pro rizikový kapitál, ale s výnosem omezeným na kupón 9 až 12 %.
Kupón 9 až 12 % jako cena za riziko: co případ ukazuje o dluhopisech malých firem
Případ H2 Global Group zapadá do širšího obrazu podnikových dluhopisů menších českých firem prodávaných přímo drobným investorům. Častým nedorozuměním je význam schválení ze strany ČNB. Centrální banka u prospektu dluhopisového programu kontroluje, zda emitent zveřejnil zákonem požadované informace, nikoli zda je schopen dluh splatit.
Schválený program na 500 milionů korun tedy neznamenal žádnou záruku kvality. A pozdější pokuta za nepravdivé informování ukazuje, že ani formální informační povinnosti firma nenaplnila bezchybně.
„Česká národní banka vůbec neposuzuje kvalitu toho dluhopisu, ale je pouze garantem toho, že daná firma o sobě řekla dostatek údajů, že zkrátka plní legislativní a informační povinnosti.“
Martin Dočekal, odborník na dluhopisy
Druhým signálem je výše kupónu. Úrok 9 až 12 % ročně v době, kdy velké a ziskové firmy nebo stát platí za půjčky výrazně méně, vyjadřuje právě vyšší pravděpodobnost, že emitent nesplatí. Čím vyšší nabízený výnos, tím větší část tvoří odměna za riziko ztráty jistiny.
Z případu plyne několik otázek, které si lze před nákupem podobného dluhopisu položit:
Je emitent ziskový a má tržby, z nichž může úroky a jistinu reálně platit, nebo splácení závisí na budoucím růstu či vstupu investora?
Prodává dluhopisy přes nezávislého distributora, který emitenta prověřil, nebo pouze přes vlastní web?
Má emitent za sebou historii splacených emisí, nebo jde o firmu založenou před několika lety bez zisku?
Jaký podíl vlastního majetku je rozumné svěřit jedinému nezajištěnému emitentovi?
Držitelé dluhopisů H2 Global Group budou nyní své pohledávky přihlašovat do insolvenčního řízení. Skupina od investorů získala přes 370 milionů korun. Kolik z nich se do rukou věřitelů vrátí, rozhodne rozsah majetku, který v konkurzu zpeněží insolvenční správce, a výsledek přezkumu pohledávek spřízněných firem, které si konkurují s pohledávkami řadových investorů.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.