Fond na těžaře zlata GDX vydělal za pět let 208 %, výrazně tak překonal fyzické zlato
Zlato je v roce 2026 na titulcích kvůli rekordním cenám i prudké jarní korekci. Kdo však chtěl na kovu vydělat víc než jen jeho vlastním růstem, sáhl po akciích těžařů. Fond VanEck Gold Miners (GDX) se za pět let zhodnotil o 208,8 % v korunách, tedy výrazně víc než fond na fyzické zlato. Cenou za vyšší výnos je ale roční kolísání 68,2 % a propad z vrcholu až o 33,7 %.

Foto: ChatGPT
Klíčové body článku
- Fond VanEck Gold Miners (GDX) vydělal za pět let 208,8 % v korunách, zatímco fond na fyzické zlato Amundi Physical Gold jen 141,4 %.
- Vyšší výnos plyne z provozní páky těžařů: fixní náklady na těžbu znamenají, že zisk firem reaguje na cenu zlata mnohem prudčeji než samotný kov, a roční kolísání fondu dosahuje 68,2 %.
- Náklady na těžbu vzrostly v 1. čtvrtletí 2026 na 1 785 USD za unci, marže jsou díky drahému zlatu rekordní, ale při poklesu ceny kovu k nákladům by se zisky propadly rychleji než cena zlata.
GDX vydělal za pět let 208,8 % v korunách, fond na fyzické zlato 141,4 %
Fond VanEck Gold Miners ($GDX) patří k nejznámějším způsobům, jak sázet na zlato nepřímo. Za posledních pět let vydělal podle zavírací ceny k 28. 9. 2026 +208,8 % v korunách a +221,4 % v eurech, jak ukazují data na Warengo. Za posledních 12 měsíců přidal v korunách 21,3 %.
Pro srovnání: fond na fyzické zlato Amundi Physical Gold, který drží přímo kov v trezoru, vydělal za stejných pět let +141,4 %. Rozdíl přes 60 procentních bodů není náhoda, ale důsledek toho, co GDX vlastně kupuje. Nejde o zlaté cihly, ale o akcie firem, které zlato dobývají ze země, tedy titulů jako Newmont, Agnico Eagle Mines nebo Barrick Mining.
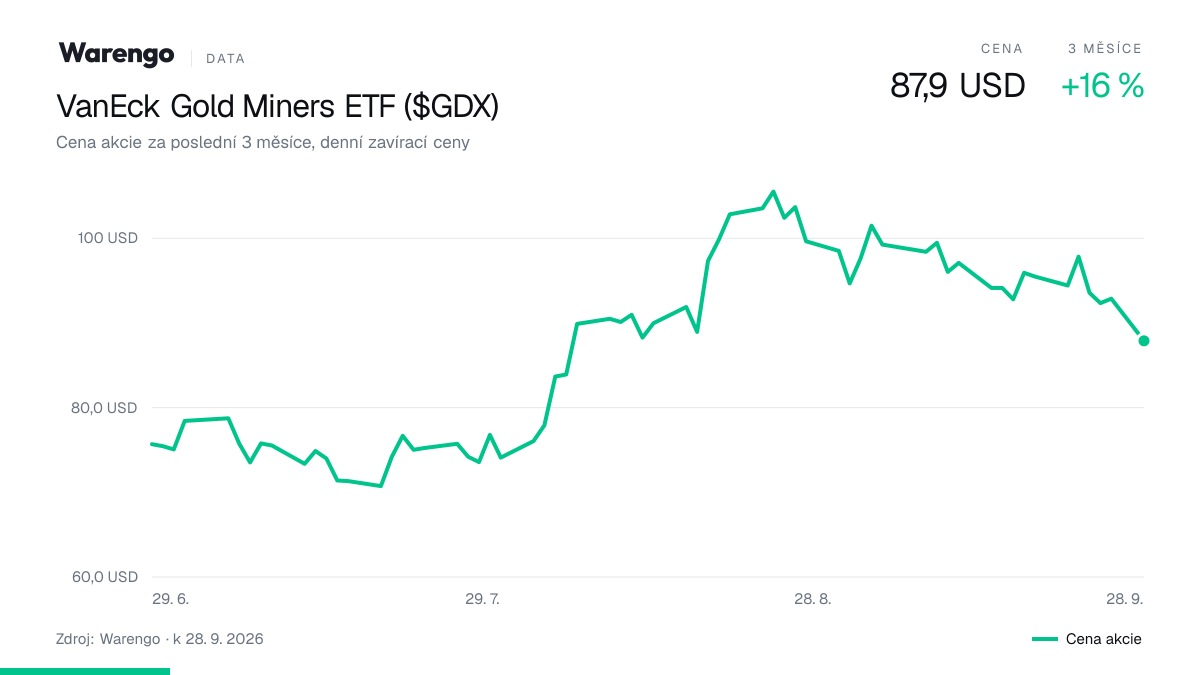
Fond sleduje index NYSE Arca Gold Miners, vznikl 25. 3. 2015, spravuje majetek ve výši 3,8 mld. € a účtuje roční poplatek (TER) 0,53 %. Podobně zaměřený iShares Gold Producers (TER 0,55 %) dosáhl za pět let +205,6 %, tedy téměř stejně jako GDX. To potvrzuje, že vyšší výnos plyne z celého sektoru těžařů, ne z konkrétního výběru správce.
Volatilita 68,2 % ročně proti 12 až 18 % u světových akciových fondů
Roční kolísání fondu za posledních pět let činí 68,2 %. Světové akciové fondy se obvykle pohybují mezi 12 a 18 %. GDX tedy kolísá několikanásobně víc než běžné akciové portfolio, a to i ve srovnání s cenou zlata samotného, která má nižší výkyvy než akcie firem, jež ho těží.
Důvodem je takzvaná provozní páka. Těžařská firma má velkou část nákladů daných: platí za energie, mzdy, stroje a údržbu dolů bez ohledu na to, za kolik se zlato právě prodává. Když cena kovu vzroste, náklady zůstávají zhruba stejné a téměř celý přírůstek ceny padá do zisku. Malý pohyb ceny zlata tak znamená velký pohyb zisku firmy, a tím i její akcie. Stejný mechanismus funguje i směrem dolů.
V praxi to za posledních pět let znamenalo nejhorší propad fondu z vrcholu o 33,7 % (v eurech). Kdo do fondu vstoupil na lokálním maximu, viděl třetinu hodnoty své pozice zmizet, než se trh vrátil k růstu. Fyzické zlato podobné výkyvy v tak krátké době obvykle nepředvádí, i když ani ono není bez rizika, jak ukázala letošní jarní korekce.
Top 10 pozic tvoří 59 % fondu: Agnico Eagle, Newmont, Barrick a dva netypičtí hráči
GDX drží celkem 62 titulů, ale deset největších pozic tvoří podle přehledu držených pozic necelých 59 % majetku fondu. Portfolio je tedy poměrně koncentrované. K 26. 9. 2026 byly nejvíce zastoupeny:
Agnico Eagle Mines ($AEM) s váhou 11,10 %
Newmont ($NEM) s váhou 11,09 %
Barrick Mining ($B) s váhou 7,95 %
Wheaton Precious Metals ($WPM) s váhou 5,63 %
Franco-Nevada ($FNV) s váhou 5,24 %
Typická firma v portfoliu funguje jednoduše: získá práva k pozemkům s ložiskem, investuje miliardy do průzkumu a výstavby dolu, těží rudu, z ní chemicky odděluje zlato a hotový kov prodává na světovém trhu za aktuální cenu. Prodejní cenu neurčuje, přijímá ji. Jediné, co reálně ovlivňuje, jsou náklady, objem těžby a životnost ložisek. Právě proto tolik záleží na tom, jak drahá je těžba na jednu unci.
Dva z pěti největších titulů ale doly vůbec neprovozují. Franco-Nevada a Wheaton Precious Metals patří mezi takzvané royalty a streamingové společnosti. Fungují tak, že těžařům předem poskytnou kapitál na rozvoj dolu a na oplátku získají právo na část budoucí produkce za předem sjednanou nízkou cenu nebo podíl z tržeb. Nenesou náklady na provoz dolu, energie ani mzdy horníků, takže jejich marže jsou stabilnější a citlivost na růst provozních nákladů je menší. V portfoliu GDX tak vedle klasických těžařů s velkou provozní pákou sedí i firmy s klidnějším obchodním modelem.
Náklady na těžbu 1 785 USD za unci, marže přesto rekordní
Klíčová zkratka celého sektoru je AISC, tedy all-in sustaining cost. Jednoduše řečeno jde o částku, kterou firmu stojí vytěžit jednu unci zlata včetně nákladů na udržení produkce do budoucna. Když je tržní cena zlata nad AISC, firma vydělává, když pod ní, prodělává na každé vytěžené unci.
Podle analýzy World Gold Council vzrostly globální průměrné náklady AISC v 1. čtvrtletí 2026 na 1 785 USD za unci, meziročně o 16 %. Šlo už o 28. po sobě jdoucí meziroční nárůst. Těžba tedy sedm let v řadě zdražuje, hlavně kvůli energiím, mzdám a horší kvalitě rudy v stárnoucích dolech.
Zlato ale zdražovalo ještě rychleji. V 1. čtvrtletí 2026 vzrostla jeho cena o 17 % mezikvartálně a o 70 % meziročně, což vygenerovalo rekordní marže těžařů. S&P Global počítal pro rok 2026 s poklesem průměrných AISC o 5 % při růstu ceny zlata o 24 %, což by přineslo rekordní provozní marži kolem 2 800 USD na unci. Produkčně vážený medián AISC v odvětví se k 4. čtvrtletí 2025 pohyboval kolem 1 709 USD, přičemž nejlevnější čtvrtina dolů těžila pod 1 413 USD a nejdražší čtvrtina nad 1 982 USD za unci.
Rozpětí nákladů zároveň ukazuje riziko. Pokud by cena zlata klesla blíž k hranici AISC, nejdražší doly by se dostaly do ztráty jako první a zisky celého sektoru by se propadly mnohem rychleji než samotná cena kovu. Investor do GDX nese toto riziko za všechny firmy v portfoliu najednou, byť ho tlumí právě royalty společnosti, které vlastní náklady na těžbu nemají.
„Růst ceny zlata nebyl a nebude lineární, ale trendy, které stojí za tímto přeceněním, zdaleka nejsou vyčerpány.“
Natasha Kaneva, J.P. Morgan
Zlato v roce 2026: od 5 608 USD v lednu k 4 190 USD na konci září
Letošní rok byl pro zlato mimořádně divoký, když se cena pohybovala v pásmu zhruba od 4 380 do 5 608 USD za unci. Lednové maximum leželo kolem 5 400 až 5 608 USD, načež v březnu následoval propad o zhruba 20 %. Ke konci září se zlato obchoduje kolem 4 190 USD za unci, tedy pod dolní hranicí letošního pásma z prvních měsíců roku.
Pro akcie těžařů je takový vývoj dvojsečný. Průměrná realizovaná cena za letošní rok je stále vysoko nad průměrnými náklady 1 785 USD za unci, takže marže zůstávají historicky silné. Zároveň ale každý pokles ceny kovu o pětinu znamená pro těžaře s pevnými náklady výrazně větší propad zisku než 20 %. Právě tento mechanismus stojí za tím, že GDX za pět let vydělal víc než fond na fyzické zlato, a zároveň za tím, že jeho propad z vrcholu dosáhl 33,7 %.
Směr ceny zlata tak zůstává hlavní neznámou i pro těžařský sektor. Pokud se kov vrátí k lednovým úrovním, provozní páka bude hrát ve prospěch akcií firem z portfolia GDX. Pokud korekce bude pokračovat, projeví se opačně a rychleji, než by naznačoval pohyb samotného kovu.
Poplatek 0,53 % proti 0,12 %: v čem se GDX a fyzické zlato liší v praxi
Základní rozdíl mezi oběma přístupy lze shrnout do několika bodů:
Co vlastníte: fond na fyzické zlato drží kov, GDX drží akcie 62 firem, jejichž zisk závisí na ceně zlata i na jejich vlastních nákladech a provozních rozhodnutích.
Výnos za pět let: GDX +208,8 % v korunách, Amundi Physical Gold +141,4 %.
Riziko: roční kolísání GDX 68,2 %, nejhorší propad z vrcholu 33,7 %, zatímco fyzické zlato kolísá výrazně méně.
Poplatek: GDX účtuje 0,53 % ročně, Amundi Physical Gold 0,12 %.
Rozdíl v poplatku 0,41 procentního bodu ročně se na první pohled ztrácí za trojcifernými výnosy, při dlouhodobém držení se ale kumuluje. Investor do GDX platí čtyřnásobek za to, že místo kovu drží podnikatelské riziko těžařů. Za posledních pět let se to vyplatilo, protože cena zlata rostla rychleji než náklady na těžbu a provozní páka pracovala správným směrem. V období, kdy by zlato stagnovalo a AISC dál rostly o 16 % ročně, by výsledek mohl vypadat opačně.
Pro začátečníka je tedy užitečné oddělit dvě otázky. První zní, zda chce mít v portfoliu zlato jako uchovatel hodnoty a pojistku proti výkyvům na akciových trzích; na to je určen fond na fyzický kov s nízkým poplatkem a menším kolísáním. Druhá zní, zda chce na růstu ceny zlata vydělat víc a je připraven snést propad o třetinu hodnoty pozice; na to slouží GDX nebo obdobný iShares Gold Producers. Vzhledem k volatilitě 68,2 % dává sektorový fond na těžaře smysl spíš jako menší doplněk širšího portfolia, ne jako jeho základ. Fyzické zlato a akcie těžařů se navíc nevylučují, řada investorů drží obojí a poměr mezi nimi řídí podle toho, kolik kolísání jsou ochotni akceptovat.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.