Akcie Centrus ztratila 70 %. Firma přitom sedí na 2,3 miliardy dolarů a jako jediná v USA vyrábí palivo pro nové reaktory
Zakázky za 4,5 miliardy dolarů, smlouva s americkou vládou a zisk každé čtvrtletí. Přesto se akcie Centrus Energy propadla ze 464 dolarů na 140. Za propadem totiž stojí mechanismus, který by měl znát každý, kdo kupuje "jaderné" akcie.

Foto: ChatGPT
Klíčové body článku
- Akcie Centrus Energy klesla z 464 dolarů 16. října 2025 na 135,85 dolaru 16. září 2026, tedy o 70 procent.
- Ministerstvo energetiky USA podepsalo s firmou 1. července smlouvu na 900 milionů dolarů na výrobu paliva HALEU pro nové reaktory.
- Firma drží čistou hotovost zhruba 1,2 miliardy dolarů a zakázky za rekordních 4,5 miliardy dolarů se splatností až do roku 2040.
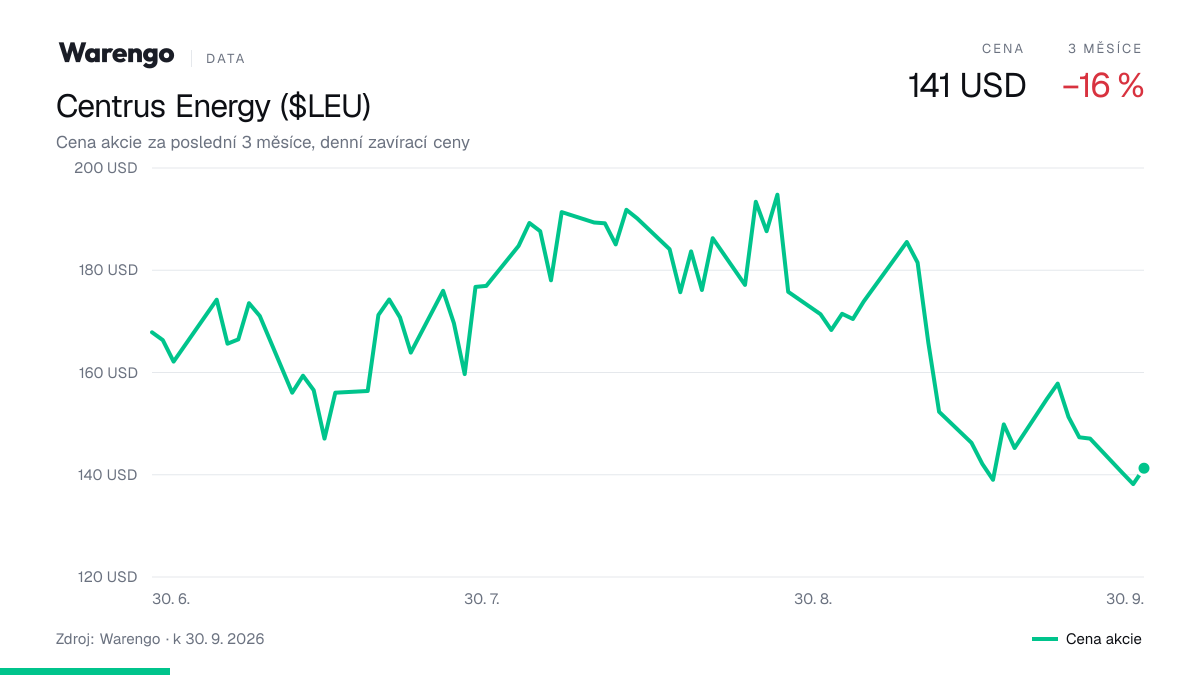
Když na burze vrcholila jaderná horečka, stála jedna akcie společnosti Centrus Energy $LEU 464 dolarů. To bylo 16. října 2025. O jedenáct měsíců později, 16. září 2026, se tatáž akcie prodávala za 135,85 dolaru. Propad o 70 procent u firmy, která mezitím nezkrachovala, nepřišla o zákazníky a dokonce ani neprodělává.
Naopak. Centrus za tu dobu podepsal největší smlouvu ve své historii, zvýšil objem zakázek na rekord a nahromadil hotovost, jakou většina firem jeho velikosti nikdy neuvidí. Jak je možné, že akcie padá, zatímco byznys roste?
Jediná továrna na palivo, které Amerika nemá
Nejdřív k tomu, co Centrus vlastně dělá. Firma z Marylandu obohacuje uran, tedy vyrábí palivo pro jaderné elektrárny. Její závod v Piketonu ve státě Ohio je první americkou obohacovací fabrikou s americkou technologií po sedmdesáti letech. A hlavně: je to jediné místo ve Spojených státech, kde se komerčně vyrábí takzvané HALEU, uran obohacený na 19,75 procenta.
Proč je to důležité? Klasické elektrárny typu Temelín používají uran obohacený na 3 až 5 procent. Nová generace malých reaktorů, které chtějí stavět firmy jako Oklo $OKLO nebo X-energy, ale potřebuje právě HALEU. Devět z deseti reaktorových projektů podporovaných americkou vládou bez něj nemůže fungovat. A ve větším měřítku ho dosud uměla vyrábět jen jedna země: Rusko.
Právě tady se schovává pointa. Americký Kongres v roce 2024 zakázal dovoz ruského uranu, ale s výjimkami, které vyprší 1. ledna 2028. Rusko přitom kontroluje zhruba 43 procent světové kapacity pro obohacování uranu. Za necelý rok a půl se tak Amerika ocitne bez největšího dodavatele. Centrus je firma, která má tu díru zaplnit.
Zakázky za 4,5 miliardy a šek od vlády
Čísla za letošní druhé čtvrtletí vypadají na firmu, jejíž akcie ztratila dvě třetiny hodnoty, až nepatřičně dobře. Tržby vzrostly na 176,1 milionu dolarů, o 14 procent víc než loni. Čistý zisk činil 16,8 milionu dolarů a objem podepsaných zakázek dosáhl rekordních 4,5 miliardy dolarů, přičemž některé smlouvy sahají až do roku 2040.
Klíčový moment přišel 1. července. Americké ministerstvo energetiky podepsalo s Centrusem smlouvu na 900 milionů dolarů, s opcemi až 1,07 miliardy, na komerční výrobu HALEU. Firma díky ní přechází z fáze demonstrace, ve které zatím vyrobila zhruba dvě tuny paliva, k ostrému provozu. První plná kaskáda centrifug má v Piketonu naběhnout v roce 2029 s cílovou kapacitou 12 tun ročně.
"Toto bylo další silné čtvrtletí finančního a provozního pokroku pro Centrus, které zahrnovalo řadu komerčních úspěchů pro náš budoucí obohacovací byznys, zatímco využíváme silný vítr v zádech celého odvětví a naše provozní tempo."
Amir Vexler, prezident a generální ředitel Centrus Energy, ve zprávě k výsledkům za druhé čtvrtletí 2026
Zákazníci se přitom hlásí sami. Jen v září firma oznámila dlouhodobou dohodu s Radiant na palivo pro mikroreaktory Kaleidos a víceletou smlouvu s firmou Antares. Vedle toho drží Centrus podmíněné závazky na dodávky paliva za dalších 3 miliardy dolarů, z nichž u 2,4 miliardy už odpadly všechny finanční podmínky.
Proč tedy akcie padá
A teď k tomu mechanismu. Postavit obohacovací závod stojí obrovské peníze a trvá roky, než začne vydělávat. Centrus na letošek plánuje investice 350 až 500 milionů dolarů a do Oak Ridge v Tennessee, kde vyrábí centrifugy, sype přes 560 milionů. Odkud ty peníze bere? Od akcionářů.
V listopadu 2024 vydala firma konvertibilní dluhopisy za 402,5 milionu dolarů. V říjnu 2025, přesně v týdnu, kdy akcie vrcholila, přidala dalších 700 milionů. A 9. září 2026 přišla emise akcií a warrantů za 500 milionů dolarů, kterou firma prodala za 199,64 dolaru za kus. O tři týdny později se akcie obchoduje kolem 140 dolarů. Kdo koupil v emisi, je za pár týdnů 30 procent v minusu.
Každá taková operace znamená, že se stejný koláč dělí na víc dílů. Trh to ocenil po svém: vysoká cena akcie v roce 2025 byla pro Centrus levným zdrojem kapitálu a firma ho využila naplno. Investoři, kteří nakupovali na vrcholu, dnes platí za továrnu, která začne vydělávat nejdřív za tři roky.
"Podpis smlouvy s ministerstvem energetiky nám odemkl významné financování, které neředí akcionáře a nezvyšuje dluh."
Amir Vexler, generální ředitel Centrus Energy, na konferenčním hovoru k výsledkům za druhé čtvrtletí 2026
Firma proti ruskému uranu, která ruský uran prodává
Je tu ještě jeden paradox, který se do titulků o "americkém jaderném comebacku" nehodí. Většinu tržeb Centrusu dnes netvoří vlastní výroba, ale přeprodej paliva, které firma nakupuje od ruského státního podniku TENEX a francouzského Orana. Obě smlouvy vyprší mezi lety 2027 a 2030. Firma, která má Ameriku zbavit závislosti na Rusku, tedy sama zatím na ruských dodávkách vydělává a musí je stihnout nahradit vlastní produkcí dřív, než jí vyschnou.
Přesně proto je rok 2028 tak důležitý. Pokud Centrus do té doby rozjede vlastní kapacitu, stane se prakticky monopolním domácím dodavatelem v okamžiku, kdy ruský uran zmizí z trhu. Pokud se stavba zpozdí, přijde o hlavní zdroj tržeb dřív, než ho stihne nahradit.
Co si vlastně kupujete za 140 dolarů
Při tržní hodnotě kolem 2,8 miliardy dolarů a hotovosti, která po zářijové emisi dosahuje zhruba 2,3 miliardy, oceňuje trh samotný byznys Centrusu na necelou polovinu jeho kapitalizace. Proti tomu ale stojí konvertibilní dluh přes 1,1 miliardy dolarů, takže čistá hotovost je zhruba 1,2 miliardy. I tak zbývá na ziskovou firmu se zakázkami za 4,5 miliardy a státní smlouvou v kapse překvapivě málo.
Analytici jsou rozpolcení. Průměrný cíl analytiků, kteří akcii sledují, leží kolem 236 dolarů. H.C. Wainwright míří na 300 dolarů, UBS na opatrných 185. Zhruba polovina z nich doporučuje jen držet. Zacks Research přesto akcii 30. září povýšil na "strong buy".
Centrus je učebnicový případ toho, jak se liší dobrá firma a dobrá akcie. Byznys se za poslední rok zlepšil ve všech ohledech, které se dají změřit. Cena akcie ale odráží něco jiného: kolik nových akcií firma cestou vydala a kolik let ještě zbývá, než továrna v Ohiu začne platit sama za sebe. Kdo to chápe, ví, na co se v roce 2028 dívat. Kdo ne, koupil v říjnu 2025 a dnes se ptá, kde se stala chyba.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.