„Pokud se akcie CSG propadnou k 12 eurům, asi se neudržím a nakoupím," říká investor Šura
Zbrojovka CSG ztratila od jarního maxima víc než polovinu hodnoty, ČEZ míří k zestátnění a stát si půjčuje za téměř pět procent. Co to znamená pro drobné investory, vysvětlujeme na pěti tématech, která pro Warengo okomentoval investor Jaroslav Šura.

Klíčové body rozhovoru
- Akcie CSG klesly z téměř 35 eur na úroveň kolem 14 eur, investor Šura čeká na nákup u 12 eur.
- ČEZ plánuje zestátnění přes dceřinou firmu ČEZ Energy, výkupní cena pro přes 160 tisíc drobných akcionářů zatím není stanovena.
- Státní dluhopisy nabídly za první tři čtvrtletí průměrný výnos 4,7 procenta ročně, Šura příležitost využil a nakoupil
Pražská burza má za sebou rok, jaký dlouho nezažila. Na parket vstoupila největší česká zbrojovka, nejobchodovanější akcie v zemi se chystá z burzy odejít a vedle toho se poprvé po letech vyplatí sledovat i státní dluhopisy. Pro drobného investora je to spousta rozhodnutí najednou.
Pět z těchto témat jsme probrali s Jaroslavem Šurou, investorem, který na pražské burze obchoduje od jejího obnovení v roce 1993 a o svém portfoliu mluví veřejně a konkrétně.
CSG: od 35 eur na 14, kupci čekají u dvanácti
Akcie Czechoslovak Group $CSG byly letošní největší událostí českého kapitálového trhu. Zbrojařský holding Michala Strnada vstoupil 23. ledna na burzu v Amsterdamu za 25 eur za akcii, s obchodováním i v Praze, a zájem byl tak velký, že cena během pár dní vyskočila nad 35 eur. Pak přišel obrat: řada negativních zpráv, útok velkého shortaře a postupný propad, který akcie dostal v úterý na úroveň kolem 14 eur. Roční minimum leží na 12,20 eura.
Pro ty, kdo přemýšlejí, zda je nynější cena příležitost, je užitečné vědět, kde mají hranici zkušení investoři. Šura byl mezi upisovateli a akcie během prvních dnů obchodování prodal. Zpátky se chystá při konkrétní ceně.
„Obě české zbrojovky jsem v portfoliu měl, ale nikdy jako velkou pozici. Tomuhle sektoru nerozumím a holdingy mi přijdou nepřehledné. Jako spekulace ale proč ne. CSG jsem upsal za 25 eur a po pár dnech prodal za 35, protože když je IPO několikrát přeupsané a všichni jsou natěšení, je pravděpodobnost, že na tom vyděláte, docela vysoká. Teď jsou akcie CSG opět lákavé. Pokud se propadnou k 12 eurům, tak se nejspíš neudržím a nějaký balík nakoupím." Jaroslav Šura pro Warengo
Od úterní ceny chybí k dvanácti eurům necelých 15 procent. U menší zbrojovky Colt CZ $CZG Šura v záříjovém podcastu Investiční Playground ocenil přehlednější byznys, ale v obou případech mluví o spekulaci, ne o dlouhodobé pozici.
ČEZ: 160 tisíc akcionářů čeká na výkupní cenu
Akcie ČEZ $CEZ drží podle loňských odhadů přes 160 tisíc drobných investorů a všichni řeší stejnou otázku: co s nimi, když stát firmu plánuje zestátnit a stáhnout z burzy.
Plán má jasné obrysy. ČEZ založil dceřinou firmu ČEZ Energy, do které převádí distribuci a prodej energií. Až 49 procent této dcery chce prodat investorům a získané stovky miliard korun použít na výkup drobných akcionářů mateřské společnosti. Výkup s prémií k tržní ceně je u podobných transakcí ve světě běžný standard. Akcie ČEZ v úterý uzavřely na 1 380 korunách, nedaleko ročního maxima 1 397 korun.
Šura ještě v září popsal ČEZ jako svou největší pozici s očekávaným výnosem 10 až 20 procent. Dnes vysvětluje, proč zestátnění považuje za nevyhnutelné a jak k akcii přistupuje.
„Nepřísluší mně komukoli radit. Sám akcie ČEZ využívám k aktivnějšímu obchodování a momentálně nejsem akcionářem. K zestátnění firmy ale podle mě dojde. Výstavba nových jaderných elektráren bude ohromným politickým a ekonomickým rizikem a bude vyžadovat velkou angažovanost státu. U veřejně obchodované firmy by taková státní podpora mohla být problematická a narážet na výhrady Evropské komise. Z toho důvodu si myslím, že jiná cesta než zestátnění není." Jaroslav Šura pro Warengo
Pro drobné akcionáře z toho plyne jedna praktická věc: klíčová není dnešní cena, ale cena, kterou ČEZ nabídne při výkupu. Ta zatím stanovená není a podle dosavadního harmonogramu se ocenění ČEZ Energy čeká nejdřív na přelomu roku.
Státní dluhopisy: 4,7 procenta téměř bez rizika
Vysoké úroky mají i druhou stranu. Stát si letos půjčuje draho a investoři na tom vydělávají. Čtvrtletní zpráva ministerstva financí uvádí, že průměrný výnos nově prodaných státních dluhopisů s pevným úrokem dosáhl za první tři čtvrtletí 4,7 procenta ročně. Ještě před několika lety takový výnos nabízely jen rizikovější firemní dluhopisy.
Do portfolia je proto zařazují i investoři, kteří byli léta výhradně v akciích. Šura, dlouhodobě známý jako velký akcionář Komerční banky $KOMB, popisuje posun takto:
„Komerční banka mi v jednu chvíli tvořila přes polovinu portfolia, letos jsem ji ale výrazně zredukoval. Naopak jsem nakupoval české státní dluhopisy, když výnos začal být pro mě zajímavý a téměř bezrizikový. Pro část peněz, které nechci mít v akciích, jsou dnes rozumnou alternativou." Jaroslav Šura pro Warengo
Pro běžného investora jsou státní dluhopisy dostupné přes Dluhopisy Republiky od ministerstva financí nebo přes brokera na sekundárním trhu. Výnos je nižší než u akcií, ale předem známý a garantovaný státem.
Čipy a paměti: nejlepší sázka roku a daňový kalendář
Americká část trhu letos patří výrobcům pamětí. Poptávka po úložištích pro datová centra umělé inteligence vyhnala akcie Micronu $MU od začátku roku 270 procent a SanDisku $SNDK o více než 600 procent. Nvidia $NVDA s růstem kolem 20 procent vypadá vedle nich skromně.
Kdo na podobné vlně vydělal, řeší daně. V Česku se zisk z prodeje akcií nedaní, pokud investor drží akcie déle než tři roky. Při dřívějším prodeji platí 15 procent, u vyšších příjmů 23 procent. Šura letos v lednu koupil Micron a čipaře drží dál, i s ohledem na daňový kalendář.
„Čipaře držím dál, zejména Micron, Nvidii a SanDisk. U Micronu hraje roli i to, že bych při prodeji před uplynutím tříletého časového testu odvedl 23 procent ze zisku, takže vydržím. Počítám ale s tím, že stát může osvobození po třech letech jednou zrušit. Pro ten případ mám alternativu: část peněz ve státních dluhopisech a v akumulačních pasivních fondech, kde daň nevzniká při každém prodeji. Uvidíme, zda vydrží 15% srážková daň z dividend." Jaroslav Šura pro Warengo
Akumulační fondy dividendy nevyplácejí, ale reinvestují, takže investor neplatí průběžně žádnou daň a zisk daní až při prodeji, případně po třech letech vůbec. Právě proto jsou oblíbenou volbou u lidí, kteří chtějí mít daňovou situaci co nejjednodušší.
AI bublina: rizika ano, konec boomu ne
Nejčastější obava letošního roku zní, jestli technologické akcie nejsou v bublině podobné té z přelomu tisíciletí. Šura patří k investorům, kteří to odmítají, a jeho argument je jednoduchý: tehdy ceny akcií utekly tržbám a ziskům, dnes zisky velkých technologických firem rostou podobným tempem jako jejich hodnota. Zajímalo nás, co by ho přimělo názor změnit.
„AI bublinu nevidím, je mi líto. Aby to bublina byla, musely by tržní hodnoty firem výrazně předběhnout jejich tržby a zisky, a to se neděje. Což ale neznamená, že nemůže nějaká větší společnost ze sektoru zkrachovat a výrazněji poškodit akciové indexy. Rizika tu jsou. AI boom ale bude i nadále pokračovat, není cesty zpět." Jaroslav Šura pro Warengo
Na otázku, co by ho přimělo rozšířit portfolio o Evropu nebo Čínu, odpověděl třemi slovy: „Brutální výprodej evropských titulů." Pro čtenáře je to možná nejlepší shrnutí jeho přístupu. Nakupuje tam, kde vidí růst zisků, a jinde čeká, až cena spadne na úroveň, kterou má předem spočítanou.
-----
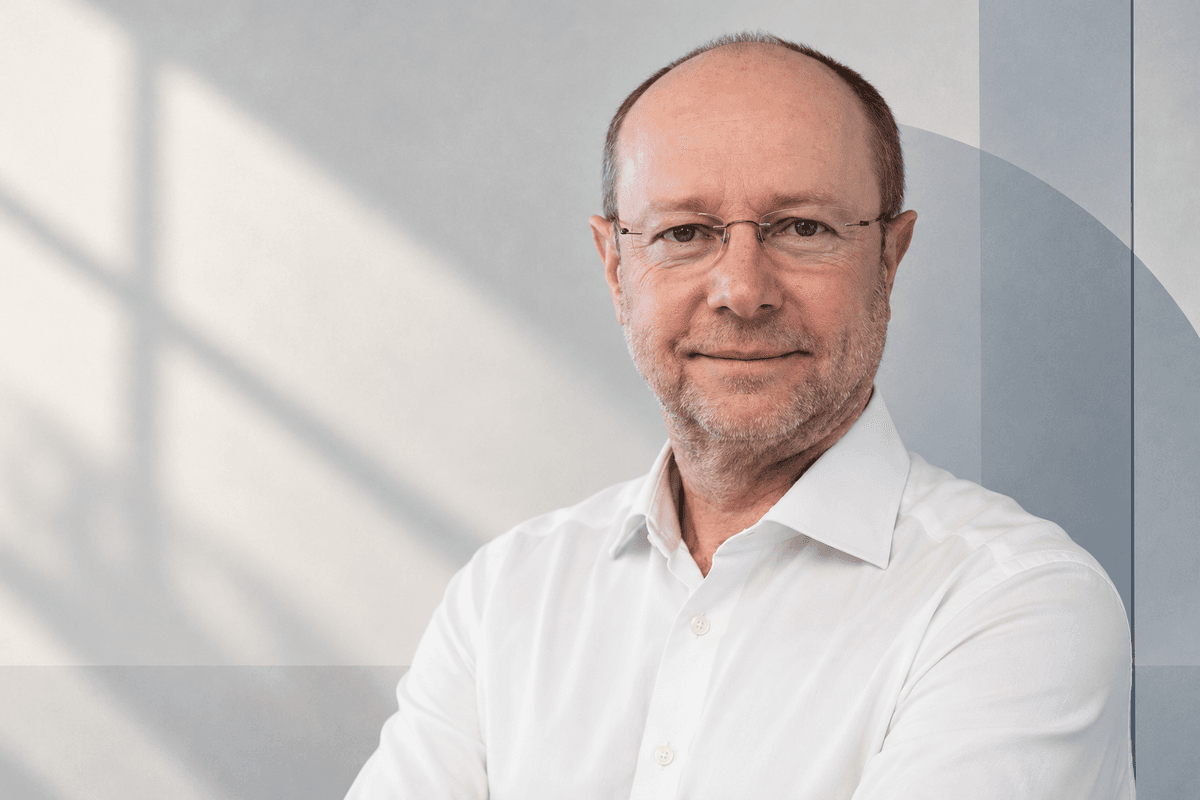
Jaroslav Šura je český investor a burzián, který na pražské burze obchoduje od jejího obnovení v roce 1993. Vystudoval ekonomii, má doktorát a makléřskou licenci, mimo trhy hraje závodně šachy. Je známý koncentrovaným portfoliem rozděleným mezi české akcie a americké technologické firmy. Své pozice a investiční teze pravidelně komentuje na síti X pod účtem @jarsura.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.