Babiš označil banky za nenasytné a slíbil zásah kvůli hypotékám. Akcie Erste a Komerční banky za týden spadly až o 6 %
Hypotéky zdražují sedmý měsíc v řadě a vláda hledá viníka v bankách. I když má premiér pravdu jen zčásti, trh už politické riziko začal oceňovat a bankovní akcie na pražské burze to odnesly jako první.

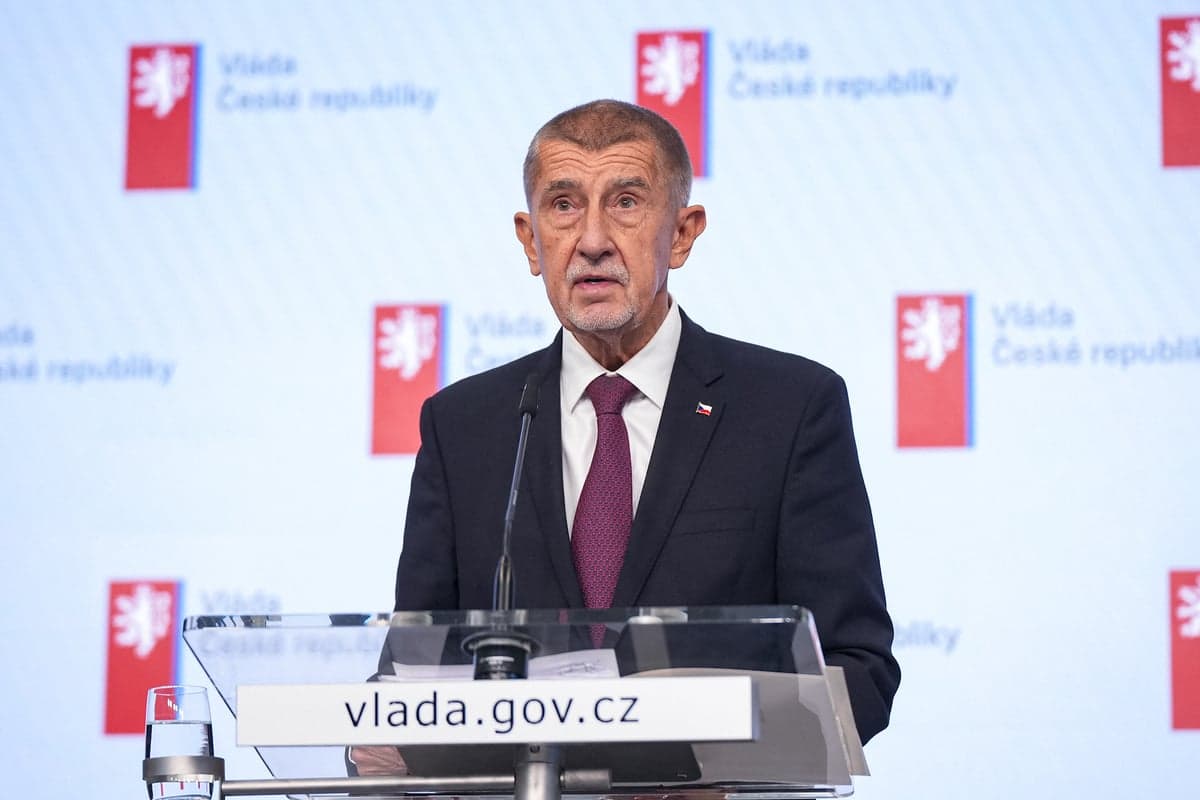
Foto: Úřad vlády ČR
Klíčové body článku
- Premiér Babiš uvedl, že zisky bankovního sektoru od roku 2021 vzrostly ze 70 na 140 miliard korun.
- Akcie Erste Group klesly za týden o 5,99 %, Komerční banka o 2,31 %, index PX ztratil 2,77 %.
- Podobná sektorová daň z let 2023 až 2025 přinesla místo slibovaných 33 miliard pouze stovky milionů korun ročně.
Patnáct procent proti pěti: co přesně zaznělo ve Sněmovně
Premiér Andrej Babiš si ve středeční rozpravě o státním rozpočtu vybral jasného protivníka. "Kdo tady nejvíc vydělává, kdo je nejvíc nenasytný? No komerční banky," prohlásil a doplnil, že návratnost kapitálu českých bank je 15 %, zatímco v Německu jen 5 %. Zisky sektoru se podle něj od roku 2021 zdvojnásobily ze 70 na 140 miliard korun.
K tomu přidal tři konkrétní kroky. Vláda bude s bankami jednat o sazbách hypoték, obce mají své volné peníze ukládat u ČNB místo u komerčních bank a mladé rodiny by nemusely skládat akontaci, protože by ji garantoval stát. Načasování není náhodné: hnutí ANO slibovalo před volbami levnější hypotéky a průměrná nabídková sazba mezitím vyskočila na 5,79 %.
Zisky bank: 140 miliard je nadsázka, v poměru k ekonomice nic výjimečného
Banky a spořitelny vydělaly v roce 2025 podle dat ČNB 126,8 miliardy korun, za čtyři čtvrtletí do června 2026 pak 130,3 miliardy. V roce 2021 to bylo 70,3 miliardy. Zdvojnásobení tedy sedí, "140 miliard" je zaokrouhlení nahoru o zhruba deset miliard.
Zajímavější je pohled bankovní asociace. Podle statistik ČBA Monitoru odpovídal roční zisk bank ve druhém čtvrtletí 1,49 % HDP, což je přesně průměr pěti let před pandemií. V poměru k velikosti ekonomiky tedy banky rekordy netrhají. Návratnost kapitálu Tier 1 ale dosáhla 20,3 % oproti 17,4 % v letech 2015 až 2019. Babiš má tedy v ROE pravdu, jen číslo podcenil. Pro srovnání: banky pod dohledem ECB vykázaly podle výroční zprávy evropského dohledu ve třetím čtvrtletí 2025 návratnost kapitálu 9,9 %.
Kde se ale premiér s daty rozchází, je zdroj zisků. ČBA tvrdí, že za růstem nestojí vyšší čisté úrokové výnosy, ale tlak na efektivitu: banky zrušily zhruba desetinu pracovních míst (ze 42 tisíc v roce 2018 na méně než 38 tisíc) a mají rekordně nízký podíl nesplácených úvěrů. Úrokové výnosy sektoru loni dokonce klesly o 75,6 miliardy korun. Teze "vydělávají na drahých hypotékách" tak z dat nevyplývá.
Proč hypotéky zdražují, když ČNB sazbami nehýbe
Tady je jádro sporu. Od březnového minima 4,89 % hypotéky zdražily téměř o celý procentní bod, zatímco repo sazba ČNB se od června drží na 3,75 %. Vysvětlení je ve struktuře sazeb: u hypoték do 80 % hodnoty nemovitosti stojí jednoletá fixace 5,42 %, desetiletá 6,35 %. Banky zdražují hlavně dlouhé fixace, protože rostou dlouhodobé tržní sazby (úrokové swapy), ze kterých hypotéky financují.
A ještě jedno číslo, které v debatě chybí: skutečně sjednané hypotéky měly v září průměrnou sazbu 5,1 %, tedy jen 0,31 procentního bodu nad swapovými sazbami. Dlouhodobě je toto rozpětí kolem jednoho bodu. Jinými slovy, marže bank na hypotékách se zúžila, ne rozšířila.
Zdražování navíc dopadá na obrovskou skupinu lidí. Podle analýzy ČNB letos končí fixace hypotékám za zhruba 470 miliard korun s průměrnou sazbou 3,2 %. Těmto domácnostem vzroste splátka asi o 15 %, v průměru o 1 900 korun měsíčně. V letech 2027 a 2028 přijdou ještě větší objemy.
Tři nástroje vlády a jak dopadly minule
Co tedy může vláda reálně udělat? Jednání s bankami zatím nemá obsah. Stoprocentní hypotéka se státní garancí akontace je nápad bez detailů a navíc ji může povolit sama ČNB. Zbývá sektorová daň, kterou ministryně financí Alena Schillerová před lety kritizovala, dnes ji ale nevylučuje.
"Jde o legitimní úvahy, protože tyto sektory mají brutální, nepřiměřené zisky."
Alena Schillerová, ministryně financí, v České televizi
Uvnitř koalice přitom není shoda. Šéf SPD Tomio Okamura v rozhovoru pro CNN Prima News připustil, že vláda cenu hypoték ovlivnit nemůže a že slib levnějších hypoték byl požadavkem ANO.
Historie navíc nabízí dva precedenty. Národní rozvojový fond vznikl v roce 2019 za první Babišovy vlády jako alternativa k bankovní dani, banky do něj slíbily až sedm miliard korun a fond skončil po třech a půl letech, aniž podpořil jediný projekt. A daň z neočekávaných zisků z let 2023 až 2025 měla podle původního odhadu přinést od bank 33 miliard jen za první rok. Podle dat Finanční správy banky za rok 2023 odvedly zhruba 700 milionů a za rok 2024 ani půl miliardy.
"Jsou tu empirické studie ze zemí, jež sektorové daně zavedly. Všechny zcela jasně ukazují, že spíš dříve než později se ta bankovní daň přesouvá jak na spotřebitele, tak na podniky."
Tomáš Spurný, generální ředitel Moneta Money Bank, pro Seznam Zprávy
Spurný v rozhovoru pro Seznam Zprávy dodal konkrétní odhad: pokud by daň snížila návratnost kapitálu o 20 %, banky by to promítly do hypoték zdražením o 30 až 50 bazických bodů. Do konce roku navíc čeká sazby až na 6,5 %.
Co to znamená pro akcie Komerční banky, Monety a Erste
Trh už hlasoval. V týdnu, kdy premiér vystoupil, odepsala Komerční banka $KOMB 2,31 %, Erste Group $ERBAG propadla o 5,99 % a index PX ztratil 2,77 %. Nejvýmluvnější je příběh Monety $MONET: banka v pátek oznámila nejlepší čtvrtletí v historii, čistý zisk 2,18 miliardy korun překonal očekávání trhu o 12 % a vedení zvedlo celoroční výhled na minimálně 7,1 miliardy. Akcie přesto ten den klesly o 3,52 %.
Právě dividendy jsou pro české bankovní akcie klíčové. Komerční banka i Moneta patří k nejštědřejším titulům pražské burzy a jakákoli sektorová daň by šla přímo z peněz, které jinak míří k akcionářům. Spurný to říká otevřeně: prvním efektem daně by bylo snížení hodnoty bank kótovaných na burze.
Na druhé straně stojí Citi, jejíž analytik Andrzej Powierza ještě 19. října, tedy dva dny před Babišovým projevem, zvýšil doporučení pro Komerční banku na "Buy" s cílovou cenou 1 084 Kč a stejně tak pro Monetu s cílem 204,9 Kč. Akcie KB ve čtvrtek zavřely na 993 korunách, Moneta v pátek na 186,50 Kč. Cílové ceny tedy nabízejí dvouciferný prostor k růstu, ovšem za předpokladu, že politika zůstane u slov.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.