Studie amerického profesora ukázala, že celé bohatství burzy od roku 1926 vytvořila pouhá 4 % firem
Hendrik Bessembinder prošel všechny americké akcie za 90 let a zjistil, že většina z nich vydělala méně než nejbezpečnější státní papír. Veškeré bohatství burzy, 34,82 bilionu dolarů, vytvořilo 1 092 firem.

Foto: ChatGPT
Klíčové body článku
- Studie Hendrika Bessembindera z roku 2018 zjistila, že 57,4 % z 26 000 amerických akcií od roku 1926 vydělalo méně než pokladniční poukázky.
- Celkové bohatství 34,82 bilionu dolarů vytvořilo pouhých 1 092 firem, tedy 4,3 % ze všech sledovaných titulů.
- Navazující globální studie z roku 2023 ukázala, že z 64 tisíc akcií světa od roku 1990 do 2020 vytvořilo veškeré čisté bohatství 2,4 % firem.
26 tisíc akcií od roku 1926: 57,4 % vydělalo méně než státní poukázky
Hendrik Bessembinder, profesor financí z Arizona State University, si ve studii Do Stocks Outperform Treasury Bills? položil prostou otázku: vydělá obyčejná akcie víc než nejnudnější investice na světě? Tou nejnudnější investicí jsou jednoměsíční americké pokladniční poukázky. Stát si od vás půjčí peníze na měsíc a vrátí je s drobným úrokem. Riziko prakticky nulové, výnos sotva nad nulou. Nižší laťku akcii postavit nejde.
Prošel všechny akcie obchodované na amerických burzách od července 1926 do konce roku 2016, celkem zhruba 26 tisíc titulů z databáze CRSP. Každou sledoval od prvního do posledního dne, kdy se obchodovala, tedy včetně firem, které mezitím zkrachovaly nebo je někdo koupil. Právě to je důležité: kdo se dívá jen na dnešní seznam firem v indexu, vidí přeživší a zapomíná na padlé.
Výsledek: 57,4 % akcií vydělalo za celý svůj život méně než pokladniční poukázky. Zhruba 4 ze 7. Kdo si v libovolném roce vybral jednu náhodnou akcii a držel ji až do konce, měl větší šanci prohrát s nejbezpečnějším cenným papírem na světě než ho porazit.
Přesto americká burza jako celek za těch devadesát let vytvořila obrovské bohatství: 34,82 bilionu dolarů nad to, co by přinesly poukázky. Bessembinder spočítal, že celou tuhle částku vytvořilo pouhých 1 092 firem, tedy 4,3 % ze všech. Zbylých 96 % akcií se dohromady jen vyrovnalo poukázkám. Zisky jedněch přesně spolkly ztráty druhých.
Výsledky také pomáhají vysvětlit, proč aktivní strategie, které bývají špatně diverzifikované, nejčastěji zaostávají za tržními průměry.
Hendrik Bessembinder, profesor financí, Arizona State University, ve studii Do Stocks Outperform Treasury Bills? (Journal of Financial Economics, 2018)
Exxon 1 bilion, Apple 746 miliard, Microsoft 630 miliard: pět firem udělalo desetinu všeho
Na špici žebříčku tvůrců bohatství stál ke konci roku 2016 Exxon Mobil ($XOM) s 1,002 bilionu dolarů. Následoval Apple ($AAPL) se 745,7 miliardy, Microsoft ($MSFT) s 629,8 miliardy, dál General Electric ($GE) a IBM ($IBM). Těchto pět firem vytvořilo zhruba desetinu veškerého bohatství americké burzy za devadesát let. Pouhých 90 firem, třetina procenta ze všech, pak víc než polovinu.
Proč to tak dopadá, vysvětluje matematika, která je na první pohled nespravedlivá. Akcie může ztratit nejvýš 100 %: když firma zkrachuje, přijdete o vklad a tím to končí. Nahoru ale žádný strop neexistuje. Akcie vítěze může vyrůst o tisíce procent a pak se dál násobit, protože každý další růst se počítá z větší základny. Složené úročení tak nepoměr mezi vítězi a poraženými rok za rokem zvětšuje.
Pár extrémních výher proto táhne průměr celého trhu vysoko nad výsledek typické akcie. Průměr, tedy to, co dostane člověk vlastnící všechno, je mnohem vyšší než medián, tedy to, co dostane člověk s jednou náhodně vybranou akcií. Burza jako celek vydělává, většina jejích členů ne.
A ještě jedna věc stojí v žebříčku za pozornost. Exxon, největší tvůrce bohatství za devadesát let, byl v době studie ropná firma z jiné éry než Apple a Microsoft. Vítězové se střídají: kdo chtěl v 80. letech vsadit na „jistotu", sáhl po IBM nebo General Electric, ne po malé firmě na počítače z Kalifornie.
Index vlastní všech 500 firem, Nvidia, Apple a Microsoft v něm mají přes 21 %
Kdo si vybere tři až pět akcií, sází na to, že mezi nimi bude některá z oněch 4 %. Jenže vítěze dopředu nikdo nepozná. Apple byl v roce 1997 na pokraji bankrotu a zachránila ho mimo jiné investice 150 milionů dolarů od Microsoftu, tehdy úhlavního rivala. Boeing naopak platil za jistotu, kterou si lidé kupovali do důchodu. Dne 27. října 2026 ztratil za jediný den desetinu hodnoty.
Indexový fond tenhle problém obchází. Nemusí hádat. Fond kopírující S&P 500 vlastní všech zhruba 500 největších amerických firem najednou a váží je podle tržní hodnoty: čím větší firma, tím větší podíl ve fondu. Když některá firma vyroste z outsidera v giganta, její váha ve fondu roste sama a investor ji „chytí", aniž ji musel předem vytipovat. Když firma padá, její váha se zmenšuje, až z indexu případně vypadne.
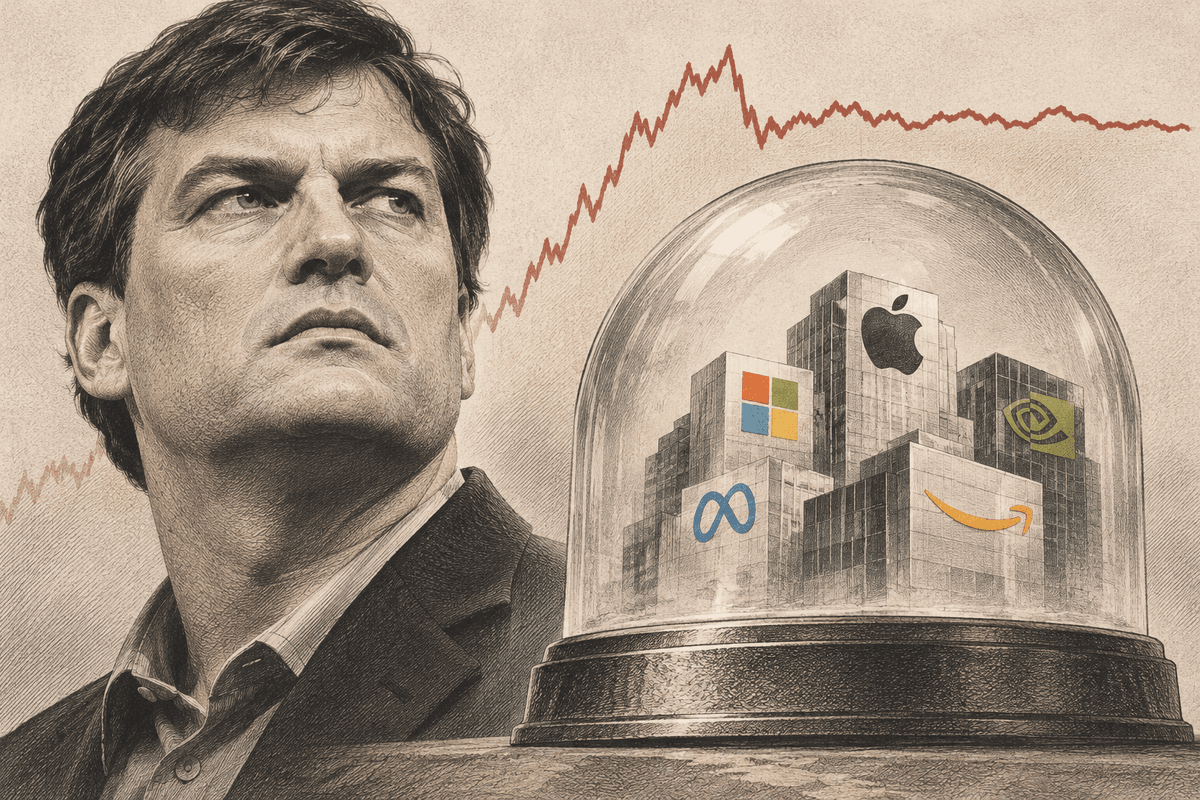
Jak to vypadá dnes: v největším fondu na S&P 500, iShares Core S&P 500, měla k 23. říjnu 2026 Nvidia ($NVDA) váhu 7,77 %, Apple 7,72 % a Microsoft 5,93 %. Tři firmy tak tvoří přes 21 % fondu a deset největších firem 37,9 %. To, co Bessembinder popsal zpětně na devadesáti letech, se v indexu děje v přímém přenosu: hrstka firem nese většinu výnosu a fond je drží v plné váze.
Zároveň to neznamená, že jednotlivé akcie nemají smysl. Bessembinder sám upozorňuje, že diverzifikace ořezává obě strany: nejen riziko, že skončíte s Boeingem, ale i šanci, že trefíte další Apple na jeho počátku. Kdo o takovou šanci stojí, může jednotlivé akcie držet vedle indexu jako doplněk. Jen má vědět, že sází na jev, který potká zhruba čtyři firmy ze sta.
Pro lidi, kteří dávají přednost široce diverzifikovaným portfoliím, platí vše, co je v učebnicích, vše, co jste už četli o přínosech diverzifikace, i nadále.
Hendrik Bessembinder, profesor financí, W. P. Carey School of Business, Arizona State University, v podcastu Morningstar The Long View, září 2024
64 tisíc akcií ze světa: všechno bohatství vytvořilo 2,4 % firem
Námitka, že jde o americkou zvláštnost, neobstála. Bessembinder s kolegy Te-Feng Chenem, Goeunem Choiem a K. C. Johnem Weiem prošli v navazující studii 64 tisíc akcií z celého světa za roky 1990 až 2020; vyšla v roce 2023 ve Financial Analysts Journal.
Ve Spojených státech zaostalo za jednoměsíčními pokladničními poukázkami 55,2 % akcií, mimo USA 57,4 %. Čisté bohatství 75,7 bilionu dolarů, které světové burzy za těch třicet let vytvořily nad výnos poukázek, připadá na 2,4 % firem. Mimo Spojené státy stačilo na veškerý čistý zisk 1,41 % akcií.
Než uděláš další krok
Tenhle článek ber jako jeden dílek skládačky, ne jako pokyn k akci. Neinvestuj podle jediné zprávy - udělej si vlastní analýzu. A jestli nevíš, jak na ni, krok za krokem tě to naučíme v naší Akademii.
Otevřít AkademiiTento článek byl vytvořen v souladu s redakčními standardy Warengo.